الخلاصة السريعة
يحدد معيار IFRS 2 «الدفع على أساس الأسهم» كيفية المحاسبة عن التعويضات المسددة بأدوات حقوق الملكية، مثل خيارات الأسهم والأسهم المقيّدة، أو المرتبطة بقيمة السهم. ويجيب هذا الدليل عن أبرز الأسئلة المتعلقة بالفرق بين المعاملات المسوّاة بالأسهم والمسوّاة نقداً، وأساليب قياس القيمة العادلة، وشروط الاستحقاق، ومتطلبات الإفصاح، والأخطاء التي تثير ملاحظات المدققين.
يشهد قطاع الشركات الناشئة تحولاً سريعاً؛ إذ تشير بيانات منصة Carta للنصف الأول من عام 2024 إلى أن الشركات الناشئة باتت تمنح الموظفين الجدد حصصاً أقل بنسبة 37% مقارنة بما كانت عليه قبل 18 شهراً، في حين بقيت الرواتب شبه ثابتة. ولذلك تزداد أهمية فهم المحاسبة عن الدفع على أساس الأسهم وفق IFRS 2 لدى الشركات النامية.
فالمسألة لم تعد مقتصرة على استراتيجيات التعويض، بل تمتد إلى متطلبات إعداد التقارير المالية التي قد تحسم نتيجة جولة التمويل المقبلة.
يستعرض هذا الدليل، الموجَّه إلى مؤسسي الشركات الناشئة والمديرين الماليين والمتخصصين في المالية، أبرز الأسئلة حول IFRS 2 الدفع على أساس الأسهم، مدعوماً بأمثلة عملية واستراتيجيات امتثال قابلة للتطبيق.
ما هو معيار IFRS 2 للدفع على أساس الأسهم؟
يحدد معيار IFRS 2 متطلبات إعداد التقارير المالية عند منح خيارات أسهم أو أي أدوات حقوق ملكية أخرى، ويُلزم المنشأة بإثبات هذه المعاملات في قوائمها المالية، سواء كان الطرف المقابل موظفين أو جهات أخرى تحصل على تعويض بحقوق ملكية.
ويمكن النظر إلى IFRS 2 بوصفه المرجع المحاسبي عند سداد مقابل الخدمات بحقوق ملكية بدلاً من النقد: منح خيارات أسهم لفريق التطوير، أو أسهم مقيّدة للمديرين التنفيذيين، وفي كل حالة يحدد المعيار كيفية ظهور المعاملة في القوائم المالية.
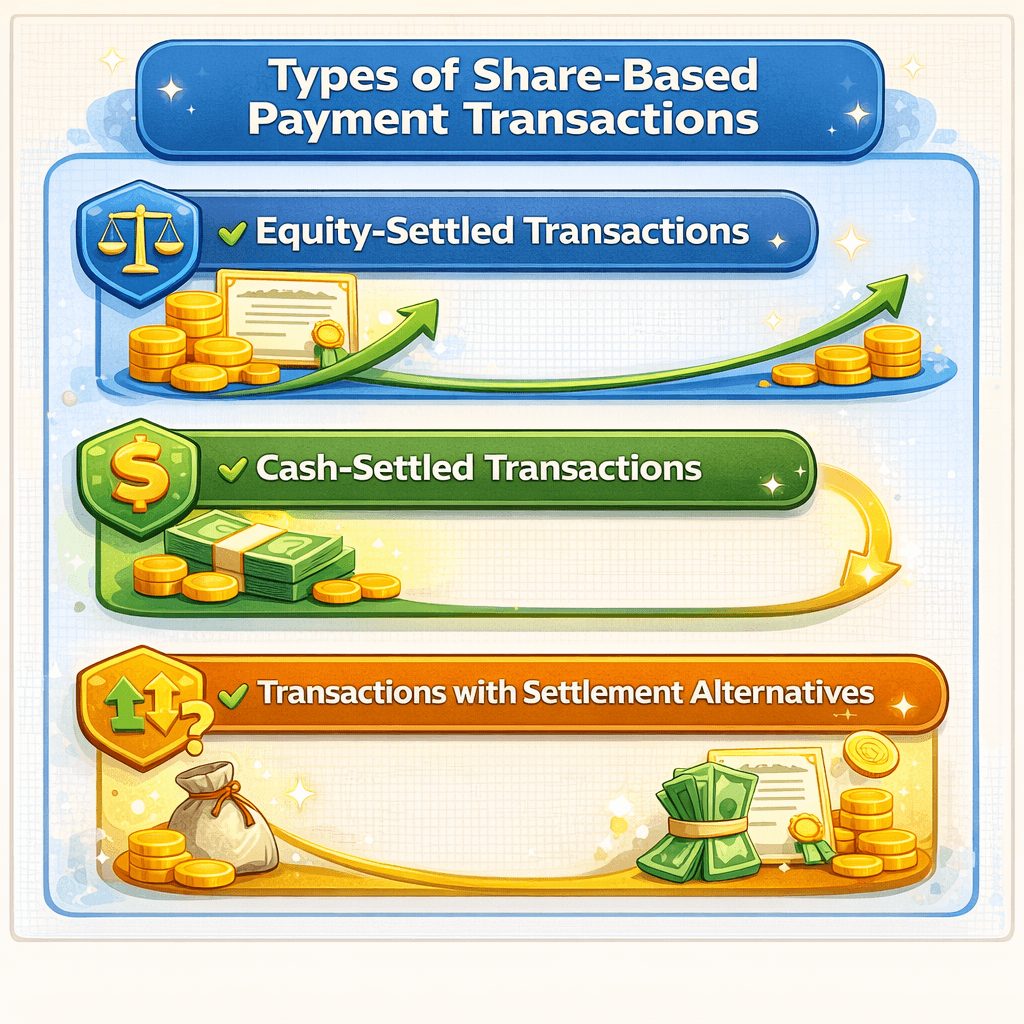
ويغطي المعيار ثلاثة أنواع رئيسية من المعاملات:
- معاملات مسوّاة بالأسهم: يكون السداد بأسهم أو خيارات
- معاملات مسوّاة نقداً: يكون السداد نقداً بمبلغ يرتبط بقيمة السهم
- معاملات ذات بدائل تسوية: يتاح فيها الاختيار بين النقد وحقوق الملكية
وتلتزم الشركة الناشئة بتطبيق IFRS 2 متى منحت أي شكل من أشكال التعويض بحقوق الملكية، ومنها خطط خيارات الأسهم للموظفين (ESOP)، ووحدات الأسهم المقيّدة (RSUs)، وحقوق زيادة قيمة السهم (SARs).
الجهات الملزمة بتطبيق IFRS 2
يُلزم قانون الشركات التجارية الإماراتي رقم 2 لسنة 2015 جميع الشركات بتطبيق معايير المحاسبة الدولية، وعليه تُعدّ كل شركة في الإمارات العربية المتحدة حساباتها وفق هذه المعايير.
وعملياً، لا يُعدّ تطبيق IFRS 2 اختيارياً في الإمارات العربية المتحدة عند منح تعويضات بحقوق الملكية. كما أن IFRS هو المعيار المحاسبي الوحيد المقبول لأغراض ضريبة الشركات، مع إمكانية استخدام معيار IFRS للمنشآت الصغيرة والمتوسطة متى لم تتجاوز الإيرادات 50 مليون درهم إماراتي في الفترة الضريبية.
وتتمتع المنشآت الصغيرة والمتوسطة بقدر من المرونة في هذا الشأن، إذ يمكنها اعتماد المتطلبات المبسّطة لمعيار IFRS للمنشآت الصغيرة والمتوسطة إذا كانت إيراداتها دون 50 مليون درهم إماراتي.
وفيما يلي أبرز الجهات الملزمة بالامتثال لـ IFRS 2:
- جميع الشركات العاملة في البر الرئيسي بالإمارات العربية المتحدة
- المنشآت العاملة في مركز دبي المالي العالمي (DIFC) وسوق أبوظبي العالمي (ADGM)
- الشركات التي تستعد للطرح العام الأولي
- الشركات الساعية إلى استقطاب استثمارات دولية
- الشركات التابعة للمجموعات متعددة الجنسيات
وتتوقف متطلبات الامتثال على حجم المنشأة وهيكلها وخطط نموها. أما الشركات الناشئة التي تخطط للتوسع دولياً فالأجدر بها تطبيق IFRS 2 كاملاً منذ البداية.
نطاق تطبيق IFRS 2 على الشركات الناشئة والمنشآت الصغيرة والمتوسطة
يسري IFRS 2 على جميع معاملات الدفع على أساس الأسهم. وتدخل الشركة الناشئة في نطاق المعيار عند منح حقوق ملكية للموظفين، أو سداد مستحقات مزودي الخدمات بحقوق ملكية، أو إصدار أسهم مقابل سلع، أو إنشاء ترتيبات على مستوى المجموعة.
ويشمل ذلك منح خيارات أسهم للموظفين أو أسهم مقيّدة للمتعاقدين، وإصدار أسهم مقابل معدات أو تراخيص برمجيات. ويمتد النطاق إلى ما هو أبعد من الموظفين الدائمين، فسداد أتعاب وكالة التسويق بحقوق ملكية، أو منح أسهم لأعضاء مجلس الإدارة، يخضع للمعيار أيضاً.
ومن أكثر الأسئلة تكراراً بشأن النطاق:
- هل تدخل أسهم المؤسسين في نطاق IFRS 2؟ عموماً لا، ما لم يكن هناك عنصر خدمة
- وماذا عن حصص المستشارين؟ نعم، إذا ارتبطت بخدمات مقدَّمة
- هل تخضع عمليات إعادة شراء الأسهم للمعيار؟ لا، ما لم يكن هناك عنصر خدمة
أنواع معاملات الدفع على أساس الأسهم
يصنّف IFRS 2 المعاملات إلى ثلاثة أنواع متمايزة، لكلٍّ منها معالجته المحاسبية لدى الشركات الناشئة.
المعاملات المسوّاة بالأسهم
يكون السداد هنا بأسهم أو خيارات أو أدوات حقوق ملكية أخرى، ويحصل المستفيد على حصة ملكية فعلية في الشركة.
ومن الأمثلة الشائعة:
- خيارات أسهم للموظفين بجداول استحقاق مدتها أربع سنوات
- وحدات أسهم مقيّدة تُمنح للمديرين التنفيذيين
- أسهم مؤسسين تُصدر مقابل خدمات مقدَّمة
- حصص مستشارين مرتبطة بتحقيق مراحل أداء محددة
المعالجة المحاسبية: تُقاس القيمة العادلة في تاريخ المنح، ثم يُثبَّت المصروف على مدى فترة الاستحقاق المحددة، ولا تُعاد القياسات بعد القياس الأولي.
سبب تفضيل الشركات الناشئة لها: تحافظ على التدفقات النقدية خلال مرحلة النمو، وتربط مصلحة المستفيد بنجاح الشركة على المدى الطويل.
المعاملات المسوّاة نقداً
تلتزم المنشأة بسداد مبلغ نقدي يرتبط بسعر سهمها، ولا يحصل المستفيدون على حصة ملكية فعلية.
ومن الأمثلة الشائعة:
- حقوق زيادة قيمة السهم (SARs) الممنوحة للموظفين
- خطط الأسهم الوهمية دون تملّك فعلي لحقوق الملكية
- مكافآت نقدية مرتبطة بارتفاع سعر السهم
- ترتيبات تسوية التزامات مع الدائنين بمبالغ نقدية مرتبطة بسعر السهم
المعالجة المحاسبية: يُعاد قياس الالتزام في نهاية كل فترة تقرير، مما يولّد تقلبات في الأرباح والخسائر مع مرور الوقت.
اعتبار خاص بالشركات الناشئة: تتجنب معظم الشركات في مراحلها المبكرة الخطط المسوّاة نقداً لما تسببه من احتياجات نقدية غير متوقعة وتعقيد محاسبي.
المعاملات ذات بدائل التسوية
يجوز للمنشأة اختيار التسوية نقداً أو بحقوق ملكية، أو يكون حق الاختيار للمستفيد نفسه.
ومن الهياكل الشائعة:
- خيارات قابلة للممارسة مقابل نقد أو أسهم
- خطط تختار فيها المنشأة طريقة التسوية
- ترتيبات تتيح خاصية التسوية الصافية
التعقيد المحاسبي: عندما يملك الطرف المقابل حق الاختيار، تُعالج الصفقة بوصفها أداة مركبة تُفصل فيها مكوّنات الالتزام وحقوق الملكية. أما حين يكون الاختيار للمنشأة، فيتوقف التصنيف على وجود التزام حالي بالتسوية نقداً.
الفرق بين المعاملات المسوّاة بالأسهم والمسوّاة نقداً
يؤثر الاختيار بين الدفع المسوّى بالأسهم والدفع المسوّى نقداً في القوائم المالية، وفي التدفقات النقدية والمرونة الاستراتيجية للشركة.
| وجه المقارنة | المسوّاة بالأسهم | المسوّاة نقداً |
|---|---|---|
| أساس القياس | القيمة العادلة في تاريخ المنح | القيمة العادلة للالتزام في كل فترة تقرير |
| إعادة القياس | لا تُعاد بعد تاريخ المنح | تُعاد في نهاية كل فترة تقرير حتى التسوية |
| التدفقات النقدية | لا تخرج أموال نقدية حتى الممارسة أو اكتمال الاستحقاق | ضغط محتمل على السيولة في فترات النمو المرتفع |
| أثر الأرباح والخسائر | مصروف ثابت نسبياً | تقلب مرتبط بتغيرات سعر السهم |
| وضع المستفيد | مساهم فعلي بحقوق تصويت | دائن بمبلغ نقدي دون ملكية |
مزايا المعاملات المسوّاة بالأسهم:
- مصروف ثابت يستند إلى القيمة العادلة في تاريخ المنح
- عدم خروج نقد حتى الممارسة أو اكتمال الاستحقاق
- تحوّل المستفيدين إلى مساهمين فعليين يتمتعون بحقوق التصويت
- محاسبة لاحقة أبسط دون إعادة قياس
عيوب المعاملات المسوّاة نقداً:
- إعادة قياس الالتزام بالقيمة العادلة في نهاية كل فترة تقرير
- ضغط محتمل على التدفقات النقدية في فترات النمو المرتفع
- تقلب الأرباح تبعاً لتغيرات سعر السهم
- تعقيد حسابات القيمة العادلة في كل فترة
مثال واقعي: منحت شركة تقنية مالية ناشئة في دبي موظفيها الأوائل حقوق زيادة قيمة السهم (SARs). وعندما قفزت قيمتها من 5 ملايين دولار أمريكي إلى 50 مليون دولار أمريكي في وقت قصير، ارتفع التزامها النقدي بمقدار مليوني دولار أمريكي على نحو غير متوقع، فتحولت إلى خيارات مسوّاة بالأسهم لجميع المعيّنين الجدد.
عوامل القرار لدى الشركة الناشئة:
- المركز النقدي والاحتياجات المتوقعة خلال 12 إلى 24 شهراً
- توقعات تذبذب سعر السهم تبعاً لمرحلة النمو
- تفضيلات الموظفين وأهداف استبقاء الكفاءات
- القدرة على تحمّل التعقيد المحاسبي في ظل محدودية الموارد
وتعتمد معظم الشركات الناشئة الناجحة اليوم المعاملات المسوّاة بالأسهم، لأنها تحافظ على السيولة خلال النمو، وتوائم الحوافز على نحو أفضل، وتتجنب التقلب المحاسبي المصاحب للترتيبات المسوّاة نقداً.
قياس الدفع على أساس الأسهم وفق IFRS 2
يتطلب IFRS 2 إثبات الدفع على أساس الأسهم بالقيمة العادلة، استناداً إلى قيمة أدوات حقوق الملكية الممنوحة أو قيمة السلع والخدمات المستلمة. وتقع القيمة العادلة في صميم الامتثال للمعيار، إذ يجب تحديد القيمة العادلة لأدوات حقوق الملكية الممنوحة عند القياس الأولي.
وتشمل مبادئ القياس ما يلي:
- اعتماد القيمة العادلة لأدوات حقوق الملكية الممنوحة بوصفها الأسلوب المفضّل
- الرجوع إلى القيمة العادلة للسلع أو الخدمات المستلمة إذا تعذّر قياس القيمة العادلة لأدوات حقوق الملكية
- القياس في تاريخ المنح للمعاملات المسوّاة بالأسهم فقط
- إعادة القياس في نهاية كل فترة تقرير للمعاملات المسوّاة نقداً دائماً
تحديد تاريخ المنح: هو التاريخ الذي تتفق فيه المنشأة والموظف على الشروط والأحكام بوضوح، وغالباً ما يكون عند اعتماد مجلس الإدارة للمنحة وإبلاغ المستفيدين بها.
شروط السوق مقابل شروط الأداء: تؤثر شروط السوق، مثل مستهدفات سعر السهم، في القيمة العادلة عند تاريخ المنح. أما شروط الأداء، مثل مستهدفات الإيرادات، فلا تؤثر في القيمة العادلة الأولية، لكنها تنعكس على عدد الأدوات المتوقع استحقاقها.
محاسبة التعديلات: إذا عُدّلت الشروط بعد تاريخ المنح، تُثبَّت القيمة العادلة الإضافية بوصفها مصروفاً إضافياً.
تحديد القيمة العادلة: النماذج والأساليب
تواجه الشركات الخاصة أكبر التحديات في تحديد القيمة العادلة، لغياب أسعار السوق المعلنة. وتتطلب هذه العملية عادةً خبرة متخصصة في تقييم الخيارات.
نموذج بلاك-شولز-ميرتون
هو نموذج تسعير الخيارات الأكثر استخداماً في الدفع على أساس الأسهم. ويتطلب ستة مدخلات للحساب:
- سعر السهم الحالي في تاريخ القياس
- سعر الممارسة المنصوص عليه في المنحة
- معدل الفائدة الخالي من المخاطر للفترة
- التذبذب المتوقع لسعر السهم
- عائد توزيعات الأرباح المتوقع خلال العمر
- العمر المتوقع للخيار حتى الممارسة
تحديات الشركات الناشئة:
- تقدير التذبذب في غياب بيانات تداول تاريخية
- اختيار معدل الفائدة الخالي من المخاطر الملائم
- التنبؤ بسلوك الموظفين في ممارسة الخيارات بدقة
النموذج ذو الحدين (الشبكي)
يتميز بمرونة أكبر من نموذج بلاك-شولز، ولا سيما في الترتيبات المعقدة، ويلائم الخيارات التي تتيح الممارسة المبكرة.
مزاياه للشركات الناشئة:
- يتعامل مع شروط الأداء على نحو أفضل من البدائل
- يستوعب أنماط الممارسة المبكرة لدى الموظفين
- يعمل بكفاءة أكبر في سيناريوهات توزيع الأرباح
مقايضة التعقيد: يتطلب قدرات نمذجة أكثر تطوراً، لكنه يوفر تقييمات أدق للأدوات المعقدة.
هل تستطيع الشركات الناشئة تحديد القيمة العادلة في غياب سوق نشطة؟
نعم، لكن ذلك يستلزم تقديراً مهنياً، ويستعين في الغالب بخبراء خارجيين. ويعتمد تقييم الشركات الخاصة على أكثر من أسلوب في آن واحد.
أساليب قيمة المنشأة:
- تحليل التدفقات النقدية المخصومة على الفترات المتوقعة
- مضاعفات السوق المستمدة من شركات مقارنة في القطاع
- أسعار الصفقات الأخيرة في جولات التمويل المكتملة
- التقييمات المبنية على الأصول للشركات في مراحلها المبكرة فقط
الممارسة الشائعة: تستعين كثير من الشركات الناشئة بشركات تقييم مستقلة لإجراء تقييم سنوي، مما يوفر توثيقاً جاهزاً لمتطلبات التدقيق ويحد كثيراً من مخاوف الذاتية.
مؤشرات تثير حذر المدققين:
- تقييمات قديمة يتجاوز عمرها 12 شهراً عادةً
- منهجيات غير متسقة بين الفترات المعروضة
- تقييمات لا تعكس الصفقات الأخيرة
- غياب التوثيق الداعم للافتراضات الرئيسية
شروط الاستحقاق وشروط الأداء وشروط السوق
يُعدّ فهم أنواع الشروط ضرورياً للمحاسبة السليمة وفق IFRS 2، إذ يؤثر كل نوع منها في إثبات المصروف على نحو مختلف.
شروط الاستحقاق وشروط غير الاستحقاق
تحدد شروط الاستحقاق ما إذا كان الموظف يكتسب الحق في أدوات حقوق الملكية، وتشمل شروط الخدمة وشروط الأداء وشروط السوق معاً.
أما شروط غير الاستحقاق فلا تؤثر في اكتساب الحق إطلاقاً، لكنها تنعكس على القيمة العادلة أو سعر الممارسة. ومن أمثلتها فترات الاحتفاظ بعد الاستحقاق، وقيود النقل، وأحكام الاسترداد.
الأثر المحاسبي: تؤثر شروط الاستحقاق في عدد الأدوات المتوقع استحقاقها، بينما تخفض شروط غير الاستحقاق القيمة العادلة في تاريخ المنح.
معالجة الشروط المرتبطة بالأداء والسوق
تعمل شروط الأداء، مثل مستهدفات الإيرادات، على النحو الآتي:
- لا تؤثر في احتساب القيمة العادلة في تاريخ المنح
- تؤثر في عدد الأدوات التي يُتوقع استحقاقها
- تستوجب إعادة تقييم احتمال الاستحقاق بصورة منتظمة
أما شروط السوق، مثل مستهدفات سعر السهم، فتعمل على نحو مختلف:
- تخفض القيمة العادلة في تاريخ المنح عبر نماذج تسعير الخيارات
- لا يُعكس أثرها بعد دمجها في القيمة العادلة الأولية
- يُثبَّت المصروف حتى لو لم تتحقق شروط السوق
اتجاه الاستحقاق المرتبط بمعايير البيئة والمجتمع والحوكمة (ESG): تضيف شركات ناشئة متزايدة مؤشرات بيئية واجتماعية وحوكمية إلى شروط الاستحقاق، وتُصنَّف هذه في الغالب شروط أداء وفق IFRS 2.
مثال عملي: تمنح الشركة خيارات تستحق بنسبة 25% سنوياً على مدى أربع سنوات، مع 25% إضافية إذا نمت الإيرادات بنسبة 50% في السنة الثالثة. يؤثر شرط الخدمة في أعداد الاستحقاق المتوقعة، أما مستهدف الإيرادات فهو شرط أداء يستلزم تقييم احتمال تحققه بصورة دورية.

المنشآت التابعة والمنح الصادرة عن الشركة الأم
تضيف هياكل المجموعات المعقدة تحديات إضافية في تطبيق IFRS 2، إذ تعتمد شركات ناشئة كثيرة هياكل قابضة تستدعي تطبيق قواعد الدفع على أساس الأسهم على مستوى المجموعة.
ومن السيناريوهات الشائعة:
- شركة قابضة تمنح خيارات لموظفي منشآت تابعة تعمل خارج بلدها
- شركة أم في ولاية قضائية مختلفة تمنح أدوات حقوق ملكية
- ملكية متعددة المستويات عبر منشآت تشغيلية منفصلة
المتطلبات المحاسبية:
- تُثبت المنشأة التابعة مصروف التعويض في دفاترها
- تُثبت الشركة الأم مساهمة حقوق الملكية في المنشأة التابعة بصورة منفصلة
- تستبعد الحسابات الموحدة القيود بين شركات المجموعة على النحو الصحيح
متطلبات التوثيق:
- توثيق اتفاقيات رسمية بين منشآت المجموعة
- تحديد واضح لتوزيع التكاليف والمسؤوليات
- تطبيق سياسات محاسبية متسقة في جميع المنشآت
قواعد الإثبات والقياس
يتضمن IFRS 2 قواعد محددة لتوقيت إثبات مصروفات الدفع على أساس الأسهم، وقد يؤدي الخطأ فيها إلى أثر جوهري في القوائم المالية.
مبدأ الإثبات الأساسي: يُثبَّت مصروف التعويض عند استلام الخدمات، لا عند ممارسة الأدوات لاحقاً.
المعاملات المسوّاة بالأسهم:
- قياس القيمة العادلة في تاريخ المنح عند القياس الأولي
- إثبات المصروف على مدى فترة الاستحقاق
- عدم إعادة القياس بعد تاريخ المنح
أمثلة على التوقيت:
- الاستحقاق النهائي بعد أربع سنوات: يُثبَّت المصروف بالتساوي، أي 25% من إجمالي المصروف كل عام
- الاستحقاق على دفعات متدرجة: يُعامل IFRS 2 كل دفعة بوصفها منحة مستقلة، فيتركز جزء أكبر من المصروف في السنوات الأولى
- الاستحقاق الفوري: يُثبَّت كامل المصروف في تاريخ المنح مباشرة
أخطاء شائعة:
- إثبات المصروف عند ممارسة الخيارات فقط
- استخدام سعر السهم الحالي بدلاً من القيمة العادلة في تاريخ المنح
- إغفال تعديل تقديرات المصادرة بصورة منتظمة
محاسبة المصادرة: تُقدَّر حالات المصادرة مسبقاً ويُعدَّل إثبات المصروف وفقاً لذلك، دون انتظار وقوع المصادرة الفعلية.
وفي الشركات الخاصة، انخفض متوسط حصص الملكية المخصصة للموظفين المؤهلين بنسبة 26% على أساس سنوي بين نوفمبر 2022 ونوفمبر 2023، وبلغ الانخفاض نحو 25.4% للموظفين المبتدئين ونحو 41.8% للمديرين. وينعكس هذا الاتجاه على افتراضات معدلات المصادرة المستخدمة.
شركة Prima Consulting
هل تحتاجون إلى توجيه متخصص بشأن هذا الموضوع؟ يسعد فريقنا الاستشاري بتقديم استشارة أولية مجانية.
دون أي التزام · الرد خلال يوم عمل واحد · دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ
متطلبات الإفصاح بموجب IFRS 2
تُعدّ الشفافية جوهر الامتثال لـ IFRS 2؛ إذ ينبغي أن تساعد الإفصاحات مستخدمي القوائم المالية على فهم طبيعة الترتيبات بوضوح.
الإفصاحات المطلوبة في القوائم المالية السنوية
الإفصاح عن الطبيعة والمدى:
- وصف واضح لكل ترتيب دفع على أساس الأسهم
- عدد الخيارات القائمة ومتوسطات أسعار ممارستها المرجحة
- منهجية القيمة العادلة والافتراضات الجوهرية المستخدمة
- التذبذب المتوقع ومدخلات النموذج الأخرى
الإفصاح عن الأثر المالي:
- إجمالي المصروف المثبت للدفع على أساس الأسهم خلال الفترة
- القيمة الدفترية للالتزامات الخاصة بالترتيبات المسوّاة نقداً
- القيمة الجوهرية للخيارات التي جرت ممارستها خلال الفترة
جداول الحركة:
- الرصيد الافتتاحي والمنح والممارسات والمصادرات وحالات الانتهاء
- متوسط العمر التعاقدي المتبقي للخيارات
- نطاق أسعار الممارسة للخيارات القائمة
الفروق في الإفصاح بين الترتيبات المسوّاة بالأسهم والمسوّاة نقداً
إفصاحات إضافية للترتيبات المسوّاة نقداً:
- القيمة الدفترية للالتزام في نهاية الفترة
- القيمة الجوهرية للالتزام في حال الممارسة في نهاية الفترة
- كيفية تحديد القيمة العادلة للترتيبات المسوّاة نقداً
إفصاحات ترتيبات المجموعة:
- المنشأة التي استفادت من خدمات المستفيدين
- كيفية توزيع التكاليف بين منشآت المجموعة
- طبيعة الترتيبات بين شركات المجموعة وتوثيقها
IFRS 2 مقابل US GAAP: أبرز الفروق
لدى شركات ناشئة كثيرة مستثمرون أو عمليات في الولايات المتحدة، مما يجعل الفروق مع المبادئ المحاسبية المقبولة عموماً في الولايات المتحدة (US GAAP) ذات صلة بإعداد التقارير المالية.
أبرز الفروق:
- إثبات المصروف: يتطلب IFRS 2 معاملة كل دفعة من المنح ذات الاستحقاق المتدرج بوصفها منحة مستقلة، بينما يتيح US GAAP للمنشأة اعتماد طريقة القسط الثابت للمنح المرتبطة بشرط الخدمة وحده
- محاسبة التعديلات: اختلاف أساليب احتساب التكلفة الإضافية المثبتة
- منح الأداء: اختلاف جوهري في توقيت إثبات المصروف عند وجود شروط أداء
- المصادرات: يتطلب IFRS 2 تقدير المصادرات مسبقاً، بينما يجيز US GAAP للمنشأة الاختيار بين التقدير المسبق وإثبات المصادرات عند وقوعها
الأثر العملي: إذا لزم إعداد التقارير وفق المعيارين، فيُتوقع مزيد من التعقيد وارتفاع في الأتعاب المهنية.
اعتبارات المستثمرين: تكون شركات رأس المال الجريء الأمريكية أكثر إلماماً بمعايير US GAAP عموماً، ولذا يحسن تقديم معلومات تكميلية وفق هذه المبادئ لأغراض جمع التمويل.
التحديات الشائعة للشركات الناشئة والشركات الخاصة
يُفرز التطبيق العملي لـ IFRS 2 تحديات محددة أمام الشركات النامية، وفيما يلي أبرز ما يُتوقع مواجهته.
تطبيق IFRS 2 على خطط خيارات الأسهم للموظفين (ESOP) في الشركات الناشئة
تمثل خطط خيارات الأسهم للموظفين أكثر أشكال الدفع على أساس الأسهم شيوعاً في الشركات الناشئة. وتتمثل أبرز تحدياتها في وتيرة التقييم، وتحديد سعر الممارسة، وسيناريوهات تسريع الاستحقاق.
وتيرة التقييم: يوصي أغلب الخبراء بإجراء تقييم سنوي بحد أدنى، مع تحديثات مرحلية عند الأحداث المهمة مثل جولات التمويل.
تحديد سعر الممارسة: ينبغي أن يعكس سعر ممارسة الخيارات القيمة السوقية العادلة في تاريخ المنح، فالخيارات المسعّرة بأقل من قيمتها قد تولّد دخلاً خاضعاً للضريبة للموظفين في ولايات قضائية عديدة.
المحاسبة عن إنهاء الخدمة والمصادرات
يؤثر معدل دوران الموظفين تأثيراً كبيراً في إثبات مصروف IFRS 2، إذ يجب تقدير المصادرات وتعديلها بصورة منتظمة.
احتساب معدل المصادرة:
- بيانات الدوران الوظيفي التاريخية للشركة
- أنماط الاحتفاظ بالموظفين حسب الدور الوظيفي
- اعتبارات مرحلة نمو الشركة
النهج العملي: البدء بالمعايير المرجعية في القطاع، ثم تحسينها تدريجياً بناءً على خبرة الشركة.
وفي عام 2024، تراجعت التعويضات بحقوق الملكية بنسبة 37% في المتوسط عبر الشركات الناشئة، وبلغ التراجع 51% في وظائف الموارد البشرية، بعد تحول الظروف الاقتصادية بصورة حادة في عام 2023. وينعكس هذا الاتجاه على افتراضات المصادرة وعلى تصميم البرنامج ككل.
تحديات التقييم في الشركات المبتدئة
يتطلب تقييم الشركات الخاصة قدراً كبيراً من التقدير المهني، ومن أبرز التحديات التقييمات القديمة وتقدير التذبذب واعتبارات السيولة.
التقييمات القديمة: يقوّض استخدام تقييمات قديمة الامتثال لـ IFRS 2 بدرجة كبيرة، ويلزم تحديثها بانتظام بعد الأحداث المهمة.
تقدير التذبذب: في غياب تاريخ تداول، يستلزم تقدير التذبذب المتوقع تحليل شركات نظيرة، وتساعد النمذجة الإحصائية في ذلك.
الدعم المهني: تستعين معظم الشركات الناشئة الناجحة بمتخصصي التقييم بصورة منتظمة، وغالباً ما تُبرَّر تكلفة ذلك بقبول المدققين للتقييمات، فضلاً عن الحد الملموس من مخاطر الامتثال.
نصائح الامتثال للشركات
فيما يلي توجيهات محددة لتطبيق محاسبة IFRS 2 في الشركات الناشئة.
اعتبارات الهيكل القانوني:
- على شركات البر الرئيسي الالتزام بمتطلبات IFRS كاملة
- على منشآت المناطق الحرة مراجعة أنظمة المنطقة الخاصة بها
- قد تستلزم الهياكل القابضة إعداد حسابات على مستوى المجموعة
مقدمو الخدمات المهنية:
- التعاقد مع مدققين مرخصين على دراية بمتطلبات IFRS 2
- النظر في الاستعانة بشركات تقييم متخصصة للترتيبات المعقدة
- الاستعانة بمستشار قانوني لإعداد وثائق خطط حقوق الملكية
ويشترط مركز دبي المالي العالمي (DIFC) على جميع الشركات إجراء تدقيق سنوي لقوائمها المالية وفق IFRS بالكامل، وتقديمها خلال ستة أشهر من نهاية السنة المالية.
متطلبات الرفع التنظيمي:
- إعداد القوائم المالية السنوية وفق IFRS بالكامل
- التزام منشآت DIFC بمواعيد صارمة للتدقيق والرفع
- احتساب ضريبة الشركات استناداً إلى IFRS
أفضل الممارسات للشركات الناشئة:
- تطبيق IFRS 2 منذ أول منحة حقوق ملكية
- توثيق جميع ترتيبات حقوق الملكية توثيقاً سليماً منذ البداية
- تحديث التقييمات سنوياً على الأقل
- التخطيط المسبق للتفتيش التنظيمي وعمليات التدقيق
الأثر على الأرباح والخسائر وجمع التمويل وعمليات الاستحواذ
لا يقتصر أثر الامتثال لـ IFRS 2 على المحاسبة، فتقارير الدفع على أساس الأسهم تنعكس على عمليات أساسية في الشركة.
الأثر على الأرباح والخسائر:
- يخفض مصروف التعويض غير النقدي الأرباح المعلنة سنوياً
- تولّد الترتيبات المسوّاة نقداً تقلباً ملحوظاً من فترة إلى أخرى
- تظهر تكاليف التعديلات بوصفها أعباءً لمرة واحدة
انعكاسات جمع التمويل:
- يدقق المستثمرون في تخفيف الملكية بعناية خلال الفحص النافي للجهالة
- تعزز المحاسبة السليمة وفق IFRS 2 ثقة المستثمرين بدرجة كبيرة
- تثير الخيارات المؤرخة بأثر رجعي أو مشكلات التقييم علامات تحذير
اعتبارات الفحص النافي للجهالة:
- يراجع المستحوذون منح حقوق الملكية السابقة مراجعة مستفيضة خلال العملية
- يقلل التوثيق السليم تأخر الصفقات بدرجة كبيرة
- يؤثر الالتزام القائم لخطط التسوية النقدية في سعر الشراء
وفي عام 2024، تراجعت حصة النساء من المعيّنين الجدد الحاصلين على حقوق ملكية إلى 33%، وهو أدنى مستوى منذ عام 2018. كما استقطبت الشركات الناشئة ذات فرق التأسيس النسائية الخالصة 4.1% فقط من رأس المال في مرحلة ما قبل التمويل الأولي، مقابل 6.1% في عام 2023. وتنعكس هذه الاتجاهات على قرارات استراتيجية حقوق الملكية.
التعديلات والإلغاءات والتسوية الصافية
تستلزم التغييرات في ترتيبات الدفع على أساس الأسهم القائمة معالجة محاسبية خاصة، ويساعد فهم قواعد التعديل على التخطيط الفعال لهذه التغييرات.
ماذا يحدث عند تعديل منحة قائمة على أساس الأسهم؟
مبدأ القيمة الإضافية: تُثبَّت الزيادة في القيمة العادلة بعد التعديل مقارنةً بالقيمة العادلة الأصلية بوصفها مصروف تعويض إضافياً.
التعديلات الشائعة:
- تخفيض أسعار الممارسة، أي إعادة التسعير
- تسريع فترة الاستحقاق لاستبقاء الكفاءات
- تغيير شروط الأداء بما يعكس الواقع
- إضافة بدائل التسوية النقدية إلى الخطط
توقيت إثبات المصروف:
- تُثبَّت القيمة الإضافية على مدى فترة الاستحقاق المتبقية
- إذا كانت المنحة مستحقة بالفعل، تُثبَّت القيمة الإضافية فوراً في الفترة نفسها
- يستمر إثبات مصروف المنحة الأصلية وفق الخطة الأولية
مثال: حقوق زيادة قيمة السهم (SARs)
منحت شركة تقنية ناشئة في عام 2023 حقوق زيادة قيمة السهم لعشرين موظفاً، ويستحق حامل كل حق مبلغاً نقدياً يعادل الارتفاع في سعر السهم. والمثال الآتي مبسّط ويعتمد القيمة الجوهرية لأغراض التوضيح، بينما يقيس IFRS 2 الالتزام عملياً بالقيمة العادلة.
الإعداد الأولي:
- تاريخ المنح: 1 يناير 2023
- السعر الأساسي: 10 دولارات أمريكية للسهم
- القيمة العادلة عند المنح: دولاران أمريكيان لكل حق
- إجمالي الحقوق الممنوحة: 10,000 حق
- الاستحقاق: 25% سنوياً على مدى أربع سنوات
محاسبة السنة الأولى مع ارتفاع سعر السهم إلى 15 دولاراً أمريكياً:
- الالتزام لكل حق: 5 دولارات أمريكية، أي 15 ناقص 10
- المستحق بنسبة 25%: 2,500 حق × 5 دولارات أمريكية = 12,500 دولار أمريكي التزاماً
- غير المستحق بنسبة 75%: التزام مستقبلي متوقع للجزء غير المستحق
- يلزم إعادة القياس في نهاية كل فترة تقرير
تعديل السنة الثانية مع سعر سهم عند 12 دولاراً أمريكياً:
- تخفيض السعر الأساسي إلى 8 دولارات أمريكية لاستبقاء الموظفين
- القيمة الإضافية: 4 ناقص 2 = دولاران أمريكيان لكل حق
- المصروف الإضافي: 10,000 حق × دولاران أمريكيان = 20,000 دولار أمريكي على مدى فترة الاستحقاق المتبقية
ويبيّن هذا المثال كيف تولّد الترتيبات المسوّاة نقداً تعقيداً مستمراً، وكيف تضيف محاسبة التعديلات تحديات إضافية.
محاسبة الإلغاء: يُعامل الإلغاء كأنه استحقاق فوري كامل، ويُثبَّت المصروف المتبقي غير المثبت فوراً في الفترة.
التسوية الصافية لأغراض الاستقطاع الضريبي: ممارسة شائعة تحتجز فيها المنشأة جزءاً من الأسهم لتغطية الالتزامات الضريبية للموظف، ولا تستوجب عموماً محاسبة تعديل إذا كانت ممارسة معتادة.
أخطاء الامتثال الشائعة في IFRS 2
يوفر التعلم من أخطاء الآخرين وقتاً كبيراً على الشركة الناشئة، وفيما يلي أكثر أخطاء الامتثال لـ IFRS 2 تكراراً.
أخطاء التوقيت:
- إثبات المصروف عند ممارسة الخيارات فقط
- اعتماد الأساس النقدي بدلاً من أساس الاستحقاق
- إغفال إثبات المصروف للخيارات الخاسرة (خارج النقد)
أخطاء التقييم:
- استخدام تقييمات قديمة أو غير ملائمة لأغراض التقارير
- عدم اتساق منهجيات التقييم بين الفترات
- إغفال خصومات قابلية التسويق في الشركات الخاصة
أوجه القصور في التوثيق:
- قرارات مجلس إدارة غير كافية للمنح الصادرة
- غياب الربط بين اتفاقيات الخدمة والمنح
- ضعف حفظ السجلات الخاصة بالتعديلات والمصادرات
أوجه إغفال هيكل المجموعة:
- توزيع غير سليم للمصروفات بين المنشآت
- غياب الاتفاقيات بين شركات المجموعة الخاصة بخطط حقوق الملكية
- عدم اتساق السياسات المحاسبية بين المنشآت التابعة
وتظهر هذه الأخطاء غالباً أثناء التدقيق أو الفحص النافي للجهالة، وتقل تكلفة الوقاية منها عبر التطبيق السليم عن تكلفة تصحيحها لاحقاً.
خدمات استشارات IFRS 2 المتخصصة
يجعل الدعم المهني الامتثال لـ IFRS 2 أمراً يسيراً على الشركات الناشئة، فالمستشار المناسب يجمع بين الفهم الفني للمتطلبات والإدراك العملي لاحتياجات الأعمال.
مجالات دعم التنفيذ:
- التقييم الأولي لترتيبات حقوق الملكية القائمة
- تصميم خطط تعويض بحقوق الملكية متوافقة مع المعيار مستقبلاً
- تطوير منهجية التقييم وتوثيقها على النحو السليم
- المتابعة المستمرة للامتثال وتحديثه بانتظام
الخدمات الشائعة:
- إعداد سياسة IFRS 2 وتوثيقها
- خدمات التقييم السنوي لأغراض التقارير المالية
- دعم التدقيق وإعداد المذكرات الفنية
- تدريب الفرق المالية ومجالس الإدارة بصورة منتظمة
معايير اختيار المستشار المهني:
- خبرة فنية مثبتة في IFRS 2 وسجل أعمال حافل
- فهم نماذج أعمال الشركات الناشئة تحديداً
- التكامل مع مدققي الشركة ومستشاريها الضريبيين
- خبرة بالمتطلبات التنظيمية في ولايتكم القضائية
اعتبارات التكلفة والعائد: تمثل أتعاب الدعم المهني عادةً جزءاً يسيراً من التكاليف، في حين تفوقها تكلفة عدم الامتثال بكثير، إذ يترتب على تأخر التدقيق كلفة مرتفعة، وتنشأ عن الملاحظات التنظيمية مشكلات إضافية.
وتُرسي شركات ناشئة ناجحة كثيرة علاقة مستمرة مع متخصصين في خدمات استشارات IFRS 2 منذ جولات التمويل الأولى، مما يضمن اتساق التطبيق ويحد كثيراً من التعقيدات المستقبلية.
استشارة مجانية
هل ترغبون في مناقشة وضع شركتكم تحديداً؟
يعمل مستشارو شركة Prima مع منشآت في دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ. والاستشارة الأولى مجانية دائماً، دون ترويج، وبخبرة متخصصة فقط.
الأسئلة الشائعة حول IFRS 2 الدفع على أساس الأسهم
ما هو معيار IFRS 2 للدفع على أساس الأسهم؟
IFRS 2 هو المعيار الدولي للتقرير المالي الذي ينظم المحاسبة عن المعاملات التي تحصل فيها المنشأة على سلع أو خدمات مقابل أدوات حقوق ملكية أو مبالغ نقدية مرتبطة بقيمة أسهمها. ويشمل خيارات الأسهم والأسهم المقيّدة وحقوق زيادة قيمة السهم، ويُلزم بإثبات أثرها في قائمة الدخل وقائمة المركز المالي (الميزانية العمومية).
كيف يُحتسب مصروف IFRS 2 لمنح خيارات الأسهم للموظفين (ESOP)؟
تُقاس القيمة العادلة للخيارات في تاريخ المنح باستخدام نموذج مثل بلاك-شولز-ميرتون أو النموذج ذي الحدين، ثم تُضرب في عدد الخيارات المتوقع استحقاقها، ويُثبَّت الناتج مصروفاً على مدى فترة الاستحقاق. ويُعدَّل العدد المتوقع بتغير ظروف الخدمة والأداء، ولا تُعاد القيمة العادلة نفسها.
ما الفرق بين الدفع المسوّى بالأسهم والدفع المسوّى نقداً وفق IFRS 2؟
في الدفع المسوّى بالأسهم تُقاس القيمة العادلة مرة واحدة في تاريخ المنح ولا يُعاد قياسها، ويحصل المستفيد على حصة ملكية. أما في الدفع المسوّى نقداً فيُثبَّت التزام يُعاد قياسه بالقيمة العادلة في نهاية كل فترة تقرير حتى التسوية، مما يسبب تقلباً في الأرباح والخسائر وضغطاً محتملاً على السيولة.
هل تلتزم الشركات في الإمارات العربية المتحدة بتطبيق IFRS 2؟
نعم، يُلزم قانون الشركات التجارية الإماراتي رقم 2 لسنة 2015 الشركات بتطبيق معايير المحاسبة الدولية، ويشمل ذلك IFRS 2 عند منح تعويضات بحقوق الملكية. ويجوز للمنشآت التي لا تتجاوز إيراداتها 50 مليون درهم إماراتي في الفترة الضريبية استخدام معيار IFRS للمنشآت الصغيرة والمتوسطة.
كيف تؤثر شروط الأداء وشروط السوق في مصروف الدفع على أساس الأسهم؟
لا تدخل شروط الأداء، مثل مستهدفات الإيرادات، في القيمة العادلة عند المنح، لكنها تغيّر عدد الأدوات المتوقع استحقاقها وتستلزم إعادة تقييم دورية. أما شروط السوق، مثل مستهدفات سعر السهم، فتنعكس على القيمة العادلة في تاريخ المنح، ويُثبَّت المصروف حتى لو لم تتحقق.
كيف تُعالج مصادرة المنح عند ترك الموظف للعمل؟
يتطلب IFRS 2 تقدير عدد الأدوات التي ستُصادر مسبقاً وتعديل المصروف المثبت عند تغير التقدير، دون انتظار المصادرة الفعلية. وتعتمد الشركات في تقدير المعدل على بيانات الدوران الوظيفي التاريخية وأنماط الاحتفاظ حسب الدور الوظيفي ومرحلة نمو الشركة.
ما الإفصاحات المطلوبة بموجب IFRS 2 في القوائم المالية السنوية؟
يشترط IFRS 2 الإفصاح عن وصف كل ترتيب، وعدد الخيارات القائمة ومتوسط أسعار ممارستها المرجح، ومنهجية القيمة العادلة وافتراضاتها، وإجمالي المصروف المثبت خلال الفترة، إضافة إلى جداول حركة المنح والممارسات والمصادرات. وتُضاف إفصاحات القيمة الدفترية للالتزام في الترتيبات المسوّاة نقداً.
ما أكثر أخطاء IFRS 2 شيوعاً وماذا يحدث إذا ظهرت أثناء التدقيق؟
تشمل أكثر الأخطاء إثبات المصروف عند الممارسة فقط، واستخدام سعر السهم الحالي بدلاً من القيمة العادلة في تاريخ المنح، واعتماد تقييمات قديمة، وضعف التوثيق. وتظهر هذه الأخطاء غالباً أثناء التدقيق أو الفحص النافي للجهالة، فتؤدي إلى تعديلات وتأخير الصفقات، وتكلّف تصحيحاً أعلى من تكلفة التطبيق السليم منذ البداية.
الخلاصة: الامتثال لـ IFRS 2 للدفع على أساس الأسهم ركيزة نجاح الشركات الناشئة
قد يبدو الامتثال لـ IFRS 2 للدفع على أساس الأسهم معقداً في البداية، لكنه قابل للإدارة بالنهج الصحيح منذ المراحل الأولى. وينبغي أن تدعم استراتيجية التعويض بحقوق الملكية في الشركة الناشئة أهداف الأعمال والمتطلبات التنظيمية معاً.
ويعزز الامتثال السليم لـ IFRS 2 مصداقية الشركة لدى المستثمرين، ويقوّي علاقتها بموظفيها عبر الشفافية، ويلبّي توقعات الجهات التنظيمية التي تراجع قوائمها. فالأمر لا يقتصر على الالتزام بالقواعد، بل يمتد إلى بناء الأساس المالي للنمو المستدام.
وتتمثل عوامل النجاح الرئيسية في التطبيق المبكر منذ المنح الأولى، والاستعانة بإرشاد مستشارين ذوي خبرة، والمتابعة المستمرة التي تحافظ على الامتثال بمرور الوقت. أما الشركات التي تطبق IFRS 2 تطبيقاً سليماً من البداية فتتجنب التصحيحات المكلفة، وتُظهر كفاءة متقدمة في الإدارة المالية.
ويمكن لبرامج التعويض بحقوق الملكية أن تعزز مشاركة الموظفين بقوة، وتدعم أهداف استبقاء الكفاءات الحيوية، وتوائم المصالح مع نجاح الشركة. ويوفر IFRS 2 الإطار اللازم للتقارير الشفافة، إذ إن دقة التقارير عن هذه الاستثمارات الحيوية أمر بالغ الأهمية.
هل تسعون إلى تطبيق IFRS 2 للدفع على أساس الأسهم بما يدعم نمو شركتكم الناشئة؟ يساعد متخصصو IFRS في شركة Prima Consulting المنشآت على تطبيق محاسبة IFRS 2 بثقة، بدءاً من التقييم الأولي وصولاً إلى الامتثال المستمر، مع توفير الخبرة اللازمة لتحقيق النجاح.
تواصلوا مع شركة Prima Consulting اليوم لمناقشة متطلباتكم ووضع استراتيجية امتثال تناسب أعمالكم.
نبذة عن الكاتب
إبراهيم أحمد زاهدي (Ibrahim Ahmed Zahidie)، FCA، يتمتع بخبرة تتجاوز 18 عاماً في التقارير المالية وفق IFRS، وأطر المخاطر التنظيمية، والتحول المؤسسي في القطاع المصرفي. وتشمل مسيرته العمل في كي بي إم جي (KPMG) وبنك UBL، ويتركز عمله المهني على تطبيق IFRS، وتحسين الإفصاحات، وإعداد تقارير التمويل المستدام، واستراتيجيات الامتثال الرقمي للمؤسسات الخاضعة للرقابة في المملكة العربية السعودية والإمارات العربية المتحدة وأيرلندا والأسواق الأوروبية.