ملخص سريع عن معيار IAS 19
معيار IAS 19 هو المعيار المحاسبي الدولي الذي يحدد كيفية تسجيل أصحاب العمل لمنافع الموظفين. ويغطي أربع مجموعات: المنافع قصيرة الأجل، ومنافع ما بعد التوظيف، والمنافع الأخرى طويلة الأجل، ومنافع إنهاء الخدمة. ويُستثنى من نطاقه الدفع على أساس الأسهم الذي يخضع للمعيار الدولي للتقرير المالي 2 (IFRS 2). ويُطبَّق معيار IAS 19 منذ عام 1999 ولا يزال ساري المفعول في 2026.
ما هو معيار IAS 19؟
معيار IAS 19 هو المعيار المحاسبي الدولي الذي ينظم المحاسبة عن منافع الموظفين. ويُلزم أصحاب العمل بتسجيل مصروفات المنافع عند اكتسابها من الموظفين، لا عند سدادها. ويغطي المعيار أربع فئات من المنافع، ويسري على جميع أصحاب العمل الذين يعدّون قوائمهم المالية وفق معايير IFRS.
يمكن النظر إلى معيار IAS 19 بوصفه دليل القواعد لتسجيل كل شيء، من الرواتب الشهرية إلى التزامات التقاعد.
وتخضع الفئات الأربع لقواعد مختلفة. فالمنافع قصيرة الأجل مثل الأجور والمكافآت تحظى بمعالجة بسيطة، بينما تتطلب منافع ما بعد التوظيف، ولا سيما خطط المنافع المحددة، عملاً اكتوارياً.
وتكمن الصعوبة في الجانب الاكتواري؛ إذ تستند التزامات التقاعد إلى افتراضات بشأن الوفيات المستقبلية ونمو الرواتب ومعدلات الخصم، وهو ما لا ينطبق على الراتب الشهري.
وقد شددت التعديلات السارية في عامي 2024 و2025 قواعد الإفصاح، ما جعل الشفافية أكثر أهمية مما كانت عليه قبل عقد من الزمن.
ما معنى معيار IAS 19؟
يرمز IAS 19 إلى المعيار المحاسبي الدولي 19 بعنوان «منافع الموظفين» (Employee Benefits). وتدل البادئة IAS على أنه من المعايير الصادرة قبل بدء سلسلة تسمية IFRS. وهو ينظم المحاسبة عن الأجور والمعاشات التقاعدية والمنافع الأخرى طويلة الأجل ومنافع إنهاء الخدمة.
يندرج المعيار ضمن المنظومة الأوسع لمعايير IFRS. ويتولى مجلس معايير المحاسبة الدولية (IASB) صيانته اليوم، رغم أن التسمية الأصلية «IAS» سابقة للتسمية الحالية لمؤسسة IFRS.
ويُكتب المعيار أحياناً «IAS 19» وأحياناً «IAS19»، وكلا الصيغتين تشير إلى المعيار نفسه.
هل لا يزال معيار IAS 19 ساري المفعول في 2026؟
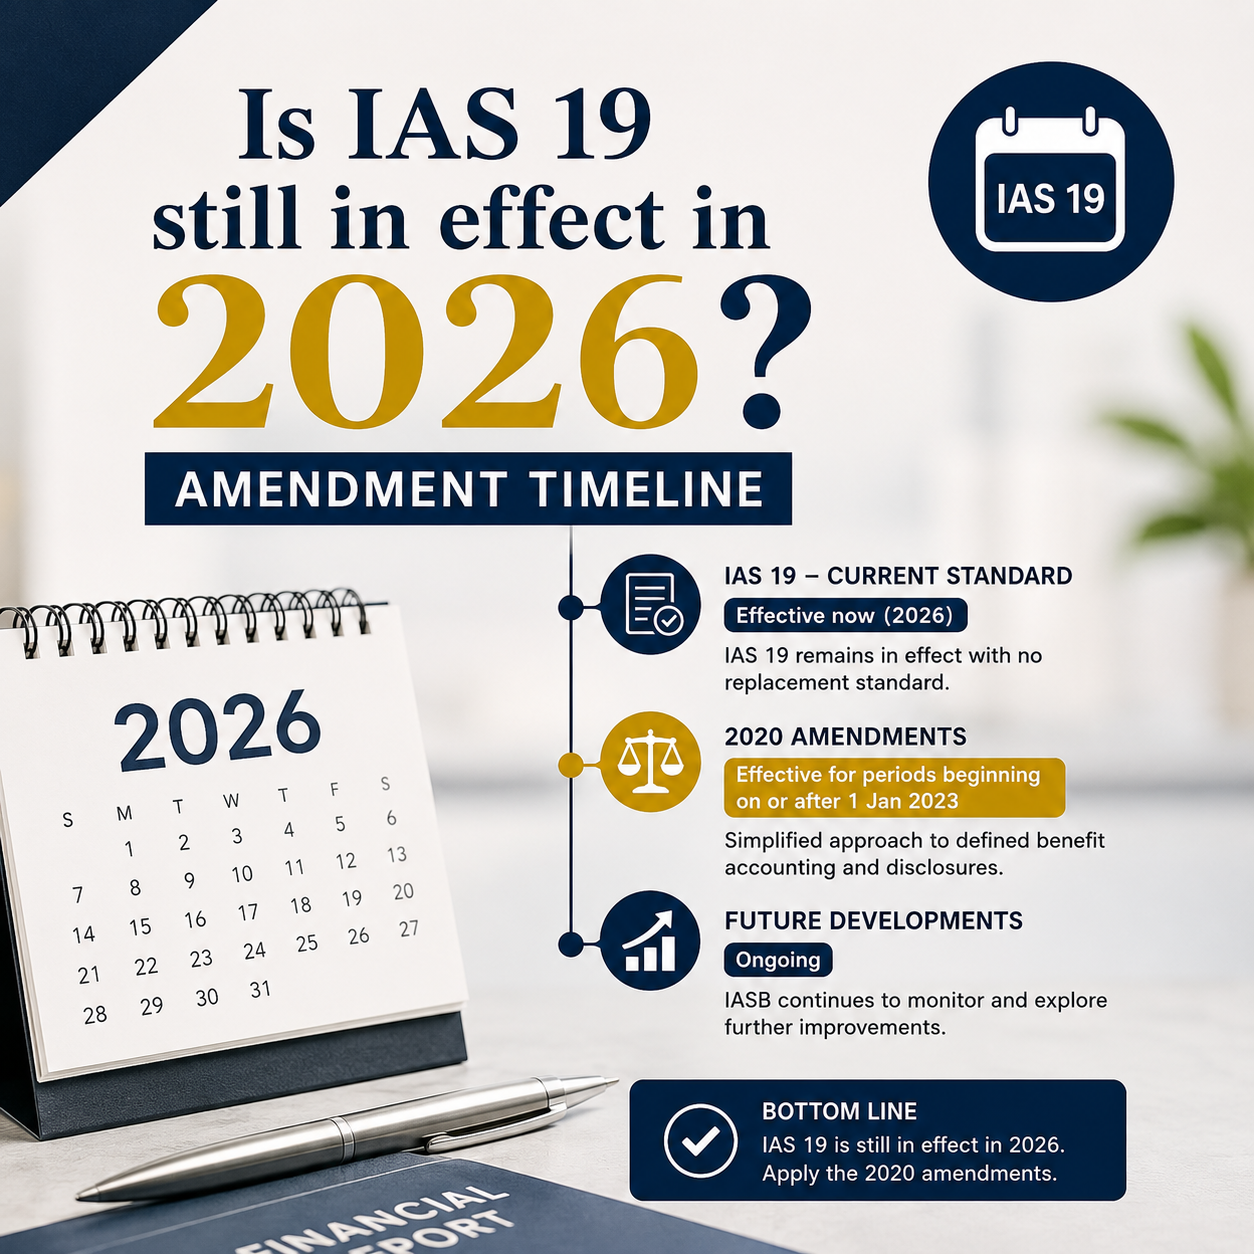
نعم. لا يزال معيار IAS 19 ساري المفعول بالكامل في 2026، وهو المعيار الحالي للمحاسبة عن منافع الموظفين وفق IFRS. أما IFRS 18 النافذ اعتباراً من يناير 2027 فيغيّر طريقة عرض الأرباح أو الخسائر، لكنه لا يحل محل قياس IAS 19.
لا يوجد معيار بديل مطروح. وما زالت المحاسبة عن المنافع المحددة ومنافع إنهاء الخدمة تقوم على قواعد IAS 19.
والمتغير هو العرض؛ إذ يعيد IFRS 18 تشكيل موضع إيرادات المنافع ومصروفاتها في قائمة الدخل، ويتناول دليلنا حول القوائم المالية وفق IFRS 18 هذا التحول بالتفصيل.
متى صدر معيار IAS 19 لأول مرة؟ لمحة عن تاريخ التعديلات
صدرت نسخة معيار IAS 19 المنقحة عام 1998 وبدأ سريانها عام 1999. وأبرز محطات المعيار بعد ذلك تنقيح 2011 الذي ألغى طريقة النطاق (Corridor)، وتعديل 2018 بشأن تعديلات الخطط، وصدور IFRS 18 عام 2024. وقد عززت كل خطوة منها الشفافية.
وفيما يلي التسلسل التاريخي الذي تغفله معظم الأدلة.
في عام 1998، كان بإمكان الشركات تأجيل الأرباح والخسائر الاكتوارية باستخدام طريقة «النطاق». وقد أُلغي هذا الخيار الآن.
وألغى تنقيح 2011 هذه الطريقة. فانتقلت عمليات إعادة القياس مباشرة إلى الدخل الشامل الآخر، وحل نهج صافي الفائدة محل الفصل القديم بين تكلفة الفائدة والعائد المتوقع على الأصول. وقد أعاد ذلك تشكيل مظهر معظم قوائم المركز المالي (الميزانية العمومية) اليوم.
وألزم تعديل 2018 الشركات باستخدام افتراضات محدّثة لما تبقى من الفترة بمجرد حدوث تعديل في الخطة أو تقليص أو تسوية. تغيير صغير على الورق، لكن أثره كبير في الأرقام.
ثم جاء IFRS 18 عام 2024 ليسري في يناير 2027. وهو لا يعيد كتابة قياس IAS 19، لكنه يغيّر طريقة عرض تكاليف المنافع ضمن الأرباح أو الخسائر.
لماذا يهم معيار IAS 19 الفرق المالية؟
يهم معيار IAS 19 لأن التزامات منافع الموظفين تبلغ غالباً ملايين وتتقلب بشدة مع الافتراضات. فتغير معدل الخصم بنسبة 1% قد يغيّر التزامات المنافع المحددة بما بين 10% و15%. والخطأ فيها يضر بالامتثال وثقة المستثمرين والتصنيفات الائتمانية.
الأرقام كبيرة. ففي ألمانيا، يشارك 87.1% من القوى العاملة في أنظمة التقاعد القانونية.
وتضيف القواعد الإقليمية تعقيداً. ففي المملكة العربية السعودية والإمارات العربية المتحدة، تبلغ تغطية المعاشات التقاعدية 51% في بعض المناطق، مع اختلاف معدلات الاشتراكات عبر الحدود.
ويغذي خطران القوائم المالية مباشرة: يعني خطر طول العمر أن الموظفين قد يعيشون أطول من التوقعات، ويؤثر خطر الاستثمار في أداء أصول الخطة. وللاطلاع على صورة التكلفة الأوسع، يمكن مراجعة مقالنا حول العوامل المحركة لتكلفة منافع الموظفين.
اطلعوا أيضاً على مقالنا: لماذا يُعد تقييم منافع الموظفين أكثر أهمية مما يُظن
ما نطاق معيار IAS 19؟
يغطي معيار IAS 19 جميع منافع الموظفين المقدمة مقابل الخدمة أو إنهائها. ويستثني الدفع على أساس الأسهم الذي يخضع لـ IFRS 2، ويستثني كذلك تقارير خطة منافع التقاعد نفسها التي يحكمها IAS 26. ومعرفة هذا الحد تمنع تطبيق معيار غير مناسب.
يقوم المعيار على الاعتراف على أساس الاستحقاق؛ إذ تُسجَّل مصروفات المنافع عند اكتسابها من الموظفين، لا عند سدادها.
وتشكل الافتراضات المبنية على السوق أساس كل تقييم. فتتبع معدلات الخصم عوائد سندات الشركات عالية الجودة، وينبغي أن يتوافق نمو الرواتب مع التوقعات الاقتصادية الواقعية.
وتُعد طريقة وحدة الائتمان المتوقعة أسلوب التقييم المطلوب لخطط المنافع المحددة، وهي توزع تكاليف المنافع على سنوات خدمة الموظف.
ما فئات منافع الموظفين الأربع؟
فئات معيار IAS 19 الأربع هي المنافع قصيرة الأجل، ومنافع ما بعد التوظيف، والمنافع الأخرى طويلة الأجل، ومنافع إنهاء الخدمة. ويعتمد التصنيف على موعد استحقاق المنافع وعلى حاجتها إلى احتساب اكتواري.
ولكل فئة معالجتها الخاصة. فإذا صُنّفت المنافع تصنيفاً سليماً، جاءت المحاسبة عنها تباعاً.
كيف تُحتسب منافع الموظفين قصيرة الأجل؟
تشمل المنافع قصيرة الأجل الأجور والرواتب والمكافآت واشتراكات الضمان الاجتماعي المستحقة خلال 12 شهراً. ويُسجَّل المصروف عند تقديم الموظفين الخدمة، دون خصم.
فإذا كانت على المنشأة أجور غير مدفوعة بقيمة 50,000 دولار أمريكي في نهاية السنة، تسجل التزاماً بالمبلغ نفسه. الأمر بسيط.
وتندرج الإجازات المدفوعة ضمن هذه الفئة عندما تتراكم لكنها تُستحق خلال 12 شهراً. أما إجازات الترحيل المستحقة فتتطلب إدراج مخصص لها، وعادةً لا تتطلب الإجازات المرضية غير المستحقة ذلك إلى أن يأخذها الموظفون.
ويُعد تقاسم الأرباح منفعة قصيرة الأجل عندما يقع السداد خلال 12 شهراً. والاختبار هو وجود التزام حالي ناشئ عن خدمة الموظفين السابقة.
ما منافع ما بعد التوظيف؟
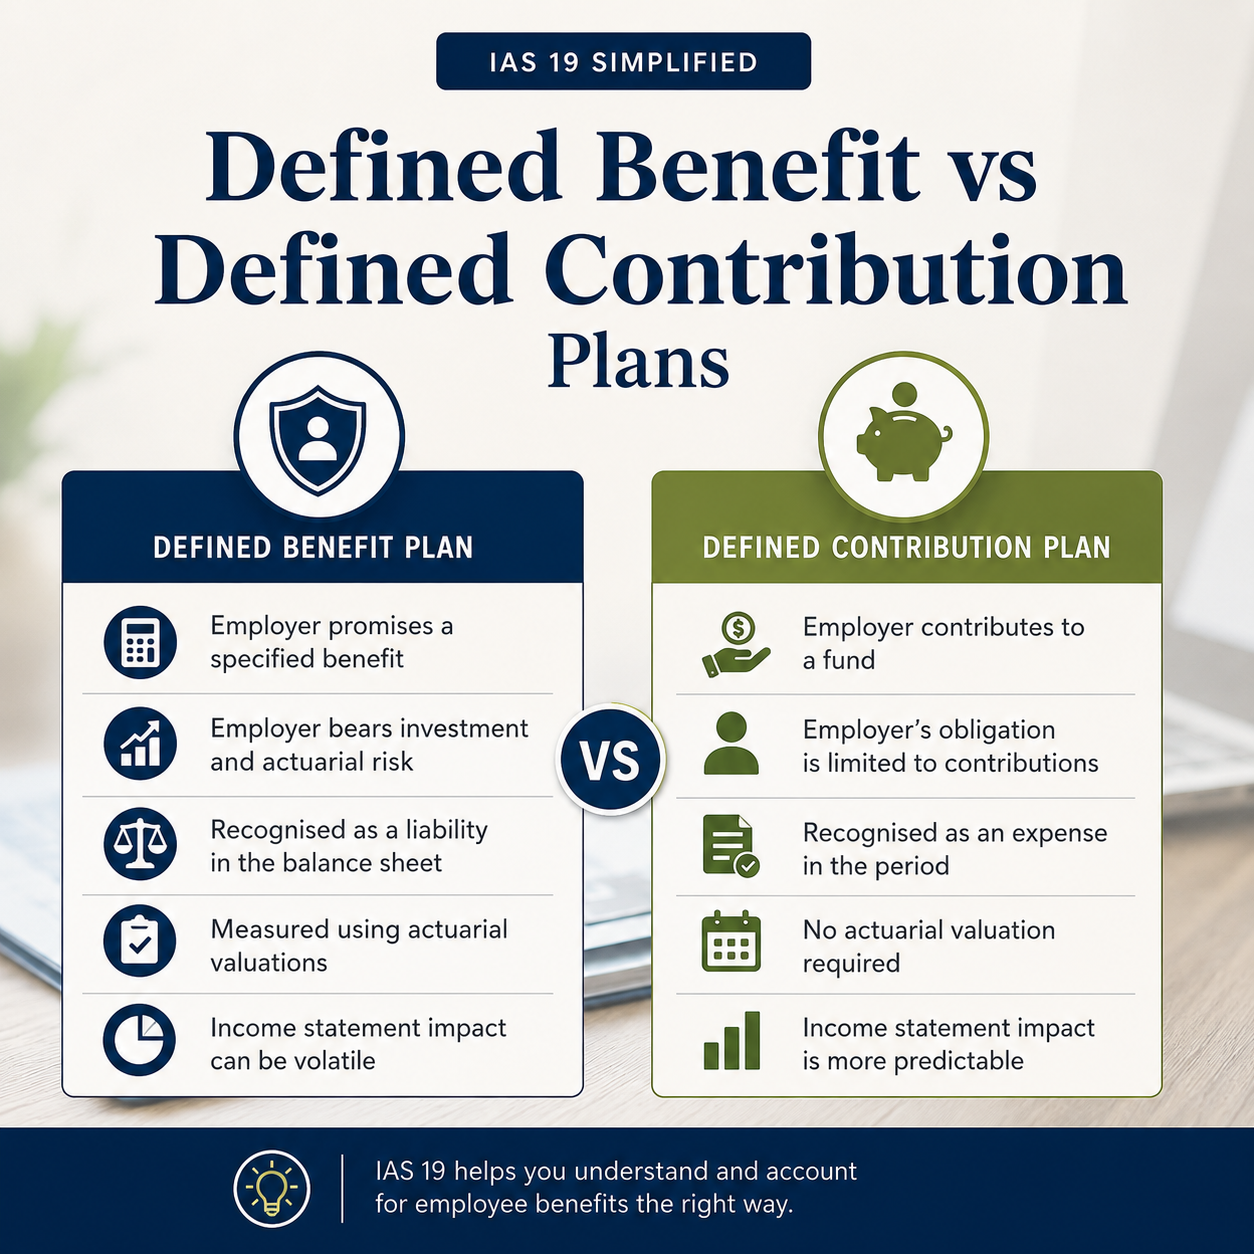
تنقسم منافع ما بعد التوظيف إلى خطط الاشتراكات المحددة وخطط المنافع المحددة. ويتوقف هذا التقسيم على الطرف الذي يتحمل المخاطر: فخطط الاشتراكات المحددة تنقلها إلى الموظفين، بينما تُبقيها خطط المنافع المحددة على صاحب العمل.
ويقود هذا التمييز الواحد إلى نهجين محاسبيين مختلفين تماماً.
وتضيف الجغرافيا تعقيداً. فأصحاب العمل في باكستان يساهمون بنسبة 5% من الحد الأدنى للأجور، بينما قد يساهم أصحاب العمل في الإمارات بما يصل إلى 15% بموجب بعض الترتيبات.
ويلزم قراءة الهيكل القانوني بعناية. فبعض الخطط تبدو كخطط اشتراكات محددة لكنها تعرّض صاحب العمل لمخاطر المنافع المحددة عبر ضمانات الحد الأدنى للعائد.
كيف تُحتسب خطط الاشتراكات المحددة؟
في خطة الاشتراكات المحددة، يساوي المصروف الاشتراكات المطلوبة مقابل الخدمات المقدمة. وتُسجَّل الاشتراكات مصروفاً عند تقديم الموظفين الخدمة. ولا حاجة إلى تقييم اكتواري.
فإذا اكتسب الموظفون أجوراً بقيمة 100,000 دولار أمريكي وتشترط الخطة اشتراكات بنسبة 10%، تسجل المنشأة مصروف معاشات تقاعدية قدره 10,000 دولار أمريكي.
وتنشئ الاشتراكات غير المسددة في تواريخ إعداد التقارير التزامات. فإذا كان المستحق 25,000 دولار أمريكي في 31 ديسمبر، يُسجَّل التزام بالمبلغ نفسه.
راجعوا مقالنا: ما الذي يؤثر في تكلفة التزام منافع الموظفين؟
وتُعد الخطط متعددة أصحاب العمل في الغالب خطط اشتراكات محددة بالنسبة إلى كل صاحب عمل مشارك. لكن التزامات الانسحاب أو الضمانات قد تقلب هذا التصنيف.
كيف تُحتسب خطط المنافع المحددة؟
تقيس المحاسبة عن المنافع المحددة التزام المنافع المتوقعة، وتضيف تكلفة الخدمة وتكلفة الفائدة عبر الأرباح أو الخسائر، وتمرّر عمليات إعادة القياس عبر الدخل الشامل الآخر. وتخفض أصول الخطة صافي الالتزام في قائمة المركز المالي.
ويمثل التزام المنافع المتوقعة (PBO) القيمة الحالية للمنافع التي تدين بها الخطة فعلاً. ويتحرك مع تراكم الفائدة وتغير الافتراضات.
أما تكلفة الخدمة فهي المنفعة الإضافية المكتسبة كل عام، وتكلفة الفائدة هي القيمة الزمنية للنقود مع الاقتراب من موعد السداد. وتشكلان معاً المصروف السنوي.
وتظهر الأرباح والخسائر الاكتوارية عندما تختلف الخبرة الفعلية عن الافتراضات. وتُدرج عمليات إعادة القياس في الفترة التي تنشأ فيها، عبر الدخل الشامل الآخر لا الأرباح أو الخسائر.
هل يمكن عرض قيد يومية وفق معيار IAS 19 بمثال تطبيقي؟
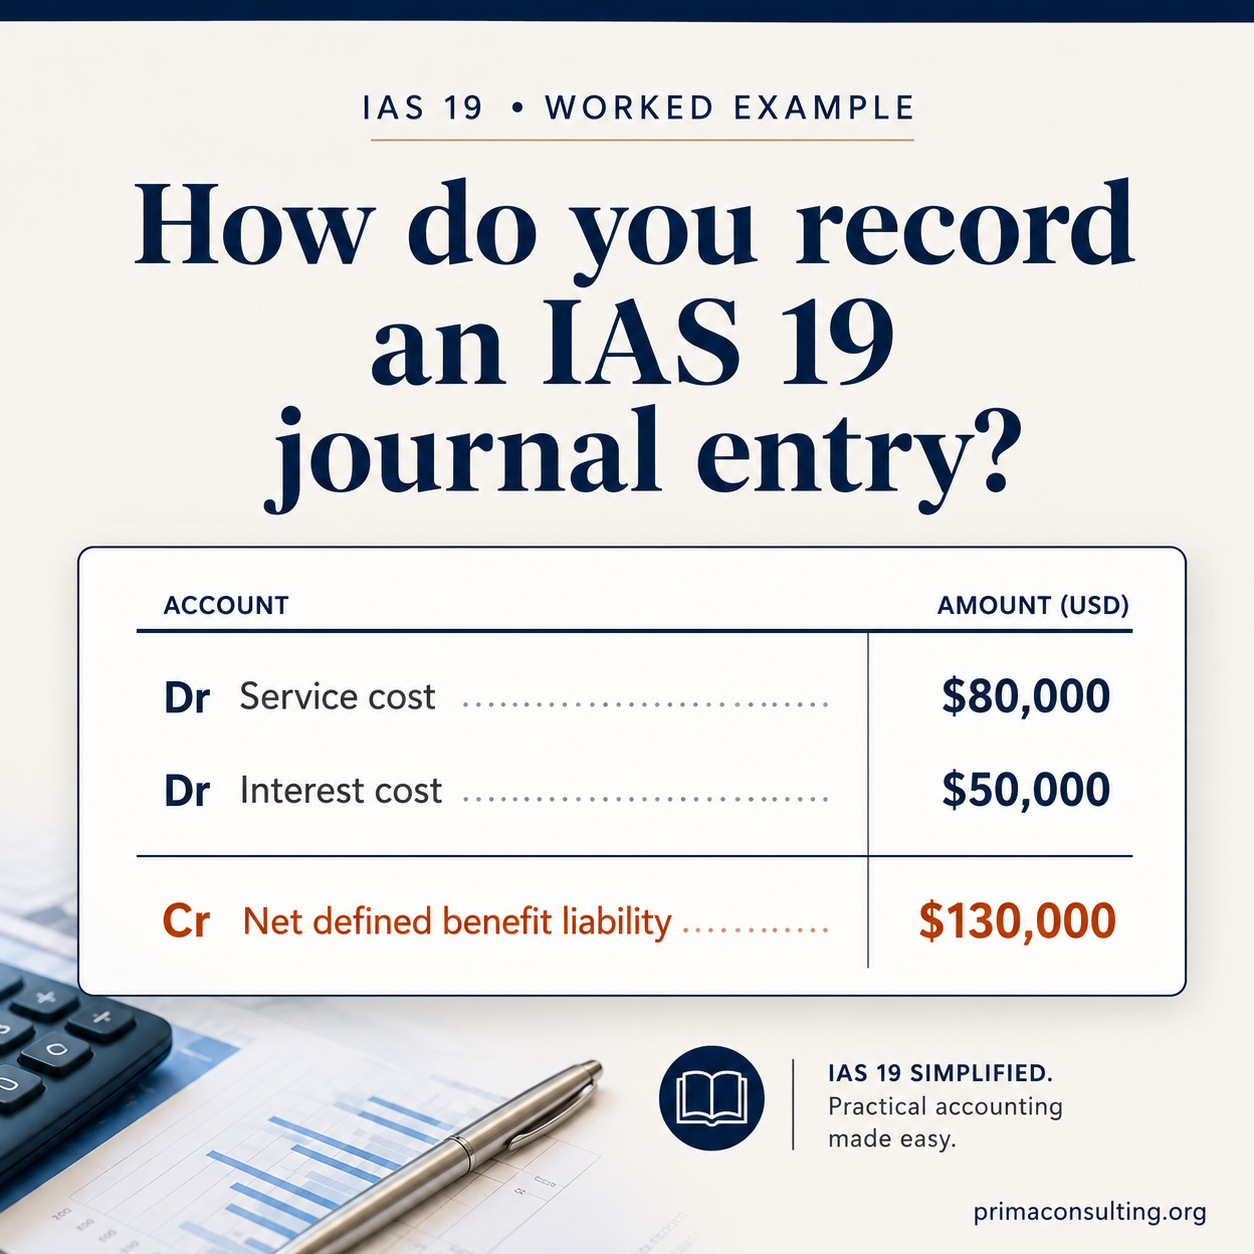
نعم. لنفترض خطة بالتزام افتتاحي قدره 1,000,000 دولار أمريكي ومعدل خصم 5% وتكلفة خدمة حالية 80,000 دولار أمريكي. تبلغ تكلفة الفائدة 50,000 دولار أمريكي، فيكون إجمالي الأعباء على الأرباح أو الخسائر 130,000 دولار أمريكي. ويبلغ الالتزام الختامي، بعد دفع منافع قدرها 60,000 دولار أمريكي، 1,070,000 دولار أمريكي.
تبلغ تكلفة الفائدة 5% من الالتزام الافتتاحي البالغ 1,000,000 دولار أمريكي، أي 50,000 دولار أمريكي. وبإضافة تكلفة الخدمة البالغة 80,000 دولار أمريكي، يصبح الإجمالي 130,000 دولار أمريكي عبر الأرباح أو الخسائر.
ويظهر قيد اليومية الخاص بالمصروف على النحو الآتي:
مدين: مصروف منافع الموظفين (تكلفة الخدمة) 80,000 دولار أمريكي
مدين: تكلفة التمويل (الفائدة على الالتزام) 50,000 دولار أمريكي
دائن: صافي التزام المنافع المحددة 130,000 دولار أمريكي
ويبلغ الالتزام الختامي 1,070,000 دولار أمريكي، وهو ناتج جمع الالتزام الافتتاحي (1,000,000) وتكلفة الخدمة (80,000) وتكلفة الفائدة (50,000) ثم طرح المنافع المدفوعة (60,000). وتخفض المنافع المدفوعة الالتزام لكنها لا تؤثر في المصروف.
وللاطلاع على نهج التوزيع الكامل الذي تقوم عليه تكلفة الخدمة، راجعوا دليل طريقة وحدة الائتمان المتوقعة.
شركة Prima Consulting
هل تواجهون صعوبة في احتساب المنافع المحددة وفق معيار IAS 19؟ يقدم فريقنا الاكتواري استشارة أولية مجانية.
دون أي التزام · نرد خلال يوم عمل واحد · دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ
ما المنافع الأخرى طويلة الأجل للموظفين؟
تشمل المنافع الأخرى طويلة الأجل الإجازات التفرغية (Sabbaticals) وجوائز الخدمة الطويلة والتعويضات المؤجلة المستحقة بعد أكثر من 12 شهراً من الخدمة. وتخضع لنسخة أبسط من محاسبة المنافع المحددة، مع إفصاحات أخف.
وما زالت هذه المنافع تتطلب تقييماً اكتوارياً، لكن بعض قواعد الإفصاح التفصيلية لا تنطبق عليها.
وتُعد الإجازة التفرغية المثال الأوضح. فإجازة مدفوعة لستة أشهر بعد عشر سنوات من الخدمة تُستحق على مدى فترة الخدمة بالقيمة الحالية.
ويكمن الفرق عن منافع ما بعد التوظيف في التوقيت؛ إذ تستحق هذه المنافع بينما لا يزال الموظفون على رأس عملهم.
متى يُعترف بمنافع إنهاء الخدمة؟
يُعترف بمنافع إنهاء الخدمة عندما يُظهر صاحب العمل التزامه عبر خطة رسمية مفصلة لا يمكنه سحبها، أو عندما يقبل الموظفون عرضاً طوعياً. وفي غياب التزام يمكن إثباته، لا ينشأ التزام.
ويساوي الالتزام أفضل تقدير لتكلفة التسوية. وتتطلب عمليات تسريح العمالة الكبيرة عملاً اكتوارياً لتقدير معدلات القبول.
لمزيد من المعلومات، اطلعوا على مقالنا: خدمات التقييم الاكتواري المتكاملة من Prima لفرق الموارد البشرية والمالية
وينبغي الانتباه إلى فخ التوقيت. فقد تُصنَّف المنافع التقاعدية المحسّنة المعروضة على الموظفين المسرَّحين ضمن منافع ما بعد التوظيف بدلاً من ذلك، وهو ما يغيّر المحاسبة عنها.
كيف يختلف معيار IAS 19 عن IFRS 2 وIAS 26 وIFRS 17؟
يغطي معيار IAS 19 منافع الموظفين من جانب صاحب العمل. ويغطي IFRS 2 الدفع على أساس الأسهم، ويغطي IAS 26 تقارير خطة التقاعد نفسها، وقد ينطبق IFRS 17 على ترتيبات المنافع المؤمَّن عليها. وأكثر حالات الخلط شيوعاً معاملة خيارات الأسهم وفق IAS 19 بدلاً من IFRS 2.
| المعيار | نطاقه | لماذا لا يندرج ضمن IAS 19 |
|---|---|---|
| IFRS 2 | الدفع على أساس الأسهم: الخيارات والأسهم والمكافآت المسواة بأدوات حقوق الملكية | يستثني معيار IAS 19 صراحةً الدفع على أساس الأسهم. |
| IAS 26 | التقارير التي تعدها خطة منافع التقاعد نفسها | يعبّر IAS 19 عن وجهة نظر صاحب العمل، لا عن القوائم المالية للخطة. |
| IFRS 17 | عقود التأمين، ومنها بعض ترتيبات المنافع المؤمَّن عليها | قد تندرج المنافع المقدمة عبر عقد تأمين مؤهل ضمن IFRS 17. |
وإذا كانت حزمة المنافع تجمع بين معاشات نقدية ومكافآت بالأسهم، فإن المنشأة تطبق معيارين في آن واحد. وهذا أمر طبيعي، شريطة إبقاء منطق المعاشات بعيداً عن محاسبة الخيارات.
ما أبرز تحديات تطبيق معيار IAS 19؟
التحديان الأكبر في معيار IAS 19 هما تحديد الافتراضات الاكتوارية والامتثال عبر الأطر التنظيمية المختلفة. فاختيارات معدل الخصم والوفيات تحرك الأرقام، وتختلف قواعد التقاعد من دولة إلى أخرى. وغالباً ما يتطلب الأمران مدخلات متخصصة.
ينبغي أن يتبع معدل الخصم عوائد سندات الشركات عالية الجودة، ويُفهم ذلك عادةً على أنه تصنيف AA. ويتطلب تحديد المعدل الصحيح لكل دولة مهارة، ولهذا يحظى اختيار معدل الخصم باهتمام كبير من المدققين.
وتطرح الوفيات صعوبة خاصة بها. فقد حدّت تغييرات القواعد الأخيرة معدلات تحسن الوفيات عند 0.78% للسنوات المقبلة في بعض الأطر التنظيمية.
وعلى الصعيد الإقليمي، تقوم الترتيبات القانونية في ألمانيا على أسس تختلف عن أنظمة دول مجلس التعاون الخليجي. ففي ألمانيا، تبلغ معدلات الاستبدال التقاعدي 54.7% عند احتساب الخطط الطوعية.
والفرق التي تتجاوز المراجعة المتخصصة تقع عادةً في هذه النقاط تحديداً. ويغطي ملخصنا حول الأخطاء الشائعة في تطبيق IAS 19 الأخطاء المتكررة منها.
الجهات التي تعمل معها شركة Prima Consulting
عبر قطاعات وأسواق متعددة، بنتائج قابلة للقياس
🏦
البنوك والمؤسسات المالية
نماذج الخسائر الائتمانية المتوقعة وفق IFRS 9، والمخاطر الائتمانية، ومنهجية الانخفاض في القيمة، وإعداد التقارير التنظيمية
🛡️
شركات التأمين والتأمين التكافلي
تطبيق IFRS 17، والنمذجة الاكتوارية، والنموذج العام للقياس ونهجا الرسوم المتغيرة وتوزيع الأقساط، واحتساب هامش الخدمة التعاقدية
🏢
الشركات والمجموعات متعددة الجنسيات
الامتثال لمعايير IFRS 15 وIFRS 16 وIAS 36، والقوائم المالية، والضوابط الداخلية
📈
مديرو الاستثمار والأصول
تصنيف الأدوات المالية وفق IFRS 9، والقيمة العادلة (IFRS 13)، وتقييم المشتقات، ومحاسبة التحوط
🏗️
العقارات والمقاولات
محاسبة عقود الإيجار وفق IFRS 16، والاعتراف بالإيراد وفق IFRS 15، وإعداد التقارير على مستوى المشروع
🏛️
المكاتب العائلية والمجموعات القابضة
أطر الحوكمة، واستشارات مجالس الإدارة، وإدارة المخاطر، وتقييم المحافظ
كيف تعمل التقييمات الاكتوارية وفق معيار IAS 19؟
تعتمد تقييمات IAS 19 طريقة وحدة الائتمان المتوقعة لتوزيع تكاليف المنافع على سنوات خدمة الموظف. ويخصم الخبير الاكتواري المنافع المتوقعة باستخدام افتراضات بشأن نمو الرواتب والوفيات ومعدلات الخصم. وتحرّك التغيرات الصغيرة في المعدلات النتيجة بشدة.
تكسب كل سنة خدمة رصيداً إضافياً من المنافع. ويقيّمها الخبير الاكتواري باستخدام الافتراضات الحالية، بحيث تتبع مخرجات التقييم المدخلات الاقتصادية الحية.
ويؤثر اختيار معدل الخصم في النتائج تأثيراً كبيراً. فارتفاع المعدل بنسبة 1% قد يخفض الالتزامات بما بين 10% و15% في خطة نموذجية.
وإذا كان الفريق يفضل إجراء هذه التقييمات داخلياً، توفر IFRS TECH أداة تقييم IAS 19 مخصصة تؤتمت احتساب طريقة وحدة الائتمان المتوقعة.
ما الفرق بين التسوية والتقليص؟
التسوية تلغي التزام منافع قائماً، وعادةً عبر دفعة إجمالية أو شراء ريع. أما التقليص فيخفض استحقاقات المنافع المستقبلية، غالباً عبر تعديل الخطة أو تخفيض القوى العاملة. وكلاهما يستوجب اعترافاً فورياً، ومنذ 2018 استخدام افتراضات محدّثة لما تبقى من الفترة.
فعند تسوية 30% من التزام الخطة، يُعترف بنسبة 30% من أي إعادة قياس غير معترف بها.
ويغيّر التقليص ما يكسبه الموظفون مستقبلاً، بينما تسدد التسوية ما هو مستحق فعلاً. فالحدثان مختلفان، ومحاسبتهما مختلفة.
ما الإفصاحات التي يتطلبها معيار IAS 19؟
يتطلب معيار IAS 19 تسويات لالتزام المنافع وأصول الخطة، وإفصاحاً كاملاً عن الافتراضات الرئيسية، وتحليلات حساسية، ووصفاً للمخاطر المعنية. والهدف تمكين المستخدمين من رؤية الالتزام والافتراضات الكامنة وراءه، لا مجرد رقم واحد في قائمة المركز المالي.
وتسوّي الإفصاحات الكمية الالتزامات الافتتاحية والختامية، مبيّنةً تكلفة الخدمة وتكلفة الفائدة والأرباح أو الخسائر ومدفوعات المنافع.
وتتطلب إفصاحات الافتراضات تفصيلاً لمعدلات الخصم وجداول الوفيات ونمو الرواتب. وتبيّن تحليلات الحساسية أثر التغيرات المعقولة في الأرقام.
ويغيّر IFRS 18، النافذ في 2027، موضع عرض هذه الإيرادات والمصروفات، ولذلك تزداد أهمية الانضباط في الإفصاح مع الاقتراب من هذا الانتقال.
كيف ينبغي التعامل مع الامتثال لمعيار IAS 19؟
تبدأ العملية بحصر كل منفعة موظفين تقدمها المنشأة، ثم وضع دورة تقييم اكتواري سنوية بافتراضات موثقة. وينبغي بناء عمليات الإفصاح مبكراً ومتابعة تغيرات الخطط والأسواق على مدار السنة. وتجمع معظم الفرق بين الملكية الداخلية والدعم الاكتواري المتخصص.
وتُعد التقييمات السنوية الحد الأدنى. وتتدخل التحديثات المرحلية عند التغيرات الجوهرية مثل عمليات إنهاء الخدمة الكبيرة أو التقلبات الحادة في الأسواق.
ويلزم توثيق عملية تحديد الافتراضات لضمان اتساقها وقابليتها للتدقيق. فهذا السجل أول ما يطلبه المدققون.
وسواء كانت عمليات المنشأة في المملكة العربية السعودية أو الإمارات العربية المتحدة أو باكستان أو ألمانيا أو غيرها، تقدم شركة Prima Consulting تقييمات IAS 19 الجاهزة للتدقيق، ويتولى نظام IAS 19 الجاهز للنشر من IFRS TECH تشغيل الاحتسابات وفق الدورة المعتمدة.
استشارة مجانية
هل تحتاجون إلى تقييم IAS 19 جاهز للتدقيق؟
يعمل خبراء شركة Prima Consulting الاكتواريون مع منشآت في دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ. والحديث الأول مجاني دائماً، بلا ترويج، بل خبرة فقط.
مسرد المصطلحات الرئيسية في معيار IAS 19
التزام المنافع المتوقعة (PBO): القيمة الحالية للمنافع التي اكتسبها الموظفون فعلاً، باستخدام افتراضات بشأن نمو الرواتب مستقبلاً. وهو الالتزام الرئيسي في خطة المنافع المحددة.
سقف الأصل (Asset Ceiling): حد أقصى لفائض الخطة الذي يمكن إدراجه أصلاً، ويقتصر على ما يمكن استرداده عبر المبالغ المستردة أو تخفيض الاشتراكات المستقبلية.
تكلفة الخدمة: قيمة المنافع الجديدة التي يكتسبها الموظفون في الفترة الحالية، وتمر عبر الأرباح أو الخسائر.
التقليص: خفض حاد في استحقاقات المنافع المستقبلية، ناتج عن تعديل الخطة أو تخفيض القوى العاملة. ويختلف عن التسوية التي تسدد التزاماً قائماً.
إعادة القياس: التغير في الالتزام أو في أصول الخطة الناتج عن فروق الخبرة أو تحديث الافتراضات. ويُعترف به في الدخل الشامل الآخر، لا في الأرباح أو الخسائر.