ملخص سريع: بناء حاسبة IFRS 17 خطوة بخطوة
حاسبة IFRS 17 أداة تحاكي عقود التأمين وتؤتمت احتساب الالتزامات وهامش الخدمة التعاقدية (CSM) بما يضمن الامتثال التنظيمي. يغطي هذا الدليل التطبيقي تجميع العقود، ونمذجة التدفقات النقدية، واحتساب تعديل المخاطر، وتتبع هامش الخدمة التعاقدية بالاعتماد على أمثلة IFRS 17 في Excel، ثم إعداد نموذج مالي يعالج نهج توزيع الأقساط (PAA) ويحتسب القيمة الحالية للتدفقات النقدية المستقبلية ويُخرج تقارير شاملة. ويمكن تطبيق هذه الخطوات لإنشاء حاسبة خاصة بالمنشأة لاحتساب التزامات عقود التأمين.
شهد قطاع التأمين تحولاً جذرياً في إعداد التقارير المالية مع بدء سريان المعيار الدولي للتقرير المالي 17 «عقود التأمين» (IFRS 17) في يناير 2023.
وبالنسبة إلى المتخصصين في التأمين والخبراء الاكتواريين والفرق المالية في المملكة العربية السعودية والإمارات العربية المتحدة وباكستان وألمانيا وسائر دول الشرق الأوسط، لا يقتصر التحدي على فهم المعيار، بل يمتد إلى بناء أدوات عملية تبسّط الحسابات المعقدة وتضمن الامتثال.
لم يعد إنشاء حاسبة IFRS 17 خياراً ثانوياً؛ إذ تقوم عليه دقة تقييم الالتزامات، وتتبع هامش الخدمة التعاقدية (CSM)، والامتثال للمتطلبات التنظيمية.
يستعرض هذا الدليل خطوات بناء حاسبة IFRS 17 شاملة تحوّل محاكاة عقود التأمين المعقدة إلى عمليات مؤتمتة يسهل إدارتها.
وسواء تعلّق الأمر بعقود التأمين على الممتلكات والحوادث أو بمحافظ التأمين على الحياة، يوفّر الدليل الأساس اللازم لإعداد أمثلة احتساب IFRS 17 في Excel.
كما يوضح كيفية إنشاء حاسبة لقياس أثر IFRS 17 تلبي متطلبات التدقيق وتُيسّر سير العمل.
تجميع العقود في حاسبة IFRS 17
تبدأ عملية بناء حاسبة IFRS 17 بتجميع العقود تجميعاً سليماً؛ إذ يقتضي المعيار تصنيف العقود في مجموعات وفق خصائص المخاطر المتشابهة وتوقعات الربحية.
وتحدد هذه الخطوة التأسيسية نهج القياس الذي سيُعتمد في بقية الحسابات.
ويستند تطوير الحاسبة إلى ثلاثة معايير رئيسية للتجميع:
- تصنيف المخاطر: تُجمع العقود ذات مخاطر التأمين المتشابهة معاً، فلا تُدمج عقود التأمين على الممتلكات مع عقود التأمين على الحياة. ويجب أن تشترك كل مجموعة في ملامح مخاطر وأنواع تغطية متقاربة ضمن إطار نمذجة العقود.
- تقييم الربحية: يُفصل بين العقود المربحة والعقود المثقلة بالخسائر. ويقتضي الانتقال من IFRS 4 إلى IFRS 17 (انظر الفروق بين IFRS 17 وIFRS 4) معاملة مستقلة للعقود المتوقع أن تحقق خسائر منذ الاعتراف الأولي.
- تحديد الفوج السنوي: يجب تجميع العقود الصادرة ضمن الفوج السنوي نفسه معاً، وهو ما يحول دون أن تحجب أرباح العقود المربحة الخسائر المترتبة على العقود غير المربحة.
وفي معظم شركات التأمين على الممتلكات والحوادث، يصبح نهج توزيع الأقساط (PAA) الأسلوب المفضل.
وينبغي أن يتضمن النموذج المالي لـ IFRS 17 قوائم منسدلة لاختيار النهج. ويصلح نهج توزيع الأقساط (PAA) للعقود التي لا تتجاوز فترة تغطيتها 12 شهراً.
أما النموذج العام للقياس (GMM) فيُطبق على العقود الأطول أجلاً التي تتطلب نمذجة اكتوارية كاملة، في حين يعالج نهج الرسوم المتغيرة (VFA) العقود ذات خصائص المشاركة المباشرة.
ويؤثر هذا الاختيار في كل حساب لاحق داخل الحاسبة. فنهج توزيع الأقساط يبسّط قياس الالتزامات بالتركيز على احتياطي الأقساط غير المكتسبة،
بينما يتطلب النموذج العام للقياس نمذجة كاملة للتدفقات النقدية مع تعديل المخاطر وحسابات هامش الخدمة التعاقدية.
وعند بناء الحاسبة، ينبغي النظر في أثر هذه الفروق على اختيار نهج القياس.
وتمثل متطلبات التجميع في المعيار الجديد خروجاً ملحوظاً عن الممارسات السابقة.
إعداد مدخلات الاحتساب الرئيسية
تحتاج حاسبة IFRS 17 إلى مدخلات محددة كي تُخرج نتائج دقيقة. وتشكل هذه الافتراضات العمود الفقري لمحاكاة عقود التأمين، وتؤثر مباشرة في احتساب الالتزامات داخل النموذج المالي.
متطلبات بيانات الأقساط
يلزم توفير الأقساط المكتتبة لكل مجموعة عقود، واحتياطيات الأقساط غير المكتسبة في تاريخ القياس، وأنماط تطور الأقساط المتوقعة، وافتراضات احتمالات التجديد.
بيانات المطالبات
تُجمع خبرة المطالبات التاريخية حسب خط الأعمال، ومثلثات تطور المطالبات لاحتساب احتياطيات الخسائر، وتوقعات نسبة الخسارة النهائية، وأنماط تسوية المطالبات وتوقيتها.
توزيع المصروفات
تشمل المدخلات تكاليف الاقتناء المنسوبة مباشرة إلى العقود، ومصروفات الصيانة اللازمة للإدارة المستمرة، وتكاليف معالجة المطالبات حسب نوع العقد، ومنهجيات توزيع المصروفات العامة.
معاملات معدل الخصم
يؤثر اختيار معدل الخصم تأثيراً كبيراً في احتساب الالتزامات. ويشترط IFRS 17 معدلات قائمة على السوق تعكس خصائص التزامات التأمين.
وينبغي أن تستوعب الحاسبة منحنيات العائد الخالية من المخاطر لمختلف العملات، وتعديلات علاوة عدم السيولة عند الاقتضاء، وتعديلات مخاطر الائتمان لعدم الأداء، وتحديث المعدلات ربع سنوياً أو شهرياً لأغراض تحليل الحساسية.
ويجب أن يتضمن قسم المدخلات قواعد تحقق: أن تكون مبالغ الأقساط موجبة، وأن تقع معدلات الخصم ضمن نطاقات معقولة، وأن تخضع نسب المصروفات لفحوص اتساق مقابل البيانات التاريخية.
ويكتسي فهم الافتراضات الاكتوارية في IFRS 17 أهمية بالغة عند إعداد هذه المدخلات، إذ ترتبط موثوقية مخرجات الحاسبة ارتباطاً مباشراً بجودة الافتراضات.
احتساب القيمة الحالية للتدفقات النقدية المستقبلية
يمثل احتساب القيمة الحالية للتدفقات النقدية المستقبلية (PVFCF) جوهر حاسبة IFRS 17؛ إذ يحوّل افتراضات العقود إلى التزامات قابلة للقياس باستخدام المبادئ الاكتوارية وتقنيات نمذجة التدفقات النقدية.
توقعات التدفقات النقدية
تبدأ العملية بتوقعات شهرية للتدفقات النقدية لكل مجموعة عقود. ويتضمن مثال نمذجة IFRS 17 التدفقات النقدية الداخلة من الأقساط وفق أنماط السداد، والتدفقات الخارجة للمطالبات باستخدام مثلثات التطور، والتدفقات المتعلقة بمصروفات الاقتناء والصيانة، وتسوية الخسائر الائتمانية المتوقعة على الذمم المدينة.
منهجية الخصم
يُطبَّق معدل الخصم المناسب على كل مجرى من مجاري التدفقات النقدية. وتصبح المعادلة كما يلي: القيمة الحالية للتدفقات النقدية المستقبلية تساوي مجموع التدفق النقدي في الفترة t مقسوماً على واحد زائد معدل الخصم مرفوعاً إلى الأس t.
وينبغي أن تدعم الحاسبة أساليب متعددة لمعدل الخصم. فأسلوب المعدل الواحد يعتمد المعدلات الخالية من المخاطر مع تعديلات إضافية.
ويطبق أسلوب المنحنيات المتعددة معدلات مختلفة على أنواع التدفقات المختلفة، بينما تعتمد النمذجة العشوائية على محاكاة مونت كارلو للمنتجات المعقدة.
ويشترط IFRS 17 تقديرات غير متحيزة للتدفقات النقدية. لذا ينبغي أن يشمل احتساب التدفقات النقدية لعقود التأمين سيناريوهات اقتصادية متعددة بأوزان احتمالية، وافتراضات سلوك حاملي الوثائق مثل إلغاء الوثائق وتسييلها وتجديدها، ونمذجة الكوارث لخطوط التأمين على الممتلكات، وافتراضات الوفيات والمراضة لمنتجات التأمين على الحياة.
ويجب أن يتحدث الاحتساب تلقائياً عند تغير افتراضات المدخلات، مع إتاحة خصائص تحليل السيناريوهات التي تبيّن استجابة القيمة الحالية للتدفقات النقدية المستقبلية لاختلاف بيئات أسعار الخصم أو تباين خبرة المطالبات.
وتواجه منشآت كثيرة صعوبة في التعامل مع تعقيد هذه الحسابات، وهنا تبرز قيمة الخبرة في تطبيق IFRS 17 في دول مجلس التعاون الخليجي لتلبية المتطلبات التنظيمية الإقليمية.
إضافة مكونات تعديل المخاطر
يمثل تعديل المخاطر التعويض الذي تطلبه شركة التأمين مقابل تحمل عدم اليقين بشأن مبلغ التدفقات النقدية وتوقيتها.
ويجب أن تتضمن حاسبة IFRS 17 احتسابات منهجية لتعديل المخاطر تعكس المخاطر الخاصة بمحافظ التأمين.
تقييم فئات المخاطر
ينبغي أن تحدد الحاسبة أنواع المخاطر المختلفة وتقيسها. فمخاطر التأمين تتعلق بتباين تكرار المطالبات وشدتها.
وتغطي مخاطر الإلغاء عدم اليقين في سلوك حاملي الوثائق. أما مخاطر المصروفات فتراعي تباين تكاليف الصيانة والإدارة.
وتشمل المخاطر التشغيلية أعطال الأنظمة أو الاحتيال أو أخطاء العمليات.
أساليب القياس الكمي
يتيح المعيار أساليب متعددة لاحتساب تعديل المخاطر، وينبغي أن يدعم مثال IFRS 17 في Excel عدة أساليب منها.
فأسلوب مستوى الثقة يحتسب المئين الخامس والسبعين لتوزيع الالتزامات. ويتطلب هذا الأسلوب بيانات خبرة الخسائر التاريخية، والنمذجة الإحصائية لتوزيعات المطالبات، وسيناريوهات اختبارات الجهد لمخاطر الذيل.
أما أسلوب تكلفة رأس المال فيطبق هامش مخاطر مبنياً على متطلبات رأس المال التنظيمية. ويشمل الاحتساب تحديد رأس المال المطلوب لكل فئة مخاطر، وتطبيق معدلات تكلفة رأس المال المناسبة التي تتراوح عادةً بين 4% و8%، وتعديل النتيجة بمراعاة منافع التنويع بين أنواع المخاطر.
ويقدم التوقع الشرطي للذيل (Conditional Tail Expectation) قياساً أكثر تطوراً للمخاطر عبر احتساب القيمة المتوقعة للنتائج التي تتجاوز المئين الخامس والسبعين.
وبحسب نتائج Moody’s Analytics لعام 2024، تتراوح معايير القطاع لنسب تعديل المخاطر عادةً بين 3% و6% من أفضل تقدير للالتزامات. وينبغي أن تتضمن الحاسبة فحوص معقولية مقابل هذه النطاقات مع إتاحة تعديلات خاصة بكل شركة.
ويجب أن يرتبط احتساب تعديل المخاطر بنتائج القيمة الحالية للتدفقات النقدية المستقبلية؛ فتعديل المخاطر دالة في القيمة الحالية للتدفقات النقدية المستقبلية وعوامل المخاطر ومستوى الثقة، وتعكس عوامل المخاطر خصائص عدم اليقين الخاصة بكل مجموعة عقود.
شركة Prima Consulting
هل تحتاجون إلى إرشاد متخصص في هذا الموضوع؟ فريقنا الاستشاري متاح لتقديم استشارة أولية مجانية.
دون أي التزام · نرد خلال يوم عمل واحد · دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ
تحديد الالتزام عن التغطية المتبقية
يمثل الالتزام عن التغطية المتبقية (LRC) التزام شركة التأمين بتوفير التغطية للفترات غير المنقضية من العقد. ويكون هذا الاحتساب أبسط كثيراً في نهج توزيع الأقساط مقارنةً بالنموذج العام للقياس.
احتساب الالتزام وفق نهج توزيع الأقساط
بالنسبة إلى العقود المقاسة وفق نهج توزيع الأقساط، ينبغي أن تحتسب حاسبة IFRS 17 الالتزام عن التغطية المتبقية بوصفه احتياطي الأقساط غير المكتسبة مضافاً إليه تأجيل تكاليف الاقتناء ومطروحاً منه أصل تكاليف الاقتناء المؤجلة.
معالجة تكاليف الاقتناء
يجب أن تعالج الحاسبة تكاليف الاقتناء معالجة سليمة. فأسلوب التأجيل يوزع تكاليف الاقتناء على فترة التغطية.
أما الاعتراف الفوري فيحمّل تكاليف الاقتناء على المصروفات عند تكبدها. وتتبع أنماط الإطفاء عادةً أسلوب القسط الثابت على مدى مدة العقد.
اختبار العقود المثقلة بالخسائر
عند كل تاريخ قياس، ينبغي أن تقارن الحاسبة القيمة الدفترية للالتزام عن التغطية المتبقية بالتدفقات النقدية للوفاء بالعقود (Fulfilment Cash Flows)، وهي تساوي القيمة الحالية للتدفقات النقدية المستقبلية مضافاً إليها تعديل المخاطر.
وعندما تتجاوز التدفقات النقدية للوفاء بالعقود الالتزام عن التغطية المتبقية، يصبح العقد مثقلاً بالخسائر ويتطلب الاعتراف بالخسارة.
تعديلات العقود
ينبغي أن تتيح قدرات نمذجة السيناريوهات معالجة تعديلات الأقساط الناتجة عن تعديل العقود، وتغييرات التغطية المؤثرة في قياس الالتزام، والملاحق التي تغير شروط العقد، وأحكام الإلغاء ورد الأقساط.
ويجب أن يتحدث احتساب الالتزام عن التغطية المتبقية تلقائياً عند تغير الافتراضات الأساسية، مما يوفر رؤية فورية لربحية العقود ومتطلبات الامتثال.
ومن المهم فهم المفاهيم الخاطئة الشائعة بشأن هذه الاحتسابات؛ لذا يُنصح بمراجعة المفاهيم الخاطئة الشائعة حول IFRS 17 لتجنب مزالق التطبيق.
اختبار العقود المثقلة بالخسائر
يمثل تحديد العقود المثقلة بالخسائر مكوناً حاسماً في حاسبة IFRS 17. وتتطلب هذه العقود الاعتراف الفوري بالخسارة والمتابعة المستمرة طوال دورة حياتها.
تعريف العقد المثقل بالخسائر
يصبح العقد مثقلاً بالخسائر عندما تتجاوز التدفقات النقدية للوفاء بالعقود القيمة الدفترية للالتزام. وينبغي أن ترصد الحاسبة تلقائياً العقود التي تستوفي هذا المعيار.
ويساوي اختبار العقد المثقل القيمة الحالية للتدفقات النقدية المستقبلية مضافاً إليها تعديل المخاطر ومطروحاً منها الالتزام عن التغطية المتبقية. وعندما تُنتج هذه المعادلة نتيجة موجبة، يتطلب العقد الاعتراف بعنصر خسارة.
احتساب عنصر الخسارة
ينبغي أن يحدد النموذج المالي لـ IFRS 17 عنصر خسارة يساوي الزيادة في التدفقات النقدية للوفاء بالعقود عن الالتزام عن التغطية المتبقية.
ولا يجوز أن يكون هذا العنصر سالباً، ويتطلب تتبعاً مستقلاً طوال عمر العقد، ويؤثر في احتسابات هامش الخدمة التعاقدية اللاحقة، ويشكّل أنماط الاعتراف بالأرباح.
إجراءات الاختبار المنهجي
ينبغي تطبيق اختبارات آلية على عدة مستويات. فالاختبار على مستوى العقد الفردي يفحص كل عقد بحثاً عن خصائص العقود المثقلة بالخسائر.
ويقيّم الاختبار على مستوى المحفظة مجموعات العقود ذات ملامح المخاطر المتشابهة. أما التقييم على مستوى الفوج فيراجع الأفواج السنوية بحثاً عن مشكلات ربحية منهجية.
ووفقاً لـتحليل Deloitte لعام 2024، تراوح وزن عنصر الخسارة بين 0% و0.5% لدى معظم شركات التأمين، ولم تتجاوز نسبة 3% من محافظ الالتزامات سوى أربع شركات.
استراتيجيات المعالجة
ينبغي أن تدعم الحاسبة تحليل المعالجة. فتحليل إعادة التسعير يحتسب تعديلات الأقساط المطلوبة. وتقيّم تعديلات التغطية تغييرات الشروط لاستعادة الربحية.
ويفحص التخفيف من المخاطر خيارات إعادة التأمين أو نقل المخاطر. وتحدد إدارة المحفظة مشكلات الاكتتاب المنهجية.
المتابعة المستمرة
تتطلب العقود المثقلة بالخسائر بعد تحديدها متابعة متواصلة.
وينبغي أن تتتبع الحاسبة التدفقات النقدية الفعلية مقابل المتوقعة، وتحدّث احتسابات عنصر الخسارة كل ربع سنة، وترصد تعديلات العقود المؤثرة في وضع العقد المثقل بالخسائر، وتصدر تنبيهات عند تدهور أداء العقود.
وهنا تبرز أهمية أفضل ممارسات الافتراضات الاكتوارية في IFRS 17 للحفاظ على دقة الاحتسابات الجارية.
إعداد مخرجات التقارير الشاملة
ينبغي أن يُنتج المكون الأخير في حاسبة IFRS 17 مخرجات تقارير شاملة تلبي المتطلبات التنظيمية واحتياجات المعلومات الإدارية معاً. ويحوّل هذا القسم الاحتسابات إلى معلومات قابلة للتنفيذ في إدارة الأعمال.
هامش الخدمة التعاقدية (CSM)
ينبغي أن تُنتج وحدة التقارير مؤشرات أداء رئيسية للرقابة الإدارية.
وتتتبع الوحدة رصيد هامش الخدمة التعاقدية الافتتاحي لكل مجموعة عقود، وإضافات هامش الخدمة التعاقدية من الأعمال الجديدة خلال الفترة، والمحرَّر منه إلى الأرباح أو الخسائر، والرصيد الختامي مع التحريرات المتوقعة.
ووفقاً لـتقرير KPMG لعام 2024، يشكل متوسط نسبة 85% بين هامش الخدمة التعاقدية المحرَّر وإضافات هامش الأعمال الجديدة معياراً مرجعياً لمقارنة النتائج بأداء القطاع.
قياسات الالتزامات
تعرض التقارير الالتزام عن التغطية المتبقية (LRC)، والالتزام عن المطالبات المتكبدة (LIC)، ومكونات تعديل المخاطر حسب فئة المخاطر، وتسوية التدفقات النقدية للوفاء بالعقود.
تحليلات الربحية والأداء
ينبغي أن تُنتج محاكاة عقود التأمين تحليلاً شاملاً للربحية. إذ يُحتسب هامش الأعمال الجديدة بوصفه نسبة هامش الخدمة التعاقدية من القيمة الحالية للأقساط.
وتُتتبع ربحية المحفظة بمقارنة نشوء الأرباح الفعلي بالمتوقع. ويحدد تحليل التباين العوامل المحركة لتقلب الأرباح.
ويبيّن اختبار الحساسية أثر تغير الافتراضات الرئيسية.
تقارير الامتثال والمتطلبات التنظيمية
تُعد تقارير موحدة للجهات المختلفة وأصحاب المصلحة. وتشمل إيضاحات الإفصاح الخاصة بـ IFRS 17 مع تسويات وتحليلات حركة تفصيلية، والإقرارات التنظيمية بالصيغ الخاصة بكل إطار تنظيمي، وأوراق عمل التدقيق مع المستندات الداعمة للمدققين الخارجيين، والتقارير الإدارية بملخصات تنفيذية ومؤشرات أداء رئيسية.
إدارة المخاطر وتحليل السيناريوهات
ينبغي أن تشمل التقارير قدرات شاملة لاختبارات الجهد. إذ يبين تحليل حساسية أسعار الفائدة أثر تغير منحنى العائد.
ويُختبر تباين خبرة المطالبات لفهم آثار التطور المعاكس للمطالبات. ويُنمذج تضخم المصروفات لمعرفة الاستجابة لارتفاع التكاليف. ويقيس فحص تغير معدلات الإلغاء الحساسية لتحولات سلوك حاملي الوثائق.
جودة البيانات وضوابط التحقق
ينبغي أن تتضمن الحاسبة تقارير تحقق قوية تبرز المشكلات المحتملة.
وتشمل هذه التقارير تتبع مقاييس اكتمال البيانات ودقتها، وإجراء فحوص معقولية الافتراضات، وتطبيق إجراءات التحقق من الاحتساب، وإصدار تقارير الاستثناءات للنتائج غير المعتادة.
التحليلات المتقدمة وذكاء الأعمال
بالنسبة إلى المستخدمين المتمرسين، ينبغي أن تتضمن الحاسبة نمذجة تنبؤية للربحية المستقبلية، ورؤى التعلم الآلي لتقييم المخاطر، والمقارنة المرجعية بمعايير القطاع، وتحليل الاتجاهات لإدارة المحفظة.
وترى منشآت كثيرة أن خدمات تطبيق IFRS 17 الاستشارية الاحترافية تساعد في تحسين قدرات إعداد التقارير هذه لتحقيق أقصى قيمة للأعمال.
الارتقاء بحاسبة IFRS 17 عبر حلول برمجية احترافية
يمنح بناء حاسبة IFRS 17 يدوياً فهماً عميقاً لمتطلبات المعيار. لكن بمجرد إدراك مدى التعقيد، يتضح لماذا تلجأ شركات التأمين إلى برمجيات متخصصة في بيئات الإنتاج.
يؤتمت برنامج Delta IFRS 17 من شركة Prima Consulting الاحتسابات نفسها التي استعرضها هذا الدليل. فتتولى المنصة كل شيء، من تجميع العقود حتى مخرجات التقارير النهائية، مما يغني عن عمليات Excel اليدوية التي تنطوي على مخاطر تشغيلية.
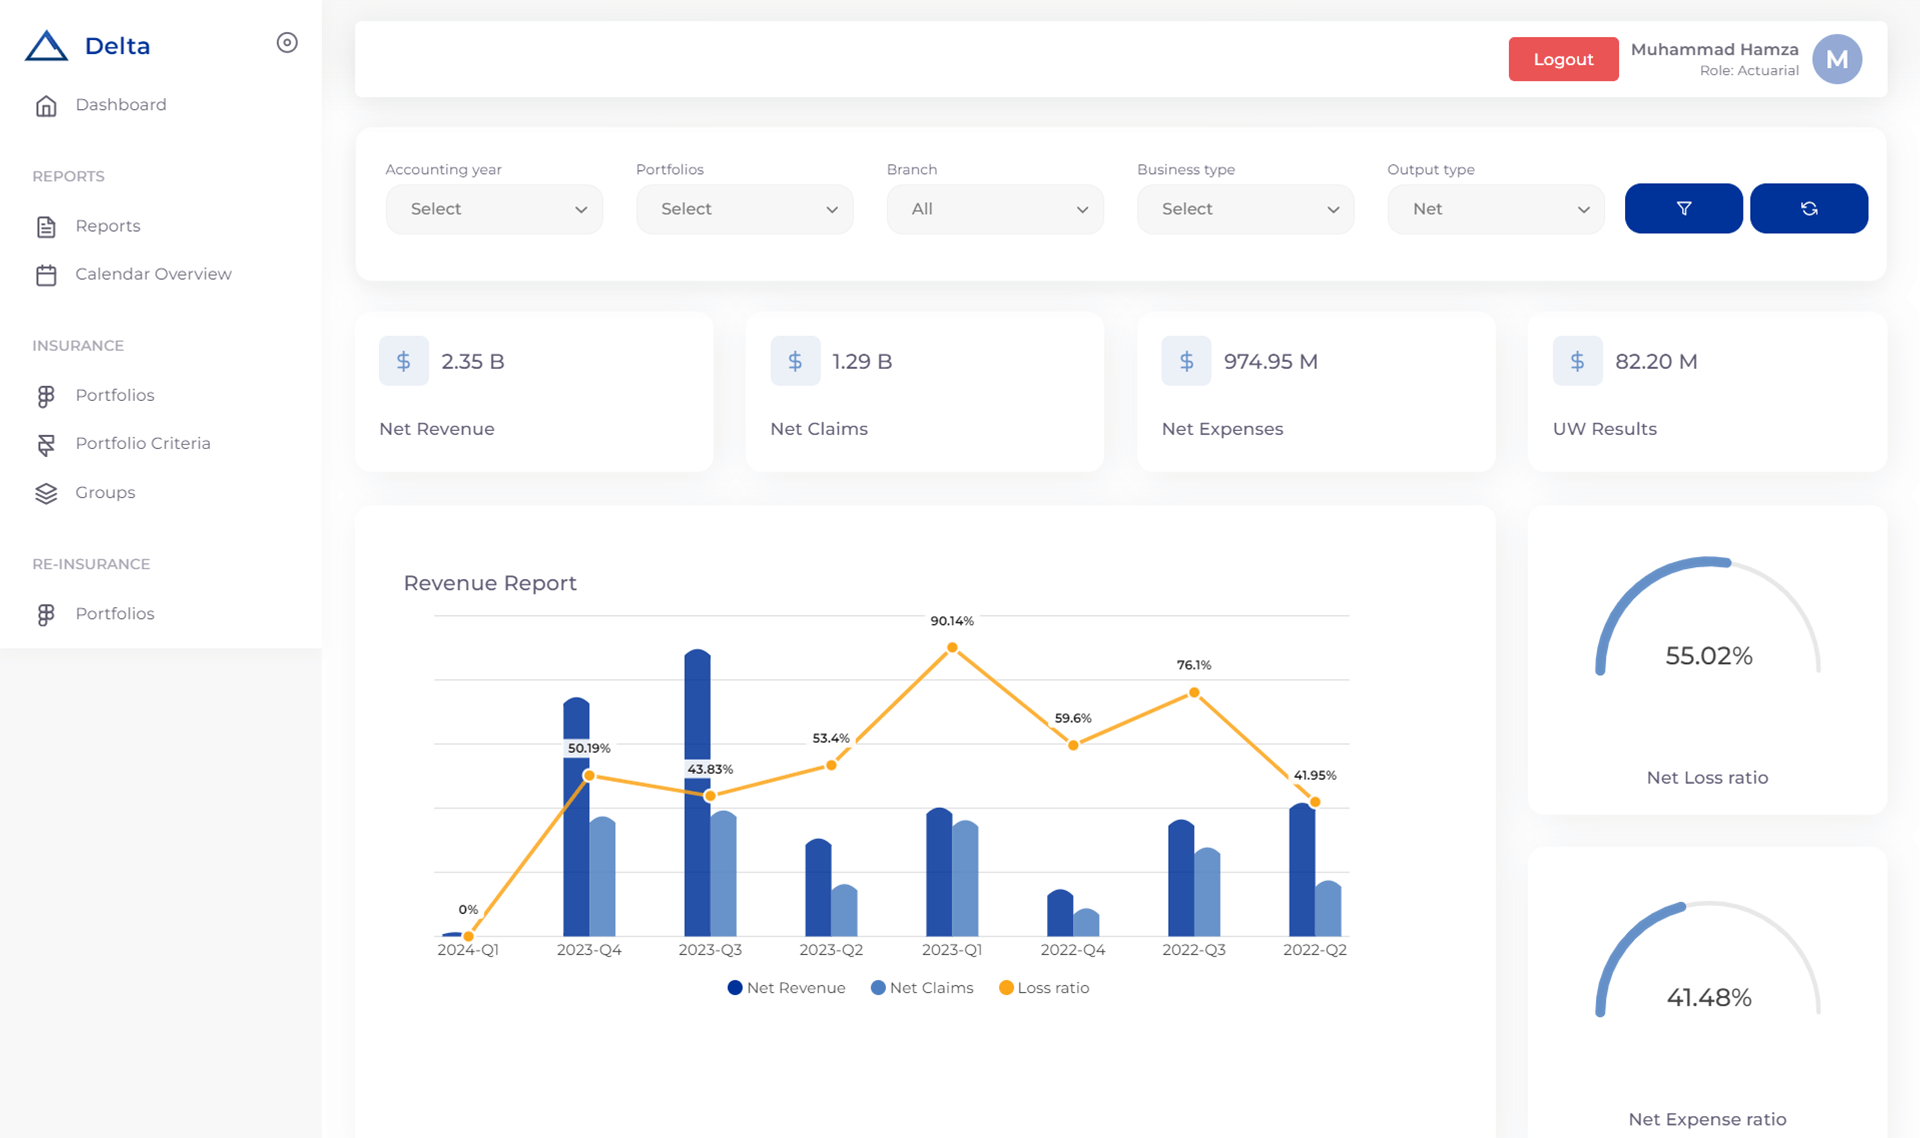
ما الذي يميز برنامج Delta IFRS 17 من شركة Prima Consulting
بُني البرنامج على أيدي خبراء اكتواريين ومتخصصين في تطبيق IFRS 17 عملوا في أسواق دول مجلس التعاون الخليجي وأوروبا وآسيا.
ويعني ذلك أن الأداة تعالج تحديات واقعية مثل الاحتسابات متعددة العملات، وهياكل إعادة التأمين المعقدة، ومتطلبات إعداد التقارير الخاصة بكل إطار تنظيمي.
ويتعامل Delta مع نُهج القياس الثلاثة بسلاسة. وسواء طُبّق نهج توزيع الأقساط على العقود قصيرة الأجل، أو النموذج العام للقياس على منتجات الحياة التقليدية، أو نهج الرسوم المتغيرة على الأعمال التشاركية، تتكيف المنصة مع هيكل المحفظة. ولا حاجة إلى أدوات منفصلة لكل خط منتجات.
أبرز ميزات نظام Delta IFRS 17
يتولى محرك نمذجة التدفقات النقدية توقع السيناريوهات تلقائياً مع تطبيق منحنيات الخصم المناسبة دون تدخل يدوي.
وتعتمد احتسابات تعديل المخاطر منهجيات معيارية في القطاع مع فحوص تحقق مدمجة. ويجري تتبع هامش الخدمة التعاقدية على مستوى مجموعة العقود مع مسارات تدقيق كاملة توضح كيفية تغير القيم بمرور الوقت.
وتُنتج وحدة التقارير الإفصاحات التنظيمية بالصيغ التي يطلبها البنك المركزي السعودي (ساما) وسلطة دبي للخدمات المالية (DFSA) وغيرها من الجهات التنظيمية الإقليمية.
كما يمكن إعداد تقارير إدارية مخصصة تبرز محركات الربحية وتحليل التباين الذي تحتاج إليه الإدارات التنفيذية فعلاً.
قدرات التكامل في حل Delta للامتثال لمعيار IFRS 17
يرتبط Delta بأنظمة إدارة الوثائق ومنصات المطالبات ودفاتر الأستاذ العامة القائمة، مما يلغي إدخال البيانات المزدوج ويقلل متاعب التسويات.
ويسحب البرنامج بيانات العقود مباشرة من الأنظمة المصدرية، ويطبق احتسابات IFRS 17، ثم يعيد النتائج إلى أدوات إعداد التقارير المالية.
وبالنسبة إلى المنشآت التي تعالج آلاف العقود عبر أطر تنظيمية متعددة، توفر هذه الأتمتة أسابيع من العمل اليدوي كل ربع سنة.
والأهم من ذلك أنها تقلل أخطاء الاحتساب التي قد تستدعي ملاحظات تدقيق أو استفسارات رقابية.
دعم التطبيق
لا تكتفي شركة Prima Consulting بتسليم البرنامج ثم الانصراف. إذ يشمل التطبيق ورش عمل لربط البيانات، وجلسات لتحديد الافتراضات، ودعماً للتشغيل المتوازي.
وسيعمل فريق المنشأة مع مستشارين أنجزوا عشرات مشاريع تطبيق IFRS 17 ويدركون التحديات الخاصة بكل سوق ومزيج منتجات.
وتتضمن المنصة قدرات نمذجة السيناريوهات التي تتيح اختبار أسئلة «ماذا لو» قبل أن تتحول إلى مشكلات حقيقية. فعلى سبيل المثال، ما أثر تحول أسعار الفائدة بمقدار 100 نقطة أساس في هامش الخدمة التعاقدية؟
وبالمثل، ما الذي يحدث للالتزام عن التغطية المتبقية إذا جاء تضخم المطالبات أعلى من المتوقع بنسبة 5%؟ والأهم أن Delta يجيب عن هذه الأسئلة خلال دقائق بدلاً من أيام.
وإذا كانت المنشأة تنتقل من الاحتسابات المعتمدة على Excel إلى حل بمستوى المؤسسات، فإن Delta يوفر الوظائف اللازمة دون تعقيد المنصات المصممة لشركات إعادة التأمين العالمية.
كما يتوسع البرنامج مع نمو المنشأة، سواء بلغت أقساطها المكتتبة السنوية 50 مليون دولار أمريكي أو 5 مليارات دولار أمريكي.
تعرّفوا على خدماتنا الاستشارية
الأسئلة الشائعة حول حاسبة IFRS 17
ما هي حاسبة IFRS 17؟
حاسبة IFRS 17 أداة، تُبنى غالباً في Excel، تحاكي عقود التأمين وتؤتمت احتساب الالتزامات وهامش الخدمة التعاقدية (CSM) وتعديل المخاطر وفق المعيار الدولي للتقرير المالي 17. وتبدأ بتجميع العقود، وتمر بنمذجة التدفقات النقدية، وتنتهي بمخرجات التقارير والإفصاح.
ما الخطوات الرئيسية لبناء حاسبة IFRS 17؟
يمر بناء حاسبة IFRS 17 بسبع خطوات: تجميع العقود، وإعداد مدخلات الاحتساب، واحتساب القيمة الحالية للتدفقات النقدية المستقبلية، وإضافة تعديل المخاطر، وتحديد الالتزام عن التغطية المتبقية، واختبار العقود المثقلة بالخسائر، وإعداد مخرجات التقارير الشاملة.
متى يُستخدم نهج توزيع الأقساط (PAA) بدلاً من النموذج العام للقياس (GMM)؟
يصلح نهج توزيع الأقساط (PAA) للعقود التي لا تتجاوز فترة تغطيتها 12 شهراً، ويبسّط القياس بالتركيز على احتياطي الأقساط غير المكتسبة. أما النموذج العام للقياس (GMM) فيُطبق على العقود الأطول أجلاً التي تتطلب نمذجة كاملة للتدفقات النقدية، بينما يعالج نهج الرسوم المتغيرة (VFA) عقود المشاركة المباشرة.
ما هو هامش الخدمة التعاقدية (CSM) وكيف تتتبعه الحاسبة؟
هامش الخدمة التعاقدية (CSM) هو الربح غير المكتسب في عقود التأمين بموجب IFRS 17. وتتتبع الحاسبة رصيده الافتتاحي لكل مجموعة عقود، وإضافات الأعمال الجديدة خلال الفترة، والمحرَّر منه إلى الأرباح أو الخسائر، والرصيد الختامي مع التحريرات المتوقعة.
كيف يُحتسب تعديل المخاطر في IFRS 17؟
يُحتسب تعديل المخاطر بأسلوب مستوى الثقة الذي يعتمد المئين الخامس والسبعين لتوزيع الالتزامات، أو بأسلوب تكلفة رأس المال الذي تتراوح معدلاته عادةً بين 4% و8%، أو بالتوقع الشرطي للذيل. وبحسب Moody’s Analytics، تتراوح نسب تعديل المخاطر عادةً بين 3% و6% من أفضل تقدير للالتزامات.
متى يُعد عقد التأمين مثقلاً بالخسائر؟
يُعد عقد التأمين مثقلاً بالخسائر عندما تتجاوز التدفقات النقدية للوفاء بالعقود، وهي القيمة الحالية للتدفقات النقدية المستقبلية مضافاً إليها تعديل المخاطر، الالتزام عن التغطية المتبقية. وعندئذ يجب الاعتراف بعنصر خسارة يُتتبع بصورة مستقلة طوال عمر العقد.
هل يكفي Excel لتشغيل حاسبة IFRS 17 في بيئة الإنتاج؟
يمنح Excel فهماً عميقاً لمتطلبات المعيار، لكن العمليات اليدوية فيه تنطوي على مخاطر تشغيلية في بيئات الإنتاج. ولذلك تلجأ شركات التأمين إلى برمجيات متخصصة مثل Delta IFRS 17 من شركة Prima Consulting التي تؤتمت الاحتسابات من تجميع العقود حتى مخرجات التقارير.
إنشاء حاسبة IFRS 17 لقياس الأثر بنتائج موثوقة
تساعد أدوات الاحتساب السريعة على تقدير أثر قرارات الأعمال وتغيرات الافتراضات دون تشغيل تقييمات النماذج الكاملة. وتوضح أفضل الممارسات الاكتوارية في IFRS 17 كيفية إعداد هذه الأدوات.
يتطلب إنشاء حاسبة IFRS 17 فعّالة تخطيطاً منهجياً ومنهجية متينة وتحسيناً مستمراً.
ومن الأفضل أن تؤتمت الحاسبة الاحتسابات المعقدة وتوفر في الوقت نفسه شفافية في الافتراضات والأساليب الكامنة.
وكما يتضح مما سبق، يوفر إطار العمل المكوّن من سبع خطوات منهجاً شاملاً لبناء أداة لا تستوفي المتطلبات التنظيمية فحسب، بل تدعم كذلك اتخاذ القرارات التجارية.
وعبر هذه الرحلة، من تجميع العقود وحتى مخرجات التقارير، يبني كل مكون على ما سبقه بصورة منهجية للوصول إلى حل متكامل.
والأهم أن تعلّم كيفية إنشاء حاسبة قياس أثر IFRS 17 عملية تكرارية. لذا يُستحسن البدء بالوظائف الأساسية لأهم مجموعات العقود.
ثم التوسع تدريجياً لإضافة خصائص مثل نمذجة السيناريوهات والتحليلات المتقدمة. ويساعد الاختبار المنتظم مقابل نتائج معروفة ومعايير القطاع على ضمان موثوقية مخرجات الحاسبة.
ويحقق الاستثمار في بناء حاسبة IFRS 17 شاملة عوائد ملموسة تتمثل في تحسن الامتثال وإدارة المخاطر وتعزيز الرؤى التجارية.
وبالنسبة إلى المتخصصين في التأمين الذين يتعاملون مع هذا المعيار المعقد، فإن امتلاك الأدوات المناسبة يصنع الفارق بين الامتثال الأساسي والميزة التنافسية.
ويمكن أن يكون مثال نمذجة IFRS 17 الأساس الذي يُبنى عليه التحسين المستمر. ومع اكتساب الخبرة في الاحتسابات، ستتضح فرص تحسين الدقة والكفاءة. والمفتاح هو البدء بإطار عمل متين والبناء عليه بصورة منهجية.
هل تتطلع المنشأة إلى تطوير عملية تطبيق حاسبة IFRS 17؟ تقدم شركة Prima Consulting إرشاداً متخصصاً وحلولاً مجرّبة، منها خدمات استشارات IFRS 17، للمتخصصين في التأمين في المملكة العربية السعودية والإمارات العربية المتحدة وباكستان وألمانيا وسائر أنحاء أوروبا.
ويساعد فريق الشركة في بناء حاسبات متينة مع الحفاظ على الامتثال التنظيمي الكامل وتحقيق أقصى قيمة للأعمال من جهود تطبيق IFRS 17، ومن المفيد في هذا السياق الاطلاع على الفروق بين IFRS 17 وIFRS 9.
استشارة مجانية
هل ترغبون في مناقشة وضع منشأتكم تحديداً؟
يعمل مستشارو شركة Prima Consulting مع منشآت في دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ. والحديث الأول مجاني دائماً، بلا ترويج، بل خبرة فقط.