
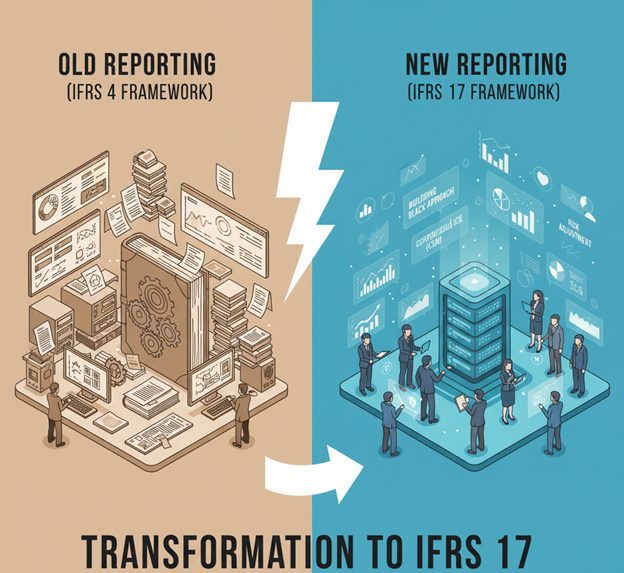
ملخص أفضل ممارسات IFRS 17 الاكتوارية
تساعد أفضل ممارسات IFRS 17 الاكتوارية شركات التأمين على بناء أطر شفافة ومتوافقة مع متطلبات التدقيق المحاسبي، وتغيّر طريقة إعداد تقارير التأمين. يعرض هذا الدليل خطوات التطبيق المجرَّبة، من اختيار نموذج القياس وتحديد معدلات الخصم إلى إدارة تعديل المخاطر وأتمتة الحسابات، ويتضمن قائمة مرجعية لأفضل ممارسات IFRS 17 الاكتوارية تغطي دورة التطبيق كاملة. كما يستعرض منهجيات عملية لوضع الافتراضات وتكامل الأنظمة والتعاون بين أصحاب المصلحة، ويبيّن كيف تعالج الشركات تحديات البيانات وتعزز الحوكمة وتربط الرؤى الاكتوارية باستراتيجية الأعمال.
شهد قطاع التأمين تحولاً جذرياً منذ أن حلّ المعيار الدولي لإعداد التقارير المالية 17 (IFRS 17) محل IFRS 4 في يناير 2023.
ويعيد هذا المعيار رسم عمل الاكتواريين حول العالم في قياس عقود التأمين والإبلاغ عنها وتقييمها.
وفق استطلاع PwC العالمي لقطاع التأمين لعام 2024، أفادت أكثر من 80% من شركات التأمين بتحسّن التعاون والتكامل بين فرق المالية والاكتواريين بعد تطبيق IFRS 17، وهو ما يؤكد الدور المحوري للخبرة الاكتوارية في إدارة هذا التحول.
يستعرض هذا الدليل أفضل ممارسات IFRS 17 الاكتوارية التي أثبتت فاعليتها في عام 2026 وما بعده، ويقدم استراتيجيات تطبيق عملية وطرقاً لتجاوز التحديات الشائعة، ويوضح ما يميّز المشاريع الناجحة عن المتعثرة.
وسواء كانت شركة التأمين تطوّر عملياتها القائمة أم تخطط لمرحلة الانتقال، تساعد هذه الرؤى على بناء أطر اكتوارية متينة ومتوافقة مع متطلبات التدقيق المحاسبي.
فهم IFRS 17 وأثره على العمل الاكتواري
ماذا يعني IFRS 17 للفرق الاكتوارية في 2026 وما بعده
غيّر IFRS 17 دور الاكتواري جذرياً.
لم يعد عمل الاكتواري مقتصراً على احتساب الاحتياطيات وتحليل المخاطر. فهو اليوم عنصر محوري في إعداد التقارير المالية، يعمل جنباً إلى جنب مع المحاسبين لإنتاج تقييمات شفافة ومتسقة مع السوق.
أدخل المعيار هامش الخدمة التعاقدية (CSM)، وهو الربح غير المكتسب في عقود التأمين. وتتطلب إدارة هذا الهامش نمذجة اكتوارية متقدمة ومتابعة مستمرة طوال دورة حياة العقد.
وتشمل مسؤوليات الفريق الاكتواري اليوم بناء توقعات معقدة للتدفقات النقدية، وتحديد معدلات خصم تعكس ظروف السوق الحالية، وقياس تعديل المخاطر. وتجمع هذه المهام بين الخبرة الفنية والتقدير المهني للأعمال.
ووجد استطلاع Deloitte الاكتواري لعام 2024 أن 68% من الاكتواريين يقضون وقتاً أطول بنسبة 40% في إعداد التقارير المالية مقارنةً بما كان عليه الحال في ظل IFRS 4.
IFRS 17 مقابل IFRS 4: أبرز التغييرات التي يحتاج الاكتواريون إلى معرفتها
يمثل الانتقال من IFRS 4 إلى IFRS 17 أكبر تغيير في تاريخ محاسبة التأمين.
اعتمدت شركات التأمين في ظل IFRS 4 أطراً محاسبية محلية متنوعة بقدر محدود من الاتساق، وأمكنها تطبيق أسس قياس مختلفة على أنواع العقود المختلفة. وخلقت هذه المرونة مشكلات في قابلية المقارنة أمام المستثمرين والجهات التنظيمية.
أرسى IFRS 17 التوحيد القياسي. يخضع كل عقد تأمين اليوم لمبادئ قياس موحدة تقوم على التقديرات الحالية للتدفقات النقدية المستقبلية.
وتشمل الفروق الجوهرية التي ينبغي للاكتواريين الإلمام بها تغييرات جذرية في الاعتراف بالأرباح ومعالجة معدلات الخصم واحتساب هامش المخاطر. فقد سمح IFRS 4 باستمرار الممارسات القائمة، بينما يشترط IFRS 17 قياساً جديداً لجميع العقود وفق أحد ثلاثة نماذج محددة.
تباينت هوامش المخاطر في ظل IFRS 4 بحسب الإطار التنظيمي، وافتقرت غالباً إلى منهجية واضحة. أما تعديل المخاطر في IFRS 17 فيُحتسب بصورة صريحة ويُفصح عنه بشكل مستقل.
وتغيّر الاعتراف بالأرباح كلياً. فقد كان IFRS 4 يعترف بالأرباح غالباً عند بدء العقد، بينما يؤجل IFRS 17 الاعتراف بالربح عبر هامش الخدمة التعاقدية ويفرج عنه تدريجياً مع تقديم التغطية التأمينية.
وكانت معدلات الخصم في ظل IFRS 4 ثابتة في كثير من الأحيان. أما IFRS 17 فيوجب تحديثها بانتظام، مع قواعد محددة تبيّن متى يؤثر التغيير في الأرباح ومتى يؤثر في حقوق الملكية.
وللاطلاع على مقارنة أكثر تفصيلاً، يمكن قراءة المقال المخصص لـالفرق بين IFRS 17 وIFRS 4 لفهم النطاق الكامل لهذه التغييرات.
يعالج IFRS 17 ونظام الملاءة المالية Solvency II مشكلتين مختلفتين، والخلط بينهما يكلف الفرق وقتاً حقيقياً. فمعيار IFRS 17 معيار للتقارير المالية يحكم ما يرد في الحسابات المنشورة، بينما Solvency II نظام رقابي لرأس المال يحدد مقدار رأس المال الذي يطلب المنظم الاحتفاظ به. ويتشاركان في المدخلات الأساسية، ومنها توقعات التدفقات النقدية ومنحنيات الخصم وهوامش المخاطر، لكنهما غير قابلين للتبادل. وبوسع شركة تأمين في دول مجلس التعاون الخليجي تبني الإطارين بالتوازي أن تعيد استخدام نماذج التدفقات النقدية ومصادر بيانات السوق بينهما في الغالب، فتقلص الجهد الاكتواري المكرر. غير أن تعديل المخاطر في IFRS 17 وهامش المخاطر في Solvency II يعتمدان مستويي ثقة مختلفين ويخدمان غرضين مختلفين، ولذلك يُعدّ التعامل معهما كرقم واحد خطأً لوحظ تكراره في عمليات التطبيق خلال السنة الأولى.
الأهداف الأساسية لتطبيق IFRS 17 وفوائده
يهدف IFRS 17 إلى تعزيز الشفافية وقابلية المقارنة في قطاع التأمين العالمي.
يمنح المعيار المستثمرين معلومات واضحة عن المركز المالي لشركة التأمين وأدائها، ويتيح لهم مقارنة الشركات عبر الحدود دون تعديل الفروق في الممارسات المحاسبية.
ومن المنظور الاكتواري، يحقق IFRS 17 عدة فوائد. فهو يدفع الفرق إلى بناء نماذج أكثر تطوراً تعكس الواقع الاقتصادي، مما يحسّن اتخاذ القرار خارج نطاق التقارير المالية.
ويشترط المعيار إفصاحاً صريحاً عن الافتراضات والمنهجيات الرئيسية، وهو ما يعزز ثقة أصحاب المصلحة بالعمل الاكتواري.
ويعني التحديث المنتظم للافتراضات ومعدلات الخصم أن التقييمات تعكس ظروف السوق الحالية بدقة أكبر، فلا تبقى مرتبطة بافتراضات قديمة من تاريخ إصدار العقد.
ويحفز التركيز على التقديرات الحالية الاستثمار في أنظمة بيانات وأطر حوكمة أفضل. وتفيد هذه التحسينات وظائف اكتوارية أخرى مثل التسعير وإدارة رأس المال.
وبحسب تقرير KPMG للتأمين لعام 2024، تسجل شركات التأمين التي تنظر إلى تطبيق IFRS 17 بوصفه فرصة للتحول في الأعمال رضا أعلى لدى أصحاب المصلحة بنسبة 32% مقارنةً بالشركات التي تعامله كالتزام امتثال بحت.
كيف يغيّر IFRS 17 محاسبة عقود التأمين
أدخل IFRS 17 نهج اللبنات الأساسية لقياس عقود التأمين.
تبدأ العملية بتقدير التدفقات النقدية المستقبلية، ومنها الأقساط والمطالبات والمصروفات وأي مدفوعات تعاقدية أخرى. ويجب أن تكون هذه التقديرات حالية وغير متحيزة ومرجحة بالاحتمالات.
ثم تُعدَّل التدفقات النقدية بالقيمة الزمنية للنقود باستخدام معدلات خصم مناسبة. ويؤثر اختيار منهجية الخصم في النتائج تأثيراً كبيراً، ويتطلب دراسة متأنية.
بعد ذلك يضاف تعديل للمخاطر يعكس التعويض الذي تطلبه شركة التأمين مقابل تحمل عدم اليقين في التدفقات النقدية المستقبلية، فيقيس بذلك المخاطر التي تتحملها نيابة عن حملة الوثائق.
وأخيراً، يُحتسب هامش الخدمة التعاقدية للعقود المتوقع أن تكون مربحة عند بدء العقد. ويمثل هذا الهامش الربح غير المكتسب الذي يُفرج عنه بصورة منتظمة مع تقديم التغطية.
ويوجب المعيار تحديث هذه القياسات في كل تاريخ تقرير، فينشأ إطار تقييم ديناميكي يتفاعل مع السوق ويعكس المركز الاقتصادي للشركة بدقة أكبر.
ويساعد فهم كيف يغيّر تطبيق IFRS 17 العمليات المحاسبية على تخطيط توزيع الموارد ومتطلبات الأنظمة بكفاءة.
أبرز ممارسات IFRS 17 الاكتوارية ونماذج القياس

نماذج القياس الرئيسية في IFRS 17
يوفر IFRS 17 ثلاثة نماذج للقياس، صُمم كل منها لأنواع مختلفة من العقود والظروف.
ويؤثر اختيار النموذج المناسب في متطلبات البيانات وتعقيد الأنظمة والنتائج المالية. ويلزم فهم الحالات التي ينطبق فيها كل نموذج وما يتطلبه من الفريق الاكتواري.
مقارنة سريعة بين GMM وVFA وPAA
| النموذج | نطاق التطبيق | هل يُحتسب هامش الخدمة التعاقدية؟ | عبء البيانات |
|---|---|---|---|
| GMM | النموذج الافتراضي، ويشمل معظم عقود التأمين على الحياة والتأمين الصحي طويل الأجل وعقود التأمين العام على الممتلكات والحوادث طويلة المدة | نعم، بإسقاط كامل | الأعلى |
| VFA | العقود ذات سمات المشاركة المباشرة (الوثائق المرتبطة بالوحدات الاستثمارية ووثائق الحياة ذات المشاركة في الأرباح) | نعم، ويستوعب التغيرات في البنود الأساسية | مرتفع |
| PAA | العقود قصيرة المدة، وعادة سنة واحدة أو أقل | لا، ويُعترف بالإيراد على مدى فترة التغطية | الأدنى |
شرح نموذج القياس العام (GMM)
يمثل نموذج القياس العام (GMM) النهج الافتراضي لقياس معظم عقود التأمين وفق IFRS 17.
يُطبَّق GMM عندما لا تستوفي العقود شروط النهج المبسطة ولا تتضمن سمات المشاركة المباشرة. ويتطلب هذا النموذج أكبر قدر من العمل الاكتواري التفصيلي وأنظمة بالغة التطور.
يتولى الفريق الاكتواري في إطار GMM إسقاط جميع التدفقات النقدية المستقبلية لكل مجموعة عقود، وتشمل الأقساط والمطالبات وتكاليف اكتساب العقود ومصروفات الإدارة الجارية وعوائد الاستثمار.
ثم تُخصم هذه التدفقات بمعدلات تعكس خصائص الالتزام. وتؤثر منهجية الخصم المختارة في النتائج تأثيراً ملموساً، وتحتاج إلى توثيق دقيق.
بعدها يُحتسب تعديل المخاطر الذي يقيس التعويض المطلوب مقابل عدم اليقين. وتعتمد معظم شركات التأمين أساليب مستوى الثقة، وغالباً عند المئين 75، وإن اختلفت الممارسات عالمياً.
ويرصد احتساب هامش الخدمة التعاقدية الربح المتوقع عند بدء العقد، ويُفرج عن هذا الربح على مدى فترة التغطية باستخدام وحدات التغطية التي تعكس نمط تقديم الخدمة.
ووجدت دراسة التطبيق التي أجرتها EY لعام 2024 أن 62% من شركات التأمين تواجه صعوبات في البيانات والأنظمة المرتبطة بنموذج GMM، لا سيما في العقود طويلة الأجل ذات السمات المعقدة.
ويجب أن يتتبع النموذج الاكتواري هامش الخدمة التعاقدية بصورة منفصلة عن الالتزام عن التغطية المتبقية والالتزام عن المطالبات المتكبدة. ويتطلب ذلك أنظمة قوية قادرة على إجراء تحليلات مفصلة للحركة، وهي البنية التحتية التي صُممت خدمات النمذجة الاكتوارية لدى شركة Prima Consulting لدعمها.
اعتبارات نهج الرسوم المتغيرة (VFA)
يُطبَّق نهج الرسوم المتغيرة (VFA) على عقود التأمين ذات سمات المشاركة المباشرة، وهي شائعة في الأعمال المرتبطة بالوحدات الاستثمارية والأعمال ذات المشاركة في الأرباح.
يشارك حملة الوثائق مباشرة في عوائد البنود الأساسية بموجب هذا النهج، فينشأ ارتباط بين قيمة العقد وأداء الاستثمار يجب أن تعكسه القياسات.
يكمن الفرق الجوهري عن GMM في أن تغيّر قيمة البنود الأساسية يؤثر في هامش الخدمة التعاقدية لا في الأرباح والخسائر. وينتج عن ذلك اعتراف أكثر سلاسة بالأرباح يعكس الجوهر الاقتصادي لهذه العقود.
ويلزم تحديد العقود المؤهلة لتطبيق VFA وفق معايير محددة. فيجب أن يمنح العقد حملة الوثائق مشاركة في مجموعة محددة بوضوح من البنود الأساسية، وأن تتوقع شركة التأمين دفع حصة جوهرية من العوائد لهم.
ويتطلب قياس VFA تتبع التغيرات في القيمة العادلة للبنود الأساسية وتحديد حصة حملة الوثائق وحصة المساهمين منها. ويؤثر هذا التقسيم في حركة هامش الخدمة التعاقدية وفي أنماط الاعتراف بالأرباح.
ويؤدي التقدير المهني الاكتواري دوراً حاسماً في تحديد معدلات المشاركة وكيفية تأثير المتغيرات الاقتصادية في قيم حملة الوثائق. وتحتاج هذه القرارات إلى توثيق واضح واعتماد من جهة الحوكمة.
استخدامات نهج تخصيص الأقساط (PAA)
يوفر نهج تخصيص الأقساط (PAA) أسلوب قياس مبسطاً للعقود قصيرة المدة، وهي عادة العقود التي لا تتجاوز فترة تغطيتها سنة واحدة.
يجوز تطبيق PAA عندما لا يختلف الالتزام المقاس بهذا النهج اختلافاً جوهرياً عن نتائج GMM. ويتطلب هذا الاختبار تحليلاً اكتوارياً يثبت عدم الجوهرية.
لا حاجة في PAA إلى إسقاط تفصيلي للتدفقات النقدية المستقبلية ولا إلى احتساب هامش خدمة تعاقدية صريح، إذ يُعترف بالأقساط إيراداً بصورة منتظمة على مدى فترة التغطية.
ويُقاس الالتزام عن التغطية المتبقية بوصفه قسطاً غير مكتسب، مع تعديله بتأجيل تكاليف الاكتساب إذا اختارت الشركة ذلك. ويشبه هذا إلى حد كبير المحاسبة التقليدية للتأمين.
وتُقاس المطالبات بقيمة الوفاء كما في GMM، مما يستلزم الخصم إذا كان متوقعاً سداد المطالبات بعد أكثر من سنة من تاريخ وقوعها.
وتبيّن أبحاث جمعية اكتواريي الحوادث (Casualty Actuarial Society) أن 68% من شركات التأمين على الممتلكات والحوادث تستخدم PAA لمعظم عقودها، إذ يقلل تعقيد الأنظمة مع الحفاظ على دقة معقولة.
ويظل اختبار العقود المثقلة بالخسائر واجباً عند بدء العقد وفي كل تاريخ تقرير. وإذا تحولت العقود إلى عقود خاسرة، تعين الاعتراف بالخسائر فوراً في الأرباح والخسائر.
ولا يلغي PAA العمل الاكتواري. فتبقى الحاجة قائمة إلى عمليات قوية لتقدير المطالبات وتوزيع المصروفات ووضع الافتراضات بما يلبي متطلبات التدقيق.
حدود العقد وتوقعات التدفقات النقدية الاكتوارية
يُعد تحديد حدود العقد من أهم التقديرات الاكتوارية في IFRS 17.
تحدد الحدود التدفقات النقدية التي تنتمي إلى العقد وتلك الواقعة خارجه، وتؤثر في قياس الالتزام وتوقيت الاعتراف بالربح واحتساب هامش الخدمة التعاقدية.
توجد حدود العقد عند النقطة التي تملك فيها شركة التأمين القدرة العملية على إعادة تقييم المخاطر ووضع تسعير يعكس تلك المخاطر. وما بعد هذه النقطة لا تنتمي التدفقات النقدية إلى العقد القائم.
وفي كثير من عقود التأمين العام على الممتلكات والحوادث تتطابق الحدود مع فترات التغطية، لأن إعادة التسعير ممكنة عند كل تجديد. أما في التأمين على الحياة طويل الأجل فتمتد الحدود غالباً إلى تاريخ استحقاق العقد لأن التسعير ثابت.
ويجب أن تشمل توقعات التدفقات النقدية جميع المبالغ الواقعة ضمن الحدود التي يُتوقع دفعها أو قبضها، ومنها التكاليف المباشرة كالمطالبات والمنافع، والمصروفات المخصصة للإدارة وإدارة الاستثمار.
ويلزم كذلك نمذجة سلوك حملة الوثائق صراحةً، فمعدلات الإلغاء والاسترداد وممارسة الخيارات تؤثر تأثيراً كبيراً في أنماط التدفقات النقدية وتوقيتها.
ووفق الورقة الفنية لشركة Swiss Re لعام 2024، تُعد نمذجة سلوك حملة الوثائق من أكثر جوانب IFRS 17 اعتماداً على التقدير، مع تباين كبير في الممارسات بين الأسواق.
ويجب أن تكون التوقعات غير متحيزة ومرجحة بالاحتمالات، أي أن تراعي سيناريوهات متعددة بدلاً من تقدير واحد أفضل. وقد تلزم النمذجة العشوائية في الخيارات والضمانات الجوهرية.
اختيار معدلات الخصم ضمن أفضل ممارسات IFRS 17 الاكتوارية
تُعد منهجية معدل الخصم أكثر الخيارات الاكتوارية أثراً في IFRS 17.
يسمح المعيار بنهج تصاعدي أو تنازلي، ويؤثر الاختيار في النتائج وفي التقلب والتعقيد.
النهج التصاعدي مقابل النهج التنازلي
يبدأ النهج التصاعدي (Bottom-up) بمنحنى عائد خالٍ من المخاطر ثم يضيف علاوة عدم السيولة.
ويُبنى المنحنى الخالي من المخاطر من عوائد السندات الحكومية أو أسعار المقايضات بحسب الإطار التنظيمي ومدى توفر أسواق عميقة وسائلة. ويشكل هذا المنحنى الأساس الذي تقوم عليه القيمة الزمنية للنقود.
تحديد علاوة عدم السيولة
تعوّض علاوة عدم السيولة عن أن التزامات التأمين لا يمكن تداولها كما تتداول الأدوات المالية. ويجوز إدراجها فقط إذا كانت التدفقات النقدية للالتزام لا تتغير مع عوائد الأصول.
ويتطلب احتساب العلاوة تقديراً اكتوارياً كبيراً. وتعتمد معظم شركات التأمين على فروق الائتمان في سندات الشركات عالية الجودة، مع تعديلها بالخسائر الائتمانية المتوقعة.
فهم النهج التنازلي
يبدأ النهج التنازلي (Top-down) بعوائد محفظة الأصول الفعلية ويستبعد المكونات التي لا تعكس خصائص الالتزام.
تُخصم الخسائر الائتمانية المتوقعة وعلاوات المخاطر الخاصة بالأصول وأي فروق بين خصائص الأصول والالتزامات. وما يتبقى ينبغي أن يعكس خصائص التزام التأمين.
الممارسات السائدة ومتطلبات الاتساق
تحليل Oliver Wyman لعام 2024 وجد أن 65% من شركات التأمين تستخدم النهج التصاعدي، مشيرة إلى سهولة التدقيق وانخفاض الحساسية لتغيرات تركيبة الأصول.
ويجب تطبيق النهج المختار باتساق على جميع العقود ذات الخصائص المتشابهة. ولا يجوز التنقل بين الأساليب لإدارة النتائج.
إدارة تعديل المخاطر وأثره في التقلب
يقيس تعديل المخاطر في IFRS 17 التعويض الذي تطلبه الشركة مقابل تحمل عدم اليقين في المخاطر غير المالية.
لا يحدد المعيار منهجية بعينها، لكن يجب أن يستوفي النهج المعتمد مبادئ صريحة. ويلزم أن يعكس تعديل المخاطر درجة المخاطر وتفضيلات الشركة تجاهها.
اختيار المنهجية
تستخدم معظم شركات التأمين أساليب مستوى الثقة، فتحسب الفرق بين أفضل تقدير ومئين محدد من توزيع النتائج. وتتراوح مستويات الثقة الشائعة بين المئين 70 والمئين 90.
وتعتمد جهات أخرى أساليب تكلفة رأس المال، فتحسب القيمة الحالية لرأس المال اللازم لدعم المخاطر غير المالية طوال مدة العقد.
الأثر في التقلب والاتساق مع الأعمال
تؤثر منهجية تعديل المخاطر تأثيراً كبيراً في تقلب قائمة المركز المالي (الميزانية العمومية). فالتعديلات الأعلى توفر هوامش أمان أكبر لمواجهة التجارب السلبية، لكنها تؤثر أيضاً في توقيت الاعتراف بالأرباح.
ويلزم معايرة نهج تعديل المخاطر ليعكس قدرة الشركة الفعلية على تحمل المخاطر ويتسق مع طريقة اتخاذها للقرارات. وأي فجوة بين تعديل المخاطر في IFRS 17 وإدارة المخاطر الداخلية تخلق ارتباكاً.
المعايير المرجعية في القطاع ومتطلبات الإفصاح
وبحسب تقرير Moody’s للتأمين لعام 2024، تتباين منهجيات تعديل المخاطر تبايناً واسعاً بين شركات التأمين، إذ تتراوح القيم الناتجة بين 2% و15% من الالتزامات لمحافظ متشابهة.
ويتعين الإفصاح عن مستوى الثقة أو ما يعادله، بما يجعل نهج تعديل المخاطر شفافاً لمستخدمي القوائم المالية.
تطبيق أساليب مستوى الثقة
تبدأ أساليب مستوى الثقة بتحديد المصادر الرئيسية للمخاطر غير المالية، وتشمل عادة مخاطر الوفيات والاعتلال ومخاطر المصروفات ومخاطر الإلغاء ومخاطر الكوارث.
ثم يُنمذج توزيع النتائج لكل مصدر. وغالباً ما تُستخدم النمذجة العشوائية للمخاطر الجوهرية وأساليب مبسطة للمخاطر غير الجوهرية.
ويستلزم التجميع عبر أنواع المخاطر مراعاة أثر التنويع. فالمخاطر لا تتحقق كلها في وقت واحد، ولذلك ينبغي أن يعكس إجمالي تعديل المخاطر فوائد التنويع داخل المحفظة.
تطبيق أساليب تكلفة رأس المال
تقتضي أساليب تكلفة رأس المال تحديد رأس المال اللازم لدعم كل نوع من المخاطر وتكلفة الاحتفاظ به عبر الزمن، ثم خصم هذه التكاليف للوصول إلى القيمة الحالية لتعديل المخاطر.
ووجدت دراسة Willis Towers Watson لعام 2024 أن 72% من شركات التأمين التي تستخدم أساليب تكلفة رأس المال تحدد مستويات رأس مالها بالرجوع إلى متطلبات الملاءة الرقابية بدلاً من نماذج رأس المال الاقتصادي.
متطلبات التوثيق والاختبار
يجب توثيق الحسابات بدقة. ويدقق المراجعون منهجيات تعديل المخاطر بعناية، لذا ينبغي إثبات أن النهج المعتمد يستوفي مبادئ IFRS 17.
ويُعد اختبار الحساسية ضرورياً. إذ ينبغي فهم استجابة تعديل المخاطر للتغيرات في تركيبة المحفظة وظروف السوق ومعاملات المعايرة، وهو ما يساعد على تفسير التحركات لأصحاب المصلحة.
وللاطلاع على إدارة الافتراضات الاكتوارية المعقدة طوال مرحلة التطبيق، يمكن الرجوع إلى المحتوى المخصص لـالافتراضات الاكتوارية في IFRS 17.
أساسيات البيانات والأنظمة للامتثال لمعيار IFRS 17
متطلبات البيانات للنمذجة الاكتوارية وفق IFRS 17
زاد IFRS 17 حجم البيانات المطلوبة للنمذجة الاكتوارية ودرجة تفصيلها زيادة كبيرة.
فعلى خلاف IFRS 4 الذي كان يسمح غالباً بحسابات مجمعة، يشترط IFRS 17 تتبع العقود على مستوى العقد أو الفوج طوال مدة العقد كاملة. وينشئ ذلك تحديات كبيرة في إدارة البيانات.
وتلزم بيانات تاريخية تمتد إلى تاريخ بدء العقود لإجراء حسابات الانتقال. وفي التأمين على الحياة طويل الأجل يعني ذلك الوصول إلى سجلات تعود إلى عقود زمنية مضت، لم تحفظها أنظمة كثيرة بصيغ قابلة للاستخدام.
وعلى المدى المستقبلي، يجب التقاط معلومات تفصيلية عن كل عقد يصدر والاحتفاظ بها، وتشمل أنماط الأقساط ومستويات التغطية والخيارات المضمنة وخصائص حملة الوثائق وأي سمات تؤثر في التدفقات النقدية.
ويجب أن تدعم البيانات تحليل التغيرات المطلوب. إذ ينبغي تفسير حركة التزامات التأمين بين تواريخ التقرير وعزوها إلى محركات محددة، مثل الأعمال الجديدة وتغيرات الأعمال القائمة وتحديثات الافتراضات.
وبحسب تقرير Accenture لتقنية التأمين لعام 2024، تفتقر 90% من شركات التأمين إلى أتمتة اكتوارية شاملة من البداية إلى النهاية، ويُعد جودة البيانات وتوفرها العائق الرئيسي.
كما تلزم بيانات السوق لبناء منحنيات الخصم ووضع الافتراضات. ويجب أن تكون معدلات الفائدة وفروق الائتمان ومؤشرات التضخم وجداول الوفيات حديثة وقابلة للتدقيق.
وتصبح حوكمة البيانات أولوية قصوى. إذ يلزم تحديد جهات الملكية بوضوح، ومعايير الجودة، وإجراءات موثقة لجمع البيانات والتحقق منها وتخزينها.
ينبغي توثيق هذه المتطلبات قبل البدء بأي نموذج. وفيما يلي الحد الأدنى من مجموعة البيانات التي تحتاجها معظم مشاريع IFRS 17 قبل بدء العمل الاكتواري:
- بيانات الوثائق على مستوى العقد، تعود إلى تاريخ بدء كل عقد لا يزال ساري المفعول عند الانتقال، وليس سنة الوثيقة الحالية فحسب.
- سجل الأقساط والتدفقات النقدية، شاملاً التوقيت لا الإجماليات وحدها، لأن IFRS 17 يهتم بتوقيت حركة الأموال.
- بيانات المطالبات بالتفصيل اللازم للتدفقات النقدية للوفاء في GMM أو PAA، مع الاحتفاظ بتواريخ السداد.
- بيانات سلوك حملة الوثائق: سجل الإلغاء والاسترداد وممارسة الخيارات لنمذجة السلوك المستقبلي.
- شروط عقود إعادة التأمين، وتُتتبع بصورة منفصلة عن المركز الإجمالي.
- سجلات توزيع المصروفات، مقسمة بين المباشرة والعامة حسب مجموعة العقود.
- بيانات السوق: منحنيات العائد وفروق الائتمان ومؤشرات التضخم وجداول الوفيات، حديثة وقابلة للتدقيق.
يؤدي إغفال العنصر الأول إلى تعثر كل ما يليه. وقد لوحظ في أحد المشاريع تمدد الجدول الزمني للانتقال أربعة أشهر، لأن أحداً لم يتحقق حتى الأسبوع السادس من أن نظام إدارة الوثائق يحتفظ فعلاً ببيانات العقود السابقة لعام 2015 بصيغة قابلة للاستخدام.
أفضل الممارسات في حوكمة البيانات الاكتوارية وجودتها
لا تُعد حوكمة البيانات القوية في IFRS 17 خياراً. فهي متطلب تنظيمي ومتطلب تدقيق.
يجب أن يحدد إطار حوكمة البيانات الأدوار والمسؤوليات بوضوح. من يملك كل عنصر بيانات؟ ومن يتولى مسؤولية الجودة؟ ومن يعتمد التغييرات؟
معايير التخزين والمعالجة والتحقق
يجب أن يوازن تخزين البيانات في IFRS 17 بين سهولة الوصول والأمن وقابلية التدقيق.
وتلزم أنظمة قادرة على تخزين تفاصيل مستوى العقد إلى أجل غير مسمى مع الحفاظ على الأداء مع نمو أحجام البيانات. وقد قللت شركات تأمين كثيرة من تقدير متطلبات التخزين في مرحلة التطبيق الأولى.
ويجب أن تدعم بنية التخزين التحكم في الإصدارات، إذ يلزم إعادة إنتاج التقييمات السابقة بدقة، مما يعني حفظ الافتراضات والمنهجيات المستخدمة إلى جانب البيانات.
وينبغي توثيق بروتوكولات معالجة البيانات بصورة شاملة. كيف تُعالج القيم المفقودة؟ وما القيم الافتراضية المطبقة عند عدم التقاط سمات عقد معينة؟ وكيف تُوزَّع المصروفات على مجموعات العقود؟
وتعمل عمليات التحقق على عدة مستويات. فتكتشف الفحوص الآلية الأخطاء الواضحة مثل الأعمار السالبة أو المعاملات التاريخية المؤرخة بتاريخ مستقبلي، بينما تكشف التحليلات الأكثر تطوراً الأنماط غير المعتادة التي تستدعي التحقيق.
وتوصي أبحاث Gartner لإدارة البيانات لعام 2024 بالتحقق على ثلاثة مستويات: فحوص آلية قائمة على القواعد، وكشف إحصائي للشذوذ، ومراجعة الخبراء للبنود الجوهرية.
وينبغي أن يتضمن إطار التحقق مطابقة بين الأنظمة الاكتوارية والمحاسبية. فالتباينات تكشف غالباً عن مشكلات في جودة البيانات أو سوء فهم لشروط العقود.
ويشكل توثيق مشكلات جودة البيانات وكيفية معالجتها مسار تدقيق. إذ يلزم إثبات أن المشكلات حُددت وأن إجراءات تصحيحية مناسبة اتُّخذت.
ضمان بيانات متوافقة مع متطلبات التدقيق وقابلة للتتبع
تعني الجاهزية للتدقيق أن يتحقق المدققون من دقة البيانات واكتمالها دون قضاء أسابيع في تتبع المستندات.
ويلزم وجود تسلسل واضح لمصدر البيانات من الأنظمة المصدرية مروراً بالتحويلات وصولاً إلى النماذج الاكتوارية النهائية. ويجب أن يمكن تتبع كل تعديل أو احتساب إلى مدخلاته.
وتُعد إدارة البيانات الوصفية ضرورية. إذ ينبغي تحديد وقت إنشاء البيانات ومن أنشأها ومصادرها والتحويلات المطبقة عليها بسرعة.
وتمنع ضوابط الوصول التغييرات غير المصرح بها وتتيح للأشخاص المناسبين أداء أدوارهم. ويجب أن يحدد إطار الحوكمة من يقرأ كل عنصر بيانات ومن يعدله ومن يعتمده.
وتتبع سجلات التغيير جميع التعديلات على البيانات أو الأنظمة أو العمليات. وعندما يسأل المدققون عن سبب تغير رقم ما، يلزم تقديم تفسيرات واضحة وموثقة.
وتتيح بيئات الاختبار المنفصلة عن بيئات الإنتاج التحقق من التغييرات قبل تنفيذها، فتمنع وصول الأخطاء إلى القوائم المالية.
ووفق استطلاع PwC حول IFRS 17 لعام 2024، تُنجز شركات التأمين ذات أطر حوكمة البيانات الناضجة عمليات التدقيق أسرع بنسبة 45% من الشركات التي تعتمد عمليات ارتجالية.
هندسة الأنظمة وتكاملها لجاهزية IFRS 17
تحدد البنية التقنية ما إذا كان تطبيق IFRS 17 سينجح أم سيتحول إلى معاناة مستمرة.
قللت شركات تأمين كثيرة في البداية من الاستثمار في الأنظمة، ظناً منها أن الجداول الإلكترونية أو التحسينات المحدودة تكفي. وسرعان ما اكتشفت أن هذا النهج لا يتوسع.
بناء أنظمة اكتوارية قابلة للتوسع
تعني قابلية التوسع أن الأنظمة تتعامل مع أحجام البيانات المتنامية والتعقيد المتزايد ومتطلبات التقارير الإضافية دون إعادة بناء مستمرة.
تحتاج الشركة إلى محركات اكتوارية قادرة على معالجة ملايين العقود بكفاءة. أما الحسابات اليدوية والعمليات المعتمدة على الجداول الإلكترونية فتتعطل عندما يتجاوز عدد العقود بضعة آلاف.
ويجب أن تفصل البنية بين البيانات ومنطق الحساب والتقارير. ويتيح هذا التصميم المعياري تحديث المكونات بصورة مستقلة بدلاً من إعادة بناء كل شيء عند تغير المتطلبات.
ويجب أن تدعم محركات الحساب المعالجة المتوازية. فتقييمات IFRS 17 تتضمن حسابات مستقلة كثيرة يمكن تشغيلها في وقت واحد، مما يقلص أوقات التشغيل تقليصاً كبيراً.
ويضمن التحكم في إصدارات النماذج والافتراضات الاتساق والقدرة على التتبع. إذ يلزم معرفة إصدار النموذج الذي أنتج كل مجموعة نتائج بدقة.
ووجد تقرير Forrester لأنظمة التأمين لعام 2024 أن شركات التأمين التي تستخدم أنظمة IFRS 17 حديثة ومصممة لهذا الغرض تنجز الإقفال الشهري أسرع بنسبة 60% من الشركات التي تعتمد أنظمة قديمة بتعديلات مخصصة.
وتمنح البنية السحابية مرونة في رفع موارد الحوسبة أو خفضها بحسب احتياجات نهاية الفترة، مما يقلل التكاليف مقارنة بالاحتفاظ بسعة محلية لأوقات الذروة.
وينبغي أن يدعم النظام تحليل السيناريوهات واختبار الافتراضات، فيمكن فهم أثر تغير الافتراضات الرئيسية في النتائج بسرعة.
ضمان التوافق مع أدوات المالية والمخاطر
يخلق IFRS 17 متطلبات جديدة للتنسيق بين الأنظمة الاكتوارية والمالية وأنظمة إدارة المخاطر.
تغذي الحسابات الاكتوارية أنظمة التوحيد والتقارير المالية، ويجب أن تنساب البيانات بسلاسة دون تدخل يدوي أو انقطاعات في المطابقة.
ويضمن التكامل مع أنظمة دفتر الأستاذ العام الاتساق بين المنظورين الاكتواري والمحاسبي، لأن التباينات تسبب الارتباك ومشكلات التدقيق.
وتحتاج أنظمة إدارة المخاطر إلى الوصول إلى بيانات IFRS 17 لتخصيص رأس المال وقرارات التسعير والتخطيط الاستراتيجي. أما الأنظمة المعزولة التي لا تتواصل فيما بينها فتخلق عدم كفاءة وعدم اتساق.
وينبغي أن تدعم البنية أطر تقارير متعددة في وقت واحد، فمعظم شركات التأمين تحتاج إلى IFRS 17 والمعايير المحاسبية المحلية والتقارير الرقابية، غالباً بالبيانات والافتراضات المشتركة نفسها.
ويمنح التكامل القائم على واجهات برمجة التطبيقات (API) مرونة مع تطور الأنظمة. أما التكاملات المباشرة بين كل نظامين فيصعب إدارتها مع تزايد عدد الأنظمة.
وتركز مستودعات البيانات أو بحيرات البيانات المعلومات من مصادر متعددة، فتشكل مصدراً موحداً للحقيقة يقلل جهود المطابقة ويحسّن جودة البيانات.
وبحسب تحليل Celent لتقنية التأمين لعام 2024، تسجل شركات التأمين ذات المنظومات التقنية المتكاملة مشكلات أقل في جودة البيانات بنسبة 40% مقارنة بالشركات ذات الأنظمة المجزأة.
وللاطلاع على إرشادات شاملة حول اختيار الأنظمة وتطبيقها، يمكن مراجعة المعلومات المتعلقة بأنظمة الامتثال لـ IFRS 17.
إدارة تعقيد البيانات وتحديات التكامل
يظل تعقيد البيانات تحدياً كبيراً في IFRS 17 حتى مع وجود بنية جيدة.
فالشركة تتعامل مع أنواع عقود متنوعة، لكل منها سمات وأنماط تدفق نقدي فريدة. ويجب أن يستوعب نموذج البيانات هذا التنوع دون أن يصبح معقداً بصورة يصعب إدارتها.
وتضيف تعديلات العقود والملاحق طبقات من التعقيد. إذ يلزم تتبع الشروط الأصلية وجميع التعديلات وتواريخ سريانها لتحديد القياس الصحيح.
ويضيف إعادة التأمين بعداً آخر. فيجب تتبع المركزين الإجمالي والصافي بصورة منفصلة، مع معلومات تفصيلية عن شروط عقود إعادة التأمين وأثرها في المخاطر المحتفظ بها، وهو مجال تحقق فيه استشارات إعادة التأمين المتخصصة عائداً سريعاً.
وكثيراً ما توجد البيانات التاريخية بصيغ متعددة في أنظمة قديمة متنوعة. ويتطلب توحيدها ودمجها مع الحفاظ على الدقة جهداً كبيراً.
وتظهر بيانات مفقودة أو ناقصة، خاصة في العقود الأقدم. ويجب أن تحدد العمليات كيفية معالجة هذه الفجوات بصورة متسقة ومبررة.
وتفرض العمليات العابرة للحدود تعقيداً إضافياً. فقد تختلف متطلبات التقاط البيانات بين الأطر التنظيمية المختلفة، فتنشأ تباينات يلزم حلها.
ووجد تقرير McKinsey للتأمين لعام 2024 أن تحديات البيانات استهلكت 35% من إجمالي جهد تطبيق IFRS 17، أي أكثر من أي نشاط منفرد آخر.
وتكشف مراجعات جودة البيانات الدورية المشكلات الناشئة قبل أن تؤثر في التقارير المالية. وينبغي أن تشرك هذه المراجعات متخصصي البيانات الفنيين وخبراء الأعمال الذين يفهمون شروط العقود.
ويحقق الاستثمار في إدارة البيانات الرئيسية عوائد تتجاوز IFRS 17، إذ تحسّن جودة البيانات التسعير وإدارة المخاطر وخدمة العملاء في أرجاء المؤسسة.
الحوكمة والضوابط والتحقق في IFRS 17

بناء إطار حوكمة قوي للعمليات الاكتوارية في IFRS 17
تُعد إخفاقات الحوكمة السبب الأكثر شيوعاً لتعثر مشاريع تطبيق IFRS 17 أو فشلها تماماً.
تلزم عمليات واضحة لاتخاذ القرار ومسؤوليات محددة ورقابة فعالة. وبدونها لا يلبي حتى العمل الاكتواري السليم تقنياً توقعات أصحاب المصلحة.
ويجب أن يضم هيكل الحوكمة لجنة توجيهية بتمثيل من الاكتواريين والمالية وتقنية المعلومات والإدارة العليا، وتتخذ هذه اللجنة القرارات الرئيسية بشأن المنهجيات والموارد والأولويات.
وتتولى مجموعات عمل فنية تطوير المنهجيات وتنفيذها بالتفصيل. وتحتاج هذه المجموعات إلى صلاحيات كافية لاتخاذ القرارات الفنية مع رفع المسائل الجوهرية إلى اللجنة التوجيهية.
وتعني المساءلة الواضحة أن لكل افتراض جوهري واختيار منهجي وقرار نظامي مالكاً محدداً مسؤولاً عن التوثيق والتنفيذ والمتابعة المستمرة.
ويُبقي التقرير المنتظم إلى الإدارة العليا ومجلس الإدارة على اطلاع بالتقدم والتحديات والاحتياجات من الموارد. وتدل المفاجآت عند إصدار القوائم المالية على إخفاقات في الحوكمة.
وينبغي أن يحدد إطار الحوكمة حدود الأهمية النسبية. فلا يتطلب كل قرار موافقة مجلس الإدارة، لكن التقديرات الجوهرية تحتاج إلى رقابة مناسبة.
ووفق دراسة KPMG للحوكمة لعام 2024، حلت شركات التأمين التي لديها لجان حوكمة قوية تحديات التطبيق أسرع بنسبة 50% من الشركات التي تفتقر إلى هياكل رسمية.
ويشكل توثيق قرارات الحوكمة مسار تدقيق. إذ ينبغي إثبات من اتخذ القرارات ومتى اتخذت وما البدائل التي نوقشت ولماذا اختير النهج المعتمد.
هياكل الرقابة الداخلية وأفضل ممارسات الإشراف
تمنع الضوابط الداخلية الأخطاء والاحتيال وتضمن دقة التقارير المالية وموثوقيتها.
يجب أن يعالج إطار الرقابة في IFRS 17 كلاً من الضوابط الآلية في الأنظمة وضوابط العمليات اليدوية، فالثغرات في أي منهما تخلق مخاطر.
ويمنع الفصل بين المهام انفراد شخص واحد بالسيطرة على العمليات الحرجة من البداية إلى النهاية. فلا ينبغي أن يكون من يحتسب الالتزامات هو نفسه من يعتمدها للتقارير المالية.
وتحدد ضوابط الوصول إلى الأنظمة من يمكنه عرض البيانات والحسابات المختلفة أو تعديلها أو اعتمادها. ويضمن الوصول القائم على الأدوار منح الصلاحيات المناسبة للأشخاص المناسبين.
وتكتشف الضوابط الآلية داخل الأنظمة الاكتوارية الأخطاء الواضحة قبل وصول النتائج إلى التقارير المالية، ومنها فحوص النطاقات واختبارات المعقولية وتحققات الاتساق المنطقي.
وتضيف الضوابط اليدوية طبقة أخرى من المراجعة، إذ يراجع اكتواريون ذوو خبرة النتائج بحثاً عن أنماط غير معتادة أو حركات جوهرية أو نتائج غير متوقعة تستدعي التحقيق.
ويتحقق اختبار الضوابط من أنها تعمل بفاعلية طوال فترة التقرير. ولا يكفي الاختبار السنوي للضوابط الحرجة التي تعمل يومياً أو شهرياً.
وينبغي أن يوضح توثيق الضوابط ما يهدف كل ضابط إلى منعه أو اكتشافه، وكيف يعمل، ومن المسؤول عنه، وما الأدلة التي تثبت تشغيله.
ووجد استطلاع Deloitte للرقابة الداخلية لعام 2024 أن 43% من حالات إعادة إصدار القوائم المالية المرتبطة بـ IFRS 17 نتجت عن أوجه قصور في الضوابط لا عن أخطاء فنية.
ويجب معالجة أوجه القصور المكتشفة أثناء الاختبار بسرعة. وقد تلزم ضوابط تعويضية مؤقتة ريثما تُطوَّر الحلول الدائمة.
ويقيّم المدققون الخارجيون الرقابة الداخلية ضمن عملية التدقيق. وتقلل الضوابط القوية أعمال التدقيق وتكاليفها وتزيد الثقة بالقوائم المالية.
التحقق من صحة النماذج والافتراضات الاكتوارية
يعني التحقق من صحة نماذج IFRS 17 فحصاً مستقلاً يؤكد أن النماذج الاكتوارية بُنيت بصورة سليمة، وعُويرت بدقة، وتعمل في بيئة الإنتاج كما يُراد منها. ويشمل الاختبار الرجعي مقابل التجربة الفعلية، وتحليل الحساسية، ومراجعة رسمية يجريها شخص لم يبنِ النموذج. وهو ليس اختيارياً ولا يُنجز مرة واحدة، إذ يتوقع المدققون رؤيته متكرراً وفق دورة محددة.
يوفر التحقق من صحة النماذج ضماناً مستقلاً بأن النماذج تعمل بصورة صحيحة وتنتج نتائج موثوقة.
ولا يقتصر التحقق على تشغيل حالات اختبار. فهو تقييم كامل لتصميم النموذج وتنفيذه وتشغيله، وإغفال أي جانب من هذه الجوانب الثلاثة يترك ثغرة سيكتشفها المدقق قبل الفريق نفسه.
تقنيات الاختبار الرجعي وتحليل الحساسية
يقارن الاختبار الرجعي (Back-testing) تنبؤات النموذج بالتجربة الفعلية، فيكشف المواضع التي قد يكون فيها النموذج متحيزاً أو غير دقيق.
وينبغي مقارنة التدفقات النقدية المتوقعة بالتدفقات الفعلية بانتظام للأفواج الناضجة. وتشير الفروق المستمرة إلى مشكلات في المعايرة أو إلى سمات غائبة عن النماذج.
وتحلل دراسات التجربة الوفيات والإلغاء والمصروفات وغيرها من الافتراضات مقابل النتائج الفعلية. وتوجه هذه الدراسات تحديثات الافتراضات وتكشف الاتجاهات الناشئة.
ويقيس تحليل الحساسية تغير النتائج عند تغيير الافتراضات الرئيسية، فيساعد على فهم الافتراضات الأكثر أثراً والمواضع التي تلزم فيها دقة إضافية.
وينبغي اختبار حساسيات الافتراضات الفردية والسيناريوهات المجمعة معاً. فالافتراضات تتفاعل بطرق معقدة، وقد يختلف الأثر المجمع عن مجرد جمع الآثار الفردية.
وتفحص اختبارات الجهد السيناريوهات المتطرفة التي قد تؤثر تأثيراً كبيراً في المركز المالي. وتحدد هذه الاختبارات مواطن الضعف وتساعد على إعداد خطط الطوارئ.
ووفق تحليل S&P Global لعام 2024، تحدد شركات التأمين التي تجري تحليل حساسية شاملاً كل ربع سنة مشكلات النماذج وتصححها أسرع بنسبة 70% من الشركات التي تختبر سنوياً فقط.
وينبغي أن يغذي تحليل الحساسية الإفصاح عن المخاطر في القوائم المالية، إذ يحتاج أصحاب المصلحة إلى فهم الافتراضات التي تقود النتائج ومقدار عدم اليقين القائم.
التحقق المستقل ومراجعة النظراء
الاستقلالية أساسية لفاعلية التحقق. فلا يستطيع من بنوا النماذج التحقق الموضوعي من عملهم.
ويجب أن ترفع وظيفة التحقق تقاريرها بصورة منفصلة عن تطوير النماذج. ويمنع هذا الفصل التنظيمي تضارب المصالح ويضمن تقييماً موضوعياً.
ويحتاج المتحققون إلى خبرة مناسبة لتقييم تصميم النماذج وتنفيذها، وإلى فهم المبادئ الاكتوارية والتفاصيل التقنية للأنظمة.
وتوثق تقارير التحقق النتائج والتوصيات بوضوح. وينبغي أن تحدد نقاط القوة والضعف مع مقترحات محددة للتحسين.
وتدل ردود الإدارة على نتائج التحقق على المساءلة. فالمسائل الجوهرية تحتاج إلى خطط معالجة بمسؤولين وآجال واضحة.
وتضيف مراجعة النظراء منظوراً آخر، خاصة في الأساليب المبتكرة والتقديرات الجوهرية. وقد يقدم إشراك خبراء خارجيين رؤى قيمة ومصداقية.
ويتتبع جرد النماذج جميع النماذج المستخدمة في IFRS 17 وأغراضها وافتراضاتها الرئيسية وحالة التحقق منها، فيمنع إغفال نماذج مهمة.
وتوصي معايير معهد الاكتواريين (Institute of Actuaries) لعام 2024 بالتحقق السنوي من النماذج الحرجة، مع تحقق أكثر تكراراً بعد التغييرات الجوهرية.
ويجب أن يعكس تكرار التحقق أهمية النموذج وتعقيده. فتستحق النماذج الأكثر حرجية تحققاً أكثر تكراراً وعمقاً من النماذج الأبسط غير الجوهرية.
التوثيق والجاهزية للتدقيق في تقارير IFRS 17
يميز جودة التوثيق عمليات التدقيق السلسة عن العسيرة.
يلزم توثيق شامل يشرح ما أُنجز ولماذا وكيف يستطيع أصحاب المصلحة فهم النتائج والاعتماد عليها.
يصف توثيق المنهجية أساليب القياس ومواصفات النماذج وعمليات الحساب بتفصيل كاف لتمكين قارئ مطلع من فهم العمل وإعادة إنتاجه.
ويغطي توثيق الافتراضات كيفية وضع كل افتراض والبيانات التي دعمت القرار والبدائل التي نوقشت والجهة التي اعتمدت الاختيار النهائي.
ويشرح توثيق الأنظمة تدفقات البيانات ومنطق الحساب والضوابط وعمليات التقارير، ويساعد الآخرين على فهم كيف تدعم البيئة التقنية IFRS 17.
ويتتبع توثيق التغيير جميع التعديلات على المنهجيات والأنظمة والعمليات، فيشكل سجلاً واضحاً لتطور التطبيق عبر الزمن.
ويفسر توثيق النتائج أرقام القوائم المالية والحركات الرئيسية ومحركاتها، ويدعم مناقشة الإدارة وتحليلها في التقارير المالية.
ووفق رؤى التدقيق لدى Ernst & Young لعام 2024، تخفض عمليات تطبيق IFRS 17 الموثقة جيداً ساعات التدقيق بنسبة 30% مقارنة بالعمليات ضعيفة التوثيق.
وينبغي أن يستبق التوثيق أسئلة المدققين. فما الذي يود المراجع معرفته عند فحص هذا العمل؟ ومعالجة هذه الأسئلة مسبقاً توفر الوقت.
ويواكب التحديث المنتظم للتوثيق تطور التطبيق. فالتوثيق القديم أسوأ من انعدامه لأنه يضلل مستخدميه.
وللاطلاع على إرشادات تفصيلية حول هياكل الحوكمة وأطر الرقابة، يمكن الرجوع إلى أفضل الممارسات في حوكمة IFRS 17. وإذا احتاج الفريق إلى دعم ميداني لسد هذه الفجوات، تعمل خدمات الاستشارات في IFRS 17 لدى شركة Prima Consulting جنباً إلى جنب مع الوظيفتين الاكتوارية والمالية، ولا تكتفي بتسليم مخرجات ثم الانصراف.
استراتيجيات الانتقال وخارطة طريق التطبيق
اختيار منهجية الانتقال المناسبة في IFRS 17
تحدد طريقة الانتقال حجم البيانات التاريخية المطلوبة ومدة التطبيق وشكل قائمة المركز المالي الافتتاحية.
يقدم IFRS 17 ثلاث طرق للانتقال، لكل منها متطلبات ونتائج مختلفة. وينبغي أن يوازن الاختيار بين الدقة وإمكانية التنفيذ والتكلفة.
نهج التطبيق بأثر رجعي كامل
يمنح التطبيق بأثر رجعي كامل أدق نتائج الانتقال.
يُطبَّق IFRS 17 كما لو كان سارياً دائماً، فتُعاد حسابات القيم التاريخية لجميع العقود وفق مبادئ IFRS 17 الحالية. وينتج عن ذلك قابلية مقارنة كاملة مع الفترات المستقبلية.
وتلزم بيانات تاريخية تفصيلية تعود إلى تاريخ بدء كل عقد لا يزال ساري المفعول عند الانتقال. وفي التأمين على الحياة طويل الأجل قد يعني ذلك بيانات تمتد لعقود.
ويجب أن تكون النماذج الاكتوارية قادرة على محاكاة التدفقات النقدية التاريخية، وتطبيق الافتراضات التاريخية، وحساب معدلات الخصم وتعديلات المخاطر التاريخية.
ويوفر التطبيق بأثر رجعي كامل قوائم مالية نظيفة وقابلة للمقارنة. ويفضل المستثمرون والمحللون هذا النهج لأنه يلغي تسويات الانتقال.
ويتمثل التحدي في إمكانية التنفيذ العملية. فكثير من شركات التأمين لا تملك البيانات التاريخية بالصيغ المطلوبة، أو تجد أن جهد الحساب يفوق منافعه.
وتشير أبحاث مؤسسة IFRS إلى أن 35% فقط من شركات التأمين طبقت نهج الأثر الرجعي الكامل على جميع المحافظ، وكانت إتاحة البيانات القيد الرئيسي.
وإذا تعذر التطبيق بأثر رجعي كامل على بعض العقود، جاز استخدام التطبيق المعدل بأثر رجعي أو نهج القيمة العادلة لتلك المحافظ تحديداً.
نهج التطبيق المعدل بأثر رجعي
يبسط التطبيق المعدل بأثر رجعي الانتقال عندما يتعذر التطبيق بأثر رجعي كامل.
يُطبَّق IFRS 17 باستخدام معلومات معقولة ومؤيدة متاحة دون تكلفة أو جهد غير مبررين. ويتضمن المعيار تبسيطات محددة لعناصر القياس المختلفة.
وفي احتساب هامش الخدمة التعاقدية يجوز استخدام أساليب مبسطة لتقدير ما كان سيكون عليه الهامش لو طُبق IFRS 17 دائماً. وتقلل هذه التبسيطات متطلبات البيانات مع الحفاظ على دقة معقولة.
ويمكن أن تستند معدلات الخصم إلى معلومات السوق الملحوظة عند الانتقال بدلاً من إعادة بناء المنحنيات التاريخية، وهذا يخفف التعقيد كثيراً.
ويمكن تقدير تعديلات المخاطر عند بدء العقد باستخدام المنهجيات الحالية المطبقة على الظروف التاريخية، فلا حاجة إلى قياس تاريخي مثالي للمخاطر.
ويوثق الفريق المعلومات التي كانت متاحة والتبسيطات المطبقة وأسباب تعذر التطبيق بأثر رجعي كامل. وتساعد هذه الشفافية المدققين والمستخدمين على فهم أرقام الانتقال.
وتختلف نتائج التطبيق المعدل عن التطبيق الكامل، لكن الفرق ينبغي أن يكون غير جوهري في معظم المحافظ إذا طُبقت التبسيطات بصورة سليمة.
ووجدت دراسة PwC للانتقال لعام 2024 أن 48% من شركات التأمين استخدمت التطبيق المعدل بأثر رجعي لبعض المحافظ على الأقل، وغالباً لأعمال التأمين على الحياة الأقدم ذات البيانات التاريخية المحدودة.
شرح نهج القيمة العادلة
يمثل نهج القيمة العادلة الخيار البديل عند تعذر التطبيق بأثر رجعي كامل أو معدل.
يُقاس الالتزام عند الانتقال كما لو أن الشركة اشترت العقود في ذلك التاريخ، فينشأ بداية جديدة لا تتطلب بيانات أو حسابات تاريخية.
ويساوي هامش الخدمة التعاقدية عند الانتقال الفرق بين القيمة العادلة للعقود والتدفقات النقدية للوفاء المقاسة وفق IFRS 17. وبذلك يلتقط الهامش أي ربح أو خسارة في اليوم الأول.
ويمكن تقدير القيمة العادلة بالرجوع إلى أسعار سوق ملحوظة لعقود مماثلة، أو بأساليب تقييم عند غياب أسعار السوق. وتستخدم معظم شركات التأمين نماذج التدفقات النقدية المخصومة بافتراضات مبنية على السوق.
ويحتاج هذا النهج إلى بيانات تاريخية أقل من الأساليب بأثر رجعي، إذ تقتصر الحاجة على معلومات شروط العقود وظروف السوق الحالية في تاريخ الانتقال.
ويتمثل العيب في أن قياسات القيمة العادلة قد تختلف اختلافاً كبيراً عما كان سينتج عن التطبيق بأثر رجعي، مما قد يخلق تسويات انتقال تؤثر في قابلية المقارنة.
ويلزم توثيق قوي يشرح كيفية تحديد القيمة العادلة وبيانات السوق أو أساليب التقييم المستخدمة وسبب تعذر طرق الانتقال الأخرى.
وبحسب تحليل Moody’s للانتقال لعام 2024، طبقت 17% من شركات التأمين نهج القيمة العادلة على بعض المحافظ على الأقل، وفي الغالب للأعمال المستحوذ عليها ذات البيانات المحدودة قبل الاستحواذ.
ويقبل تطبيق نهج انتقال مختلف على محافظ مختلفة إذا برره اعتبار إمكانية التنفيذ العملية. وينبغي أن يشرح التوثيق مسوغات كل خيار. وإذا كانت الشركة لا تزال تفاضل بين طرق الانتقال المناسبة لمحفظتها، فمن المفيد مناقشة ذلك قبل الالتزام بأي منها؛ يمكن حجز استشارة مجانية حول IFRS 17 وسيراجع معكم فريق Prima Consulting اختبار إمكانية التطبيق العملي.
خارطة طريق التطبيق الاكتواري خطوة بخطوة
يتبع التطبيق الناجح لـ IFRS 17 خارطة طريق منظمة بمراحل ومخرجات واضحة.
وينبغي أن تُرتّب خارطة الطريق الأنشطة ترتيباً منطقياً، فتبني القدرات تدريجياً بدلاً من محاولة إنجاز كل شيء في وقت واحد.
المرحلة 1
التقييم والتخطيط
حصر العقود وتقييم البيانات وتحديد المنهجية
المرحلة 2
البيانات والأنظمة
بناء المحركات والحوكمة وتشغيل بيانات الانتقال التاريخية
المرحلة 3
الاختبار والتحقق
تشغيل متوازٍ وقوائم مالية تجريبية
المرحلة 4
التطبيق والاستقرار
أول قوائم مالية فعلية والتدقيق والتحسين المستمر
تركز المرحلة الأولى على التقييم والتخطيط. فيحصر الفريق العقود القائمة ويقيّم توفر البيانات ويحدد الفجوات ويضع استراتيجية التطبيق.
ويتخذ الفريق في هذه المرحلة قرارات المنهجية الرئيسية بشأن نماذج القياس ومعدلات الخصم وتعديلات المخاطر ونهج الانتقال، وتشكل هذه القرارات كل ما يليها.
وتعالج المرحلة الثانية البيانات والأنظمة. فتُبنى المحركات الاكتوارية أو تُطوَّر، وتُنشأ أطر حوكمة البيانات، وتُنفذ التكاملات المطلوبة.
وتجري المعالجة المتوازية للبيانات التاريخية لحسابات الانتقال في هذه المرحلة، وهي غالباً الجزء الأكثر استهلاكاً للوقت في التطبيق.
وتغطي المرحلة الثالثة الاختبار والتحقق. فتُشغَّل حسابات متوازية وتُراجع النتائج مقابل التوقعات وتُحسَّن النماذج في ضوء ما يظهر.
وتتضمن هذه المرحلة تشغيلاً تجريبياً لإعداد القوائم المالية لاكتشاف تحديات التقارير قبل أن تمس القوائم المالية الفعلية.
وتتضمن المرحلة الرابعة التطبيق والاستقرار. فتصدر القوائم المالية الفعلية وفق IFRS 17، وتكتمل عمليات التدقيق، وتُحسَّن العمليات في ضوء الدروس المستفادة.
ويستمر التحسين بعد التطبيق دون أجل محدد. إذ ترفع الشركة الكفاءة وتعالج المسائل الناشئة وتتكيف مع المتطلبات المتغيرة.
وتبيّن أبحاث Deloitte عن التطبيق لعام 2024 أن عمليات التطبيق الناجحة تمتد عادة من 18 إلى 36 شهراً من بدء المشروع حتى أول قوائم مالية، بحسب تعقيد المحافظ وجاهزية المؤسسة.
Prima Consulting
هل تخططون لخارطة طريق الانتقال إلى IFRS 17؟ فريقنا الاكتواري متاح لاستشارة أولية مجانية.
دون التزام · ردّ خلال يوم عمل واحد · دول الخليج وأوروبا وآسيا والمحيط الهادئ
وينبغي أن تتضمن خارطة الطريق وقتاً احتياطياً. فالتحديات غير المتوقعة تظهر دائماً، ويلزم هامش زمني لمعالجتها دون تعريض المواعيد الحرجة للخطر.
المعالم والمخرجات خلال الانتقال إلى IFRS 17
تساعد المعالم الواضحة على تتبع التقدم واكتشاف المشكلات مبكراً.
وينبغي أن يشمل إطار المعالم المخرجات الفنية واعتمادات الحوكمة معاً، فالعمل الفني دون اعتماد حوكمة مناسب لا يُعد مكتملاً.
وتتضمن المعالم المبكرة اعتماد توثيق المنهجية، وإكمال تقييم فجوات البيانات، واختيار مورد النظام. وتتيح هذه القرارات التأسيسية الأعمال اللاحقة.
وتغطي معالم المرحلة المتوسطة إكمال تطوير النماذج، وانتهاء ترحيل البيانات، ونجاح اختبار التكامل، وتمثل بناءً كبيراً للقدرات.
وتتضمن معالم المرحلة المتأخرة إكمال التشغيل المتوازي، وتقييم الجاهزية للتدقيق، وإعداد أول قوائم مالية، وتبين هذه المعالم أن الشركة جاهزة للتطبيق الفعلي.
وينبغي أن يكون لكل معلم مخرجات محددة ومعايير جودة ومتطلبات اعتماد. فالمعالم الغامضة مثل «تطوير النموذج قيد التنفيذ» لا توفر تتبعاً مفيداً للتقدم.
وتشمل المخرجات التوثيق إلى جانب العمل الفني، فالنموذج المكتمل دون توثيق ليس مكتملاً حقاً.
وتحدد تقييمات المخاطر عند كل معلم المسائل التي قد تعرض المراحل اللاحقة للخطر. ويمنع هذا النهج الاستباقي تحول المشكلات الصغيرة إلى أزمات كبيرة.
ووفق دراسة KPMG لإدارة المشاريع لعام 2024، حددت عمليات التطبيق ذات أطر المعالم الواضحة المشكلات وحلتها أسرع بنسبة 40% من تلك الأقل تنظيماً.
ويُبقي التقرير المنتظم عن الحالة مقابل المعالم أصحاب المصلحة على اطلاع. وعند التأخر عن الجدول، يتيح التصعيد المبكر اتخاذ إجراء تصحيحي قبل فوات المواعيد.
المزالق الشائعة في التطبيق وكيفية تجنبها
يساعد التعلم من أخطاء الآخرين على تجنب تكرارها.
أكثر المزالق شيوعاً التقليل من تعقيد التطبيق. فما يبدو بسيطاً من الناحية النظرية يصبح صعباً عند التعامل مع تنوع العقود الفعلي.
وتعامل شركات تأمين كثيرة IFRS 17 في البداية كمشروع مالي أو محاسبي، بينما هو في الواقع تحول في الأعمال يتطلب قيادة اكتوارية وتعاوناً بين الوظائف.
ويفرض البدء المتأخر ضغط الوقت، فيضطر الفريق إلى التنازل عن الجودة. أما البدء المبكر فيتيح وقتاً للتعلم والتكرار والاختبار السليم.
ويقود الاستثمار غير الكافي في الأنظمة إلى حلول يدوية بديلة لا تتوسع. وما ينجح مع 1,000 عقد يتعطل عند بلوغ 100,000 عقد.
وتخلق حوكمة البيانات الضعيفة مشكلات تتراكم مع الزمن. والمشكلات التي تُكتشف متأخرة في التطبيق تتطلب معالجة مكلفة وقد تؤخر التشغيل الفعلي.
ويعني الاختبار غير الكافي وصول الأخطاء إلى القوائم المالية. أما الاختبار القوي فيكشف المشكلات عندما يكون إصلاحها أيسر وأرخص.
ويسبب السعي إلى الكمال في التكرار الأول تأخيرات. فحل يعمل ويمكن تحسينه أفضل من حل مثالي لا يُطلق أبداً.
ويسبب التوثيق غير الكافي مشكلات أثناء التدقيق وعند تغير الموظفين. فالمعرفة التي توجد في أذهان الأفراد وحدها هشة.
ويؤدي ضعف التواصل مع أصحاب المصلحة إلى المفاجآت وإدارة الأزمات. أما التحديثات المنتظمة والشفافة فتبني الدعم وتتيح حل المشكلات في الوقت المناسب.
وللاطلاع على رؤى إقليمية حول تجاوز تحديات التطبيق، يمكن مراجعة دراسات الحالة عن تطبيق IFRS 17 في دول مجلس التعاون الخليجي.
ممارسات IFRS 17 الاكتوارية المتقدمة
تحسين مستوى التجميع وتجميع الأفواج
تؤثر قرارات مستوى التجميع تأثيراً كبيراً في النتائج وفي التعقيد التشغيلي وفي القدرة على تفسير الأداء.
يشترط IFRS 17 تجميع العقود في أفواج لا يزيد اتساعها على سنة واحدة. وضمن الأفواج السنوية يجب فصل العقود إلى ثلاث مجموعات بحسب الربحية عند بدء العقد.
ويلزم تحديد العقود المثقلة بالخسائر عند بدء العقد وتجميعها بصورة منفصلة. وهذه عقود يتوقع أن تحقق خسائر وتتطلب اعترافاً فورياً بالخسارة.
أما العقود التي لا يوجد احتمال جوهري لأن تصبح مثقلة بالخسائر فتشكل مجموعة أخرى. وهي عقود مربحة بوضوح ومنخفضة مخاطر الخسارة.
وتندرج بقية العقود في المجموعة الوسطى. ويُتوقع أن تكون مربحة، لكن ثمة خطراً جوهرياً أن تصبح مثقلة بالخسائر في السيناريوهات السلبية.
ويُحدد هذا التقسيم الثلاثي عند بدء العقد بالمعلومات المتاحة حينذاك، ولا يجوز إعادة تصنيف العقود بأثر رجعي استناداً إلى ما اتضح لاحقاً.
وضمن هذه المتطلبات تتوفر مرونة لإنشاء تجميعات أدق. فالتجميعات الأكثر تفصيلاً تحسّن تتبع الأداء لكنها تزيد التعقيد التشغيلي.
وينبغي أن تتوافق استراتيجية التجميع مع طريقة إدارة الأعمال. فإذا كانت الشركة تحلل الربحية بحسب المنتج أو القناة أو الجغرافيا، وجب أن تعكس تجميعات IFRS 17 هذه الأبعاد.
ووفق التحليل الفني لشركة Swiss Re لعام 2024، تسجل شركات التأمين التي تعتمد استراتيجيات تجميع متسقة مع أعمالها قدرة أفضل بنسبة 25% على تفسير نتائج IFRS 17 للإدارة والمستثمرين.
وتلزم أنظمة قادرة على تتبع كل مجموعة بصورة منفصلة طوال عمرها، بما يشمل هامش الخدمة التعاقدية للمجموعة والالتزام عن التغطية المتبقية والالتزام عن المطالبات المتكبدة.
وتتطلب الموازنة بين الدقة وقابلية الإدارة تقديراً مهنياً. فقلة المجموعات تُفقد معلومات قيمة، وكثرتها تخلق عبئاً تشغيلياً مفرطاً.
وتساعد المراجعة المنتظمة لفاعلية التجميع على اكتشاف فرص التحسين. فقد يتضح أن بعض التجميعات توفر قيمة تحليلية ضئيلة بينما تستهلك موارد كبيرة.
إدارة الافتراضات الاكتوارية وحساسياتها
يتجلى أثر التقدير المهني الاكتواري في القوائم المالية بأوضح صوره عند وضع الافتراضات.
ويجب أن تكون الافتراضات حالية وغير متحيزة وتعكس المعلومات المتاحة في تاريخ القياس. ولا تلبي الافتراضات التاريخية متطلبات IFRS 17.
افتراضات الوفيات والإلغاء والمصروفات
تحدد افتراضات الوفيات تكلفة المطالبات المتوقعة لمنتجات التأمين على الحياة ومنتجات الدفعات السنوية.
وينبغي أن تستند افتراضات الوفيات إلى دراسات تجربة موثوقة باستخدام بيانات المحفظة نفسها. وتوفر جداول القطاع القياسية مرجعاً مفيداً، لكنها قد لا تعكس الملف الخطري الخاص بالشركة.
وتؤثر اتجاهات تحسن الوفيات تأثيراً كبيراً في العقود طويلة الأجل. ويجب أن تعكس الافتراضات توقعات معقولة لتحسن الوفيات المستقبلي استناداً إلى الأبحاث الطبية والاتجاهات الديموغرافية.
وقد تنطبق افتراضات وفيات مختلفة على مجموعات عقود مختلفة. فالمدخنون وغير المدخنين، والمخاطر المفضلة والاكتتاب القياسي، والذكور والإناث، لكل منهم أنماط وفيات تختلف اختلافاً جوهرياً.
وتؤثر افتراضات الإلغاء في ربحية العقود وتوقيت التدفقات النقدية. فارتفاع معدلات الإلغاء يقلل عدد الأقساط المستقبلية المحصّلة، لكنه يقلل كذلك المطالبات المستقبلية المدفوعة.
وينبغي أن تراعي دراسات الإلغاء الظروف الاقتصادية وسمات العقود وخصائص حملة الوثائق. وكثيراً ما ترتفع معدلات الإلغاء عند ارتفاع أسعار الفائدة أو عند خروج العقود من فترات رسوم الاسترداد.
وتشمل افتراضات المصروفات التكاليف المباشرة المنسوبة إلى عقود محددة والمصروفات العامة الموزعة. ويلزم إسقاط تغير المصروفات مع الزمن بفعل التضخم وتحسينات الكفاءة.
ويهم تصنيف المصروفات إلى ثابتة ومتغيرة. فبعض المصروفات يرتفع مع التضخم وبعضها يبقى مستقراً، وينبغي أن تعكس الإسقاطات هذه الفروق.
ووجدت دراسة افتراضات Towers Watson لعام 2024 أن افتراضات المصروفات تظهر أوسع تباين بين شركات التأمين، وأن منهجيات توزيع المصروفات العامة متنوعة بصورة خاصة.
اختبار السيناريوهات وتحليل الجهد
يساعد اختبار السيناريوهات على فهم عدم اليقين في الافتراضات وأثره في النتائج.
وينبغي اختبار كيف تتغير النتائج في ظل افتراضات بديلة معقولة بانتظام. ويثري ذلك الإفصاح عن المخاطر ويساعد الإدارة على فهم محركات الأداء.
وينبغي أن تغطي السيناريوهات الاحتمالات المواتية وغير المواتية معاً. وفهم الإمكانات الإيجابية لا يقل أهمية عن قياس المخاطر السلبية.
وتختبر السيناريوهات المجمعة تفاعل الافتراضات. فالوفيات والإلغاء كثيراً ما يرتبطان في أوقات الضغط الاقتصادي، واختبار كل منهما منفرداً يغفل آثاراً مهمة.
وتفحص اختبارات الجهد السيناريوهات المتطرفة التي قد تؤثر تأثيراً كبيراً في المركز المالي. وتساعد على تحديد مواطن الضعف وتوجيه استراتيجيات إدارة المخاطر.
وينبغي أن تشمل سيناريوهات الجهد الصدمات الفورية والتغيرات التدريجية في الاتجاهات معاً، فلكل نمط ضغط أثر مختلف في القوائم المالية.
ويوفر توثيق افتراضات السيناريوهات ونتائجها الشفافية، إذ يحتاج أصحاب المصلحة إلى معرفة ما جرى اختباره وما استُخلص.
ويضمن التحديث المنتظم للسيناريوهات استمرار صلتها بالواقع مع تغير الظروف. فالسيناريوهات التي بدت متطرفة قبل خمس سنوات قد تصبح اليوم توقعات أساسية.
وبحسب تقرير Oliver Wyman للمخاطر لعام 2024، تتخذ شركات التأمين التي تجري تحليل سيناريوهات شاملاً كل ربع سنة قرارات استراتيجية أكثر استنارة وتواجه مفاجآت أقل في الأرباح.
تعزيز الشفافية في الإفصاحات الاكتوارية
متطلبات الإفصاح في IFRS 17 واسعة، لكن الشفافية تتجاوز الحد الأدنى للامتثال.
وينبغي أن تساعد الإفصاحات المستخدمين على فهم أعمال الشركة وملف مخاطرها وأدائها المالي. أما الإفصاحات النمطية العامة فقيمتها ضئيلة.
ويلزم شرح أساليب القياس بوضوح، بحيث يفهم المستخدمون أي النماذج طُبقت على أي عقود ولماذا.
وتستحق منهجية معدل الخصم شرحاً واضحاً، فهي من أكثر مجالات IFRS 17 اعتماداً على التقدير، ويحتاج المستخدمون إلى فهم خيارات الشركة.
ويجب أن تتضمن إفصاحات تعديل المخاطر مستوى الثقة أو ما يعادله، وينبغي كذلك شرح معناه من الناحية العملية.
وتساعد تحليلات تفصيل التغيرات المستخدمين على فهم ما حرك التغيرات في التزامات التأمين. ويقدم عزو التغيرات بوضوح إلى الأعمال الجديدة وتغيرات الأعمال القائمة وتحديثات الافتراضات رؤى قيّمة.
وينبغي أن تبرز الإفصاحات مجالات التقدير الجوهري. فما الخيارات الجوهرية التي اتخذتها الشركة وكان بإمكان شركات تأمين أخرى اتخاذ غيرها؟
وتقيس إفصاحات الحساسية أثر تغيير الافتراضات الرئيسية، ويحتاج المستخدمون إلى هذه المعلومات لفهم عدم اليقين في التقديرات.
وتوفر مطابقات الأرصدة الافتتاحية والختامية لهامش الخدمة التعاقدية ومكونات الالتزامات والمؤشرات الرئيسية الأخرى شفافية حول كيفية تطور المراكز.
ويؤكد توجيه مجلس التقارير المالية (Financial Reporting Council) لعام 2024 أن الإفصاحات عالية الجودة تستخدم لغة واضحة وتتجنب التعقيد غير الضروري وتركز على المعلومات التي تؤثر فعلاً في قرارات المستخدمين.
وينبغي أن تروي الإفصاحات قصة متماسكة عن أداء الأعمال، وأن يرتبط كل جزء منها بغيره لتكوين فهم شامل.
وتساعد المراجعة المنتظمة لفاعلية الإفصاح على تحديد التحسينات. فما الأسئلة التي يكررها المحللون؟ تشير هذه الفجوات إلى تعزيزات مطلوبة في الإفصاح.
التقنية والأدوات والأتمتة في IFRS 17
أتمتة الحسابات ضمن أفضل ممارسات IFRS 17 الاكتوارية
لا تتوسع الحسابات اليدوية مع المتطلبات التفصيلية لـ IFRS 17.
وتلزم أتمتة تتولى الحسابات الروتينية بدقة وتحرر الاكتواريين للتركيز على التقدير والتحليل واستخلاص الرؤى.
وينبغي أن تغطي الأتمتة استخراج البيانات وتحويلها وتحميلها. فالمعالجة اليدوية للبيانات تخلق أخطاء وتستهلك وقتاً أولى به التحليل.
ويجب أن تعالج محركات الحساب القياسات على مستوى العقد أو الفوج بكفاءة. وأوقات المعالجة التي تُقاس بالأيام تخلق اختناقات تعيق إعداد التقارير في وقتها.
وتكتشف عمليات التحقق الآلية الأخطاء فوراً. أما انتظار نهاية الشهر لاكتشاف مشكلات الحساب فيؤخر الإقفال.
وينبغي أن تُنتج الأتمتة التقارير والتحليلات القياسية دون تدخل يدوي، فإعادة إنشاء المخططات والجداول نفسها كل فترة تهدر الموارد.
ويلغي التكامل بين الأنظمة نقل البيانات اليدوي، فكل تسليم يدوي يضيف خطر الخطأ والتأخير.
ووفق دراسة Accenture للأتمتة لعام 2024، تنجز شركات التأمين ذات مستويات الأتمتة العالية تقارير IFRS 17 أسرع بنسبة 55% من الشركات التي تعتمد بدرجة كبيرة على العمليات اليدوية.
ويضمن التحكم في إصدارات العمليات المؤتمتة قابلية إعادة الإنتاج. إذ يلزم معرفة إصدار الحساب الذي أنتج كل مجموعة نتائج بدقة.
وتعالج إجراءات معالجة الاستثناءات الحالات التي تواجه فيها الأتمتة أخطاء، وتضمن مسارات التصعيد الواضحة حل المشكلات بسرعة.
وينبغي أن تتضمن استراتيجية الأتمتة مراجعات منتظمة لمكاسب الكفاءة. فأين لا يزال التدخل اليدوي قائماً؟ تشير هذه المواضع إلى فرص أتمتة.
اختيار البرمجيات الاكتوارية وأدوات IFRS 17 المناسبة
يؤثر اختيار البرمجيات تأثيراً كبيراً في نجاح التطبيق وكفاءة التشغيل لاحقاً.
وتتنوع الخيارات بين بناء حلول مخصصة وتطوير الأنظمة القائمة وتطبيق حزم الموردين، ولكل نهج مفاضلات.
وترد بضعة أسماء في كل قائمة موردين تقريباً حين تبحث شركات التأمين عن أدوات IFRS الاكتوارية. وفيما يلي مقارنة بين مواقعها المعتادة:
| الأداة | الملاءمة المعتادة | نمط النشر |
|---|---|---|
| Delta (IFRS Tech) | شركات التأمين في دول مجلس التعاون الخليجي وباكستان، والمحافظ متوسطة الحجم، ونماذج القياس الثلاثة جميعها | سحابي، مع فترة تطبيق أقصر |
| Moody’s AXIS | شركات التأمين الكبرى على الحياة التي لديها بنية تحتية قائمة للنمذجة الاكتوارية | محلي أو مستضاف، وقاعدة عالمية راسخة |
| FIS Prophet | شركات التأمين العالمية ذات الاحتياج الكبير إلى النمذجة العشوائية | محلي أو سحابي، وسجل طويل |
| Willis Towers Watson Unify | المجموعات التي تطبق IFRS 17 إلى جانب Solvency II أو أنظمة رأس مال مماثلة | سحابي أصيل، ومنصة أحدث |
لا تدّعي شركة Prima Consulting أن هذه القائمة شاملة، كما تتفاوت الأسعار في الأدوات الأربع بحسب عدد العقود والمنطقة تفاوتاً يجعل ذكر أرقام هنا مضللاً أكثر منه مفيداً. أما ما تبينه خبرتها مع العملاء فهو أن شركات التأمين ذات فرق تقنية المعلومات الصغيرة تصل عادة إلى نموذج GMM أو PAA عامل بسرعة أكبر على Delta منها على المنصات القديمة، ويعود ذلك أساساً إلى أن نطاق التطبيق أضيق منذ اليوم الأول.
الميزات الرئيسية التي ينبغي تقييمها قبل التطبيق
يبدأ التقييم بالمتطلبات الوظيفية. هل يتعامل برنامج IFRS 17 مع نماذج القياس الثلاثة جميعها؟ وهل يستوعب أنواع العقود وسماتها؟
ويهم أداء الحساب كثيراً. فالبرمجيات التي تستغرق أياماً في التشغيل تمنع إعداد التقارير في وقتها وتحد من القدرة على تحليل السيناريوهات.
وتحدد قدرات إدارة البيانات ما إذا كان بالإمكان التعامل مع حجم IFRS 17 ودرجة تفصيله. وضعف إدارة البيانات يخلق تحديات تشغيلية مستمرة.
وتؤثر مرونة التقارير في القدرة على إنتاج الإفصاحات المطلوبة ومعلومات الإدارة، فالتقارير الجامدة تفرض حلولاً يدوية بديلة.
وينبغي أن تدعم البرمجيات تحديث الافتراضات بكفاءة. فإعادة معايرة الافتراضات نشاط منتظم لا يجب أن يتطلب إعادة عمل ضخمة.
وتحدد قدرات التكامل مدى انسجام البرمجيات مع المنظومة التقنية للشركة. والأنظمة المعزولة تخلق تحديات في مزامنة البيانات.
وتؤثر جودة واجهة المستخدم في الإنتاجية ومعدلات الخطأ، فالواجهات غير البديهية تبطئ العمل وتزيد الأخطاء.
ويؤثر توفر دعم المورد والتدريب في الجدول الزمني للتطبيق ونجاحه لاحقاً. ويقدم الموردون الجيدون دعماً شاملاً طوال الرحلة.
التكامل مع منصات التقارير المالية
يجب أن تغذي الأنظمة الاكتوارية منصات التوحيد والتقارير المالية بسلاسة.
وينبغي أن تدعم بنية التكامل تغذية بيانات آلية مع تحقق مدمج، فنقل الملفات يدوياً يضيف تأخيرات وأخطاء.
وينبغي أن توفر الأنظمة مسارات تدقيق تبين كيف تحولت الحسابات الاكتوارية إلى أرقام القوائم المالية. وتيسر هذه الشفافية عمليات التدقيق والمراجعة.
وتساعد قدرات المطابقة على تحديد التباينات بين البيانات الاكتوارية والمالية بسرعة. والكشف المبكر يمنع تحول المشكلات الصغيرة إلى مشكلات كبيرة.
وينبغي أن يدعم التكامل أطر تقارير متعددة في وقت واحد. فالشركة تحتاج إلى IFRS 17 والمعايير المحلية والتقارير الرقابية دون الإبقاء على أنظمة منفصلة.
ويتيح التكامل اللحظي أو شبه اللحظي عمليات إقفال مستمرة. أما انتظار نهاية الشهر لدمج البيانات فيخلق ضغط وقت ويحد من القدرة على معالجة المشكلات.
وينبغي أن تتعامل المنصة مع هياكل الملكية المعقدة ومتطلبات التوحيد، فإعداد التقارير على مستوى المجموعة يتضمن غالباً علاقات معقدة بين الكيانات القانونية.
ووفق أبحاث Gartner للتكامل لعام 2024، تخفض معمارية التكامل القائمة على واجهات برمجة التطبيقات تكاليف صيانة التكامل بنسبة 40% مقارنة بنقل الدفعات المباشر بين كل نظامين.
وللاطلاع على إرشادات شاملة حول اختيار الأنظمة، يمكن مراجعة المعلومات عن اختيار نظام الامتثال لـ IFRS 17 المناسب.
استخدام الحاسبات الاكتوارية لـ IFRS 17 في اتخاذ القرار
توفر الحاسبات الاكتوارية رؤى سريعة دون تشغيل نموذج كامل.
وتتيح هذه الأدوات تقدير أثر قرارات الأعمال أو تغيرات الافتراضات أو حركات السوق بسرعة، مما يدعم اتخاذ قرارات أسرع وأكثر استنارة.
وينبغي أن تعالج الحاسبة سيناريوهات «ماذا لو» الشائعة. ماذا يحدث إذا تغير التسعير؟ وكيف تؤثر افتراضات الوفيات في الربح؟ وما أثر ارتفاع أسعار الفائدة؟
وينبغي أن تكون نتائج الحاسبة دقيقة بدرجة كافية لاتخاذ القرار وسريعة بما يلائم الاستخدام التفاعلي. فالدقة المطلقة غير لازمة عند المفاضلة بين البدائل.
ويضمن توثيق منهجيات الحاسبات فهم المستخدمين لحدودها، فالحاسبات تعتمد افتراضات مبسطة تؤثر في الدقة في بعض الحالات.
ويحافظ التحقق المنتظم مقابل النماذج الكاملة على مصداقية الحاسبة. وتشير الفروق الكبيرة إلى الحاجة إلى إعادة معايرة.
وينبغي أن تكون الحاسبة متاحة للمستخدمين المناسبين خارج الفريق الاكتواري، إذ يستفيد اكتواريو التسعير ومديرو المنتجات وقادة الأعمال من القدرات التحليلية ذاتية الخدمة.
ويمنع التدريب على استخدام الحاسبة وحدودها سوء التطبيق. إذ يحتاج المستخدمون إلى فهم متى تكون النتائج موثوقة ومتى تلزم النماذج الكاملة.
ووفق استطلاع Willis Towers Watson للأدوات لعام 2024، تتخذ شركات التأمين التي تمتلك حاسبات مصممة جيداً قراراتها الاستراتيجية أسرع بنسبة 30% من الشركات التي تتطلب تشغيل نماذج كاملة لكل تحليل.
وللاطلاع على أدوات وقوالب عملية للحاسبات، يمكن مراجعة الموارد الخاصة بحلول حاسبة IFRS 17.
الاستفادة من التحليلات التنبؤية في النمذجة الاكتوارية
تعزز التحليلات التنبؤية النمذجة الاكتوارية التقليدية بالتعلم الآلي والأساليب الإحصائية المتقدمة.
ويمكن لهذه الأساليب تحسين وضع الافتراضات وكشف الاتجاهات الناشئة وتعزيز قياس المخاطر.
وتتنبأ نماذج التعلم الآلي بسلوك الإلغاء بدقة أكبر بمراعاة مئات المتغيرات في وقت واحد، بينما تستخدم النماذج التقليدية عادة عدداً قليلاً من العوامل.
وتكشف النماذج التنبؤية للوفيات مؤشرات خطر دقيقة يغفلها الاكتتاب التقليدي، مما يحسّن اختيار المخاطر ودقة التسعير.
وينبغي أن تكمل النماذج التنبؤية التقدير المهني الاكتواري لا أن تحل محله. فالنماذج تحدد الأنماط، بينما يفسر الاكتواريون النتائج ويحددون التطبيقات المناسبة.
ويتطلب التحقق من النماذج التنبؤية خبرة متخصصة، إذ يلزم فهم المبادئ الاكتوارية وأساليب علم البيانات لتقييم جودة النموذج.
ويختلف قبول الجهات التنظيمية للتحليلات التنبؤية باختلاف الإطار التنظيمي. فبعض الجهات تتبنى الأساليب المتقدمة وبعضها يفضل الأساليب التقليدية.
وتزداد أهمية قابلية التفسير عند استخدام نماذج معقدة في التقارير المالية، إذ يلزم شرح كيفية عمل النماذج ولماذا تُعد النتائج معقولة.
وينبغي أن تتكامل التحليلات التنبؤية مع العمليات الاكتوارية القائمة بسلاسة. فالتحليلات المنعزلة التي لا تغذي أنظمة الإنتاج قيمتها محدودة.
ووجد تقرير McKinsey للتحليلات لعام 2024 أن شركات التأمين التي تطبق التحليلات التنبؤية بنجاح على عمليات IFRS 17 تقلل تقلب الافتراضات بنسبة 20% مع تحسين الدقة.
التعاون وخلق القيمة الاستراتيجية
تعزيز التعاون بين الفرق الاكتوارية والمالية وتقنية المعلومات
يتطلب IFRS 17 تعاوناً غير مسبوق بين وظائف كانت منفصلة تقليدياً.
يقدم الاكتواريون الخبرة الفنية في القياس والافتراضات. وتضمن فرق المالية المعالجة المحاسبية السليمة وعرض القوائم المالية. وتبني تقنية المعلومات الأنظمة الممكِّنة وتصونها.
ويبدأ كسر العزلة بين الوظائف بأهداف مشتركة. فتعمل الوظائف الثلاث نحو غايات موحدة بدلاً من تحسين مجال كل منها على حدة.
وتتيح الاجتماعات الدورية بين الوظائف فرص التوافق. ولا ينبغي أن تقتصر على تحديثات الحالة، بل تكون جلسات عمل فعلية تحل المشكلات تعاونياً.
وتحتاج الفرق إلى فهم مشترك للغة كل منها وأولوياتها. فيفهم الاكتواريون المبادئ المحاسبية، وتلم فرق المالية بالمفاهيم الاكتوارية الأساسية، وتستوعب تقنية المعلومات الجانبين.
وتبني جلسات التدريب المشتركة قاعدة المعرفة هذه. وحين يفهم الجميع الصورة الكاملة يصبح التعاون أكثر فاعلية.
وتقلل الواجهات الواضحة بين الوظائف الاحتكاك. من المسؤول عن ماذا؟ وأين تقع نقاط التسليم؟ وما معايير الجودة المطبقة؟
وينبغي أن يمتد التعاون إلى ما بعد تطبيق IFRS 17، فالعلاقات التي تُبنى تفيد التسعير وإدارة المخاطر والتخطيط الاستراتيجي.
ووفق دراسة Deloitte للتعاون لعام 2024، تسجل شركات التأمين ذات التعاون القوي بين الوظائف رضا أعلى بنسبة 45% عن نتائج IFRS 17 مقارنة بالمؤسسات المعزولة وظيفياً.
وتشجع مقاييس الأداء المشتركة التعاون. فحين تتشارك الوظائف الاكتوارية والمالية وتقنية المعلومات المسؤولية عن نجاح IFRS 17، تعمل معاً بصورة طبيعية أكثر فاعلية.
مواءمة الرؤى الاكتوارية مع استراتيجية المؤسسة
يرتقي IFRS 17 بالاكتواريين من متخصصين فنيين إلى شركاء استراتيجيين للأعمال.
وتوجه الرؤى الاكتوارية قرارات التسعير وتصميم المنتجات وشهية المخاطر وتخصيص رأس المال. ويتطلب هذا الدور الاستراتيجي مهارات تواصل إلى جانب الخبرة الفنية.
ويلزم ترجمة النتائج الفنية إلى انعكاسات على الأعمال. ماذا تعني زيادة هامش الخدمة التعاقدية بنسبة 10% لمسار نمو الشركة؟ وكيف ينبغي أن تستجيب الإدارة لارتفاع تعديلات المخاطر؟
وينبغي أن يربط التحليل مقاييس IFRS 17 بمؤشرات أداء الأعمال التي يتابعها المديرون التنفيذيون: فيربط نمو هامش الخدمة التعاقدية بقيمة الأعمال الجديدة، وتعديلات المخاطر بمتطلبات رأس المال الاقتصادي.
وينبغي أن تدمج عمليات التخطيط الاستراتيجي المنظور الاكتواري مبكراً. فانتظار اتخاذ القرارات قبل تقديم المدخلات الاكتوارية يضيع فرص تشكيل الاستراتيجية.
وتكشف الرؤى فرص النمو المربحة والأعمال غير المربحة التي ينبغي الخروج منها. فالقياس التفصيلي في IFRS 17 يظهر أنماط أداء تخفيها المقاييس المجمعة.
وتستفيد قرارات تخصيص رأس المال من التحليل الاكتواري لعوائد خطوط الأعمال المختلفة، إذ يمكن تحديد الشرائح التي تولد قيمة وتلك التي تهدرها.
ويتطلب تقييم عمليات الاندماج والاستحواذ تقييماً اكتوارياً لقيم عقود الشركات المستهدفة وملفات مخاطرها. وتدعم الخبرة في IFRS 17 قرارات الصفقات بصورة مباشرة.
ويبني التواصل المنتظم للرؤى مع الإدارة العليا النفوذ الاستراتيجي. ولا ينبغي انتظار الطلب، بل مبادرة مشاركة التحليل الذي يوجه القرارات الرئيسية.
تعزيز إدارة المخاطر وتخصيص رأس المال
يوفر IFRS 17 معلومات غنية لقرارات إدارة المخاطر وتخصيص رأس المال.
تقيس حسابات IFRS 17 كثيراً من المخاطر أصلاً. فتعديل المخاطر يقيس صراحة التعويض عن عدم اليقين، ويبين تحليل الحساسية الانكشاف لتغيرات الافتراضات.
ويحقق التكامل بين IFRS 17 وأنظمة إدارة المخاطر كفاءة، إذ تقلل الافتراضات والنماذج المشتركة الازدواجية وتحسّن الاتساق.
وتفيد نتائج IFRS 17 في متطلبات رأس المال الرقابي. فكثير من أطر الملاءة يستند إلى قياسات شبيهة بـ IFRS، مما يجعل هذا العمل وثيق الصلة بتخطيط رأس المال.
وتستفيد نماذج رأس المال الاقتصادي من بيانات IFRS 17 ومنهجياته. فالانضباط الذي يفرضه IFRS 17 على وضع الافتراضات يحسّن جودة رأس المال الاقتصادي.
وينبغي أن يراعي تخصيص رأس المال بين وحدات الأعمال مقاييس ربحية IFRS 17. فنمو هامش الخدمة التعاقدية وأنماط الإفراج عنه تدل على الوحدات التي تولد قيمة مستدامة.
ويصبح تحليل العائد والمخاطرة أكثر تطوراً ببيانات IFRS 17، إذ يمكن قياس العوائد بدقة أكبر مع مراعاة المخاطر صراحة عبر تعديل المخاطر.
وتدعم قدرات اختبارات الجهد وتحليل السيناريوهات التي بُنيت لـ IFRS 17 احتياجات إدارة المخاطر الأوسع، وتوفر رؤى تتجاوز التقارير المالية.
ووفق تقييم S&P Global للمخاطر لعام 2024، تحقق شركات التأمين التي تدمج IFRS 17 مع أطر إدارة المخاطر أداءً معدلاً بالمخاطر أقوى من الشركات التي تعاملهما بصورة منفصلة.
توسيع الأدوار الاكتوارية إلى ما بعد الامتثال التنظيمي
أنتج تطبيق IFRS 17 قدرات تمتد إلى ما بعد الامتثال في التقارير المالية.
وتدعم البنية التحتية المحسنة للبيانات تسعيراً أفضل وإدارة مطالبات أكثر فاعلية وتحليلات عملاء أدق.
وتنطبق المهارات الاكتوارية المكتسبة أثناء التطبيق على تطوير المنتجات واستراتيجية التوزيع وتحسين تجربة العملاء.
وتتيح قدرات النمذجة تخطيطاً أكثر تطوراً للسيناريوهات وتحليلاً استراتيجياً. ويمكن تقييم مبادرات الأعمال بدقة أكبر من السابق.
واتسعت الفرص الوظيفية للاكتواريين اتساعاً كبيراً. إذ يعد المديرون الماليون الفرق الاكتوارية اليوم أصولاً استراتيجية لا مراكز تكلفة.
ويتنامى دور الاكتواري في تفسير الأداء المالي للمستثمرين والمحللين. ويصبح الاكتواريون القادرون على التواصل الفعال لا غنى عنهم لعلاقات المستثمرين.
ويخلق التكامل مع الوظائف التحليلية الأخرى فرصاً جديدة، إذ يعمل الاكتواريون إلى جانب علماء البيانات والاقتصاديين ومخططي الاستراتيجية في مبادرات متعددة الوظائف.
وترفع الصرامة الفنية التي يتطلبها IFRS 17 المعايير المهنية في مهنة الاكتواريين، وهو ما يفيد الأفراد ويقوي المهنة عموماً.
ووفق جمعية الاكتواريين (Society of Actuaries) في استطلاعها المهني لعام 2024، يسجل الاكتواريون المشاركون في تطبيق IFRS 17 رضا وظيفياً أعلى بنسبة 35% وتقدماً مهنياً أسرع بنسبة 28% من أقرانهم في التخصصات الأخرى.
ولا ينبغي حصر الخبرة في التقارير المالية، فتطبيقها على تحديات الأعمال الأوسع هو ما تخلق به الرؤى الاكتوارية قيمة.
رؤى القطاع ودراسات الحالة
الدروس الرئيسية من تطبيقات IFRS 17 الاكتوارية الناجحة
تظهر أنماط النجاح عند تحليل شركات التأمين التي طبقت IFRS 17 بفاعلية.
أدت الشركات التي بدأت مبكراً أداءً أفضل باستمرار من تلك التي بدأت متأخرة. وأتاح البدء قبل تاريخ السريان بثلاث إلى أربع سنوات وقتاً للتعلم والاختبار والتحسين.
وصنع الدعم التنفيذي فارقاً حاسماً. فالتطبيقات التي قادتها الإدارة العليا وأشرف عليها مجلس الإدارة نجحت أكثر من تلك التي فُوضت إلى الإدارة الوسطى.
وأثمر الاستثمار في الأنظمة عوائد، إذ أفادت الشركات التي بنت منصات تقنية قوية بسلاسة أكبر في التشغيل مقارنة بالشركات التي قلصت الإنفاق الأولي.
وتفوقت الفرق متعددة الوظائف على المؤسسات المعزولة. فكسر الحواجز بين الاكتواريين والمالية وتقنية المعلومات مكّن من حل المشكلات أسرع وإيجاد حلول أفضل.
ومنع التواصل المبكر والمتكرر مع المدققين المفاجآت. فالشركات التي أشركت المدققين في قرارات المنهجية تجنبت تغييرات متأخرة مكلفة.
وأتاح التطبيق على مراحل التعلم من المراحل الأولى لتوجيه الأعمال اللاحقة، بينما خلق التطبيق دفعة واحدة تعقيداً ساحقاً.
ومنع التركيز على الأهمية النسبية الشلل التحليلي. فلم يتطلب كل تفصيل الكمال، وأتاح فهم ما يهم أكثر توزيع الموارد بكفاءة.
ووفق تحليل EY لعوامل النجاح لعام 2024، أنجزت شركات التأمين التي أظهرت أنماط النجاح هذه التطبيق أسرع بنسبة 40% وبتكلفة أقل بنسبة 30% من المتوسط.
وميّز عقلية التحسين المستمر التطبيقات الجيدة عن الممتازة. فأفضل شركات التأمين لم تتوقف عند التشغيل الفعلي، بل واصلت تحسين العمليات وتعزيز القدرات.
قياس أفضل الممارسات لدى شركات التأمين الرائدة
تتشارك شركات التأمين الرائدة خصائص مشتركة في نهجها نحو IFRS 17. ومما يستحق المتابعة إلى جانب كل شركة على حدة قسم ASTIN في الرابطة الاكتوارية الدولية (IAA)، الذي ينشر أبحاثاً عابرة للأسواق حول منهجيات IFRS 17 تتكرر في الاستشهادات المنافسة. وهي جهة مرجعية في مسائل وضع المعايير الاكتوارية، يُستشهد بها ولا يُنافَس عليها.
وتوازن منهجيات الخصم المتطورة بين الصرامة النظرية وإمكانية التطبيق العملي. وتوثق الشركات الأفضل أداءً نهجها بشمول وتطبقه باتساق.
وتُظهر ممارسات تعديل المخاطر لدى الشركات الرائدة روابط واضحة برأس المال الاقتصادي وأطر إدارة المخاطر. ويحسّن هذا التكامل الاتساق والمصداقية.
وتتسم حوكمة البيانات لدى الشركات الرائدة بوضوح الملكية والتوثيق الشامل وضوابط الجودة الآلية. وتعامل هذه الشركات البيانات كأصل استراتيجي.
وتركز هندسة الأنظمة على التكامل والأتمتة. وتقلص الشركات الرائدة العمليات اليدوية وتنشئ تدفقات بيانات سلسة عبر الوظائف.
وتشرك عمليات وضع الافتراضات لجاناً متعددة التخصصات بمتطلبات حوكمة وتوثيق واضحة. ويضمن ذلك رقابة مناسبة ويمنع الاختناقات.
وتؤكد استراتيجيات التواصل لدى الشركات الناجحة الشفافية واللغة الواضحة. فهي تساعد أصحاب المصلحة على فهم النتائج بدلاً من إغراقهم بالمصطلحات التقنية.
وتحدد برامج التحسين المستمر التحسينات وتنفذها بصورة منهجية. ولا تركن الشركات الرائدة إلى الرضا بعد التطبيق الأولي.
الاتجاهات الاكتوارية الناشئة في بيئة ما بعد IFRS 17
يواصل قطاع التأمين تطوره مع نضج IFRS 17 وظهور تحديات جديدة.
ويمثل دمج مخاطر المناخ الحدود التالية، إذ يدرج الاكتواريون السيناريوهات المناخية في وضع الافتراضات وتعديلات المخاطر بصورة متزايدة.
ويعزز الذكاء الاصطناعي والتعلم الآلي الأساليب الاكتوارية التقليدية، فيحسّنان دقة الافتراضات ويكشفان أنماطاً يغفلها البشر.
وتظهر قدرات التقارير اللحظية. فبعض شركات التأمين تصدر اليوم تقديرات IFRS 17 شهرياً أو بوتيرة أعلى، مما يتيح قرارات أعمال أسرع.
وتعالج مبادرات التبسيط التعقيد غير الضروري الذي تسلل إلى التطبيقات الأولى. وتحدد الشركات المواضع التي لا تؤثر فيها الدقة تأثيراً جوهرياً وتعتمد فيها أساليب أبسط.
وسيتطلب المعيار الدولي لإعداد التقارير المالية 18 (IFRS 18) المرتقب مطابقة مقاييس الأداء البديلة. ويؤدي الاكتواريون أدواراً رئيسية في إعداد هذه المطابقات وشرح التعديلات.
ويتقدم التنسيق الإقليمي مع مواءمة الأطر التنظيمية في الدول لأطر الملاءة مع مبادئ IFRS 17، مما يفتح فرصاً لممارسات عالمية متسقة.
استشارة مجانية
هل أنتم مستعدون للارتقاء بممارستكم الاكتوارية في IFRS 17؟
يعمل مستشارو Prima Consulting مع شركات التأمين في دول مجلس التعاون الخليجي وأوروبا وآسيا والمحيط الهادئ. المحادثة الأولى مجانية دائماً، دون عرض تسويقي، خبرة فقط.
ويستمر تحدي تطوير المواهب. فتحتاج مهنة الاكتواريين إلى متخصصين يجمعون المهارات التقليدية والخبرة التقنية والحس التجاري.
ويتوقع تقرير Moody’s لآفاق القطاع لعام 2024 استمرار نضج IFRS 17 خلال السنوات الثلاث إلى الخمس المقبلة، مع انتقال التركيز من التطبيق إلى التحسين واستخلاص القيمة الاستراتيجية.
وتؤثر الاعتبارات البيئية والاجتماعية والحوكمة (ESG) في افتراضات الاكتواريين وتعديلات المخاطر بصورة متزايدة. ويقيس الاكتواريون مخاطر الاستدامة وأثرها في القوائم المالية.
الأسئلة الشائعة حول أفضل ممارسات IFRS 17 الاكتوارية
ما أبرز التحديات الاكتوارية في ظل IFRS 17؟
يتصدر حجم البيانات وتعقيدها قائمة التحديات الاكتوارية.
يلزم توفر تفاصيل على مستوى العقد تمتد لعقود في الأعمال طويلة الأجل. وكثيراً ما لم تلتقط الأنظمة القديمة هذه المعلومات أو لم تحتفظ بها بصيغ قابلة للاستخدام.
ويصبح أداء الأنظمة حاسماً عند معالجة ملايين العقود شهرياً. فمحركات الحساب التي كانت تعمل جيداً للتقييمات السنوية تتعثر أمام متطلبات التقارير الشهرية.
ويتطلب وضع الافتراضات تفصيلاً أكبر بكثير مما كان في IFRS 4. فلا يمكن استخدام افتراضات مجمعة عبر أنواع عقود متنوعة.
وتثقل قيود الموارد كثيراً من عمليات التطبيق. فمن الصعب إيجاد اكتواريين يجمعون خبرة IFRS 17 والتجربة العملية في التطبيق.
وتصاعدت متطلبات التدقيق تصاعداً حاداً. إذ تلزم توثيقات شاملة وضوابط قوية وحوكمة واضحة قد لا تكون موجودة سابقاً.
كيف تختار شركات التأمين نموذج القياس المناسب؟
يعتمد اختيار النموذج أساساً على خصائص العقد ومدته.
ينطبق PAA على العقود قصيرة المدة التي ينتج فيها القياس المبسط نتائج لا تختلف جوهرياً عن GMM. ويُستخدم عادة في التأمين على الممتلكات والحوادث لفترات تغطية تقل عن سنة.
وينطبق VFA على العقود ذات سمات المشاركة المباشرة التي يشارك فيها حملة الوثائق بصورة جوهرية في عوائد البنود الأساسية. وكثيراً ما تتأهل له الوثائق المرتبطة بالوحدات الاستثمارية ووثائق الحياة ذات المشاركة.
ويعد GMM النموذج الافتراضي لكل ما عدا ذلك. وتستخدمه معظم وثائق التأمين التقليدية على الحياة والتأمين الصحي طويل الأجل وعقود التأمين على الممتلكات والحوادث طويلة المدة.
ويلزم اختبار ما إذا كانت النهج المبسطة تنتج نتائج مختلفة جوهرياً عن GMM. ويتطلب هذا الاختبار تقديراً مهنياً لما يُعد فرقاً جوهرياً.
وينبغي أن يراعي اختيار النموذج الامتثال الفني والكفاءة التشغيلية والقدرة على شرح النتائج لأصحاب المصلحة.
وللمزيد من السياق، تفيد مراجعة المفاهيم الخاطئة الشائعة في أساطير IFRS 17 لضمان ألا يقع اختيار النموذج في أخطاء شائعة.
ما أكثر أساليب تعديل المخاطر فاعلية؟
لا يوجد أسلوب واحد لتعديل المخاطر يناسب جميع شركات التأمين.
وأساليب مستوى الثقة هي الأكثر شيوعاً، إذ تحسب الشركات الفرق بين أفضل تقدير للالتزامات ومئين محدد، وهو عادة بين المئين 70 والمئين 90.
وتحسب أساليب تكلفة رأس المال القيمة الحالية لتكلفة الاحتفاظ برأس المال التنظيمي أو الاقتصادي لدعم المخاطر غير المالية.
وينبغي أن يتوافق النهج المختار مع طريقة إدارة الشركة للمخاطر داخلياً. فالفجوات بين تعديلات المخاطر في IFRS 17 ومقاييس المخاطر الداخلية تخلق ارتباكاً.
ويجوز المعايرة نحو نتائج مرغوبة بشرط إثبات الاتساق مع مبادئ IFRS 17. وتعاير شركات تأمين كثيرة لتحقيق مستويات ثقة أو نسب تغطية محددة.
وينبغي أن يكون تعديل المخاطر مستقراً وقابلاً للتفسير. فالتقلب الكبير دون محركات واضحة يشير إلى مشكلات في المعايرة.
وتهم جودة التوثيق كثيراً، فالمدققون يدققون منهجيات تعديل المخاطر بعناية، وتلزم أدلة واضحة تدعم النهج.
كيف تحسّن الأتمتة التقارير الاكتوارية؟
تحوّل الأتمتة IFRS 17 من عملية شهرية مرهقة إلى تشغيل مبسط.
وتلغي خطوط البيانات الآلية الاستخراج والتحويل والتحميل اليدوي، مما يقلل الأخطاء ويسرع جداول التقارير.
وتضمن أتمتة الحسابات تطبيق المنهجيات باتساق على جميع العقود، فالحسابات اليدوية تُدخل حتماً تناقضات.
وتكتشف عمليات التحقق الآلية الأخطاء فوراً لا أثناء مراجعات نهاية الشهر. ويتيح الاكتشاف المبكر حلاً أسرع.
وتنتج أتمتة التقارير التحليلات والإفصاحات القياسية دون تدخل يدوي، فيتفرغ الاكتواريون للتحليل ذي القيمة المضافة.
وتنقل أتمتة التكامل البيانات بين الأنظمة بسلاسة. فنقل الملفات يدوياً يخلق اختناقات وفرصاً للخطأ.
ما التدريب الذي تحتاجه الفرق الاكتوارية لنجاح IFRS 17؟
تمتد احتياجات التدريب إلى المعرفة الفنية وإتقان الأنظمة والمهارات الشخصية.
يغطي التدريب الفني مبادئ IFRS 17 ونماذج القياس ومتطلبات الحساب المحددة، وتتيح هذه القاعدة عملاً فنياً سليماً.
ويضمن التدريب على الأنظمة قدرة الاكتواريين على استخدام منصات IFRS 17 بفاعلية، فالأنظمة المتطورة لا تحقق قيمة إلا حين يفهم المستخدمون قدراتها.
ويساعد التدريب المحاسبي الاكتواريين على فهم عرض القوائم المالية والمبادئ المحاسبية، فيحسّن التعاون مع فرق المالية.
وينمي التدريب على التواصل مهارات شرح المفاهيم المعقدة لجمهور غير فني، إذ يلزم أن يترجم الاكتواريون النتائج الفنية إلى رؤى للأعمال.
ويدعم التدريب على إدارة المشاريع جهود التطبيق، فكثيراً ما يقود الاكتواريون مسارات عمل تتطلب هذه المهارات.
ويحافظ التدريب التنشيطي المنتظم على المعرفة مع تطور المعايير ونضج قدرات المؤسسة.
ولفهم العلاقة الأوسع بين معايير التقارير المختلفة، يمكن الاطلاع على الصلة بين IFRS 17 وIFRS 9، إذ يغطي التدريب المتكامل غالباً المعيارين.
أي شركة محاسبة هي الأفضل لعمليات تدقيق التأمين وفق IFRS 17؟
لا توجد إجابة واحدة تناسب كل شركة تأمين، وأي مستشار يدّعي غير ذلك لم يطلع بعد على محفظة الشركة. والأهم من اسم الشركة هو خبرتها العملية في النمذجة الاكتوارية وفق IFRS 17 لأنواع العقود المعنية تحديداً، لا مجرد خبرة التوقيع على التدقيق. وتميل الشركات التي تجمع بين الخبرة الاكتوارية ودعم التدقيق، بدلاً من التعامل مع IFRS 17 كتمرين محاسبي بحت، إلى اكتشاف مشكلات نموذج القياس وهامش الخدمة التعاقدية قبل المدققين الخارجيين. وتعمل شركة Prima Consulting بهذه الطريقة مع شركات التأمين في دول مجلس التعاون الخليجي وباكستان، فتجمع الخبرة الاكتوارية والجاهزية للتدقيق معاً لا كمرحلتين منفصلتين.
عند بدء مشروع IFRS 17، هل تساعد خدمة التعهيد في اختيار نهج القياس المناسب (GMM أو PAA أو VFA) لمحافظنا؟
يُعد اختيار نموذج القياس المناسب من أهم القرارات المبكرة في مشروع IFRS 17. وأي خطأ فيه قد يشوه النتائج المالية المستقبلية، لأنه يؤثر مباشرة في عرض الربحية والتخطيط المالي. نعم، ينبغي أن تكون خدمة تعهيد IFRS 17 أول جهة تُستشار في التوجيه الاستراتيجي.
يجري فريق Prima Consulting تقييماً للمحفظة في مرحلة مبكرة من المشروع، ويقارن نموذج القياس العام (GMM) ونهج تخصيص الأقساط (PAA) ونهج الرسوم المتغيرة (VFA) بأنواع العقود الفعلية لدى الشركة. ثم يقدم مخططاً يوضح النموذج الذي ينبغي تطبيقه على كل مجموعة عقود. ويضع هذا العمل التأسيسي مشروع التطبيق كله على أساس صحيح.
ما دور الخبير الاكتواري في تطبيق IFRS 17؟
يتولى الخبير الاكتواري في تطبيق IFRS 17 بناء توقعات التدفقات النقدية وتحديد معدلات الخصم وقياس تعديل المخاطر وإدارة هامش الخدمة التعاقدية، ويعمل مع فرق المالية لإنتاج تقييمات شفافة ومتوافقة مع متطلبات التدقيق المحاسبي. ولم يعد دوره مقتصراً على احتساب الاحتياطيات، بل صار محورياً في إعداد التقارير المالية.
ويتحمل الخبير الاكتواري كذلك مسؤولية التقدير المهني في حدود العقد وسلوك حملة الوثائق، وفي اختيار نموذج القياس وتوثيق الافتراضات. ويشارك في قرارات الحوكمة والتحقق من النماذج، ويتواصل مع الإدارة والمستثمرين لشرح النتائج.
ما هو IFRS 17 وما أبرز تطبيقاته المحاسبية؟
IFRS 17 هو المعيار الدولي لإعداد التقارير المالية الخاص بعقود التأمين، وقد حلّ محل IFRS 4 في يناير 2023. يوحّد المعيار قياس عقود التأمين على أساس التقديرات الحالية للتدفقات النقدية المستقبلية، ويضيف تعديلاً صريحاً للمخاطر، ويؤجل الاعتراف بالربح عبر هامش الخدمة التعاقدية ليُفرج عنه مع تقديم التغطية.
ومن أبرز تطبيقاته المحاسبية:
- اختيار نموذج القياس المناسب (GMM أو VFA أو PAA) بحسب نوع العقد.
- تجميع العقود في أفواج سنوية وثلاث مجموعات بحسب الربحية عند بدء العقد.
- تحديث الافتراضات ومعدلات الخصم في كل تاريخ تقرير.
- الإفصاح الصريح عن الافتراضات ومستوى الثقة في تعديل المخاطر.
إتقان أفضل ممارسات IFRS 17 الاكتوارية لنجاح مستدام
تمثل أفضل ممارسات IFRS 17 الاكتوارية أكثر من متطلبات امتثال فنية.
فهي الأساس لتقارير مالية شفافة وموثوقة تبني ثقة أصحاب المصلحة. وتؤثر جودة التطبيق مباشرة في نظرة المستثمرين والجهات التنظيمية ووكالات التصنيف إلى المؤسسة.
وتستمر رحلة الانتقال من التطبيق الأولي إلى النضج عدة سنوات. وحتى شركات التأمين التي أنجزت أول قوائمها المالية بنجاح تجد فرصاً للتحسين والتعزيز.
ويتطلب النجاح موازنة الصرامة الفنية بالقيود العملية. فالدقة المطلقة غير ممكنة ولا لازمة، بينما تحقق الدقة الجوهرية مع التوثيق الواضح والحوكمة القوية قيمة لأصحاب المصلحة.
وينبغي أن ينتقل التركيز من التطبيق إلى التحسين. كيف ترفع الشركة الكفاءة؟ وأين تقلل الأتمتة الجهد اليدوي؟ وما الرؤى التي يمكن استخلاصها خارج نطاق الامتثال؟
وقد تحولت مهنة الاكتواريين عبر IFRS 17. فلم يعد الاكتواريون فنيي خلفية المكاتب، بل شركاء استراتيجيون للأعمال يؤثرون في التسعير وتخصيص رأس المال واستراتيجية الشركة.
ويحمل هذا الدور الموسع فرصاً ومسؤوليات. ويلزم التميز الفني إلى جانب مهارات التواصل والحس التجاري والتفكير الاستراتيجي.
ويحقق الاستثمار في قدرات IFRS 17 عوائد تتجاوز التقارير المالية. فالبيانات الأفضل والنماذج المتطورة والعمليات المنضبطة تحسّن اتخاذ القرار في المؤسسة بأكملها.
وتستخلص الشركات التي تنظر إلى IFRS 17 كتحول في الأعمال لا كامتثال محاسبي أقصى قيمة منه. فهي تبني قدرات تعزز مواقعها التنافسية وتصنع أفضلية مستدامة.
ويضع الالتزام بأفضل ممارسات IFRS 17 الاكتوارية الشركة على طريق النجاح طويل الأجل. ويدعم الأساس الذي بُني التكيف مع تطور المعايير وتغير احتياجات الأعمال.
هل أنتم مستعدون لتطبيق أفضل ممارسات IFRS 17 الاكتوارية واستخلاص قيمتها الاستراتيجية؟ تقدم شركة Prima Consulting خبرة اكتوارية عميقة وتجربة تطبيق مثبتة لمساعدة شركات التأمين على بناء أطر IFRS 17 قوية وفعالة ومتوافقة مع متطلبات التدقيق المحاسبي.
ويعمل متخصصو الشركة إلى جانب فريقكم لتحسين العمليات وتعزيز الحوكمة وتحويل الامتثال إلى ميزة تنافسية. تواصلوا مع Prima Consulting اليوم لمعرفة كيف يمكن دعم رحلتكم مع IFRS 17.


